社長の疑問
「自分の会社は、いま売るといくらになるのか」
「仲介会社の言う『利益の何倍』の根拠は何なのか」
「決算書のどこを見れば、自社の価値が分かるのだろうか」
知りたいのは評価理論ではなく、「うちの会社に値段がつくならいくらで、何で決まり、どこを直せば上がるのか」という、承継や売却を考える前の判断材料です。
ただし、同じ「営業利益5,000万円の会社」でも、価格は条件で変わります。
- 役員報酬や私的経費を整理した「正常な利益」はいくらか
- 利益から実際に残る現金はいくらか
- 借入、余剰現預金、退職金の積立不足はいくらか
- 最大顧客の比率や社長への依存はどの程度か
- 買い手との相乗効果と支払条件
この記事では、この5つの要素と、よく使われる3つの計算方法を整理します。
結論:決算書に答えは載っていない。価格は5つの要素で決まる
決算書に一つの答えは載っていません。会社の価格は、将来生み出す利益・現金、保有資産と借入、事業のリスク、買い手との相性、取引条件の5つで決まります。順番は、役員報酬や私的経費を足し戻した「正常な営業利益」を出し、年買法・EBITDA倍率・DCF法で企業価値を試算し、借入を引いて余剰現預金を足して株式価値に直す、です。社長が受け取るのは株式価値の方です。
価格を左右するのは、正常化後の利益、事業が生む現金、借入と余剰資産の差、顧客と社長への依存度、買い手側の相乗効果の5つです。
だから同じ営業利益5,000万円でも、社長が抜けると売上が半分になる会社と、管理職が運営できる会社では価値が違います。「今いくらか」と「何を直せば上がるか」の両方を見ていきます。
1. 将来どれだけ稼げるか
買い手が引き継ぐのは、過去の売上ではなく将来の事業です。営業利益やEBITDA(営業利益に減価償却費を足した、現金ベースに近い稼ぐ力)などを使い、平常時の収益力を見ます。
ただし決算書の利益をそのまま使うとは限りません。オーナー個人に近い経費、一時的な損失、過大・過少な役員報酬、売却後に不要となる費用などを整理し、通常の経営ならどれだけ利益が出るかを確認します。
たとえば決算書の営業利益が4,000万円でも、後任の給与相場を超える役員報酬1,000万円、私的に近い経費500万円、一時的な訴訟費用300万円を足し戻せば、「正常な営業利益」は5,800万円です。買い手は必ずこの「正常化」を行うので、自分で先に計算しておきます。
2. 現金を生む力があるか
利益が出ていても、売掛金や在庫が増え続け、設備投資も大きければ、手元に現金が残りません。企業価値の基本は、将来生み出すフリーキャッシュフローです。これを現在の価値に割り引いて計算する方法を、DCF法と呼びます。
難しい計算は要りません。正常な営業利益5,000万円の会社で、税引後の営業利益(税率は税理士に確認)が仮に3,500万円、減価償却費1,000万円、設備投資300万円、運転資金の増加200万円なら、事業が生む現金は年4,000万円です。
3. 現預金・借入・不要資産はいくらか
事業そのものの価値と、株主が受け取る株式の価値は同じではありません。一般に、事業価値に余剰現預金などを加え、有利子負債を差し引いて株式価値を考えます。
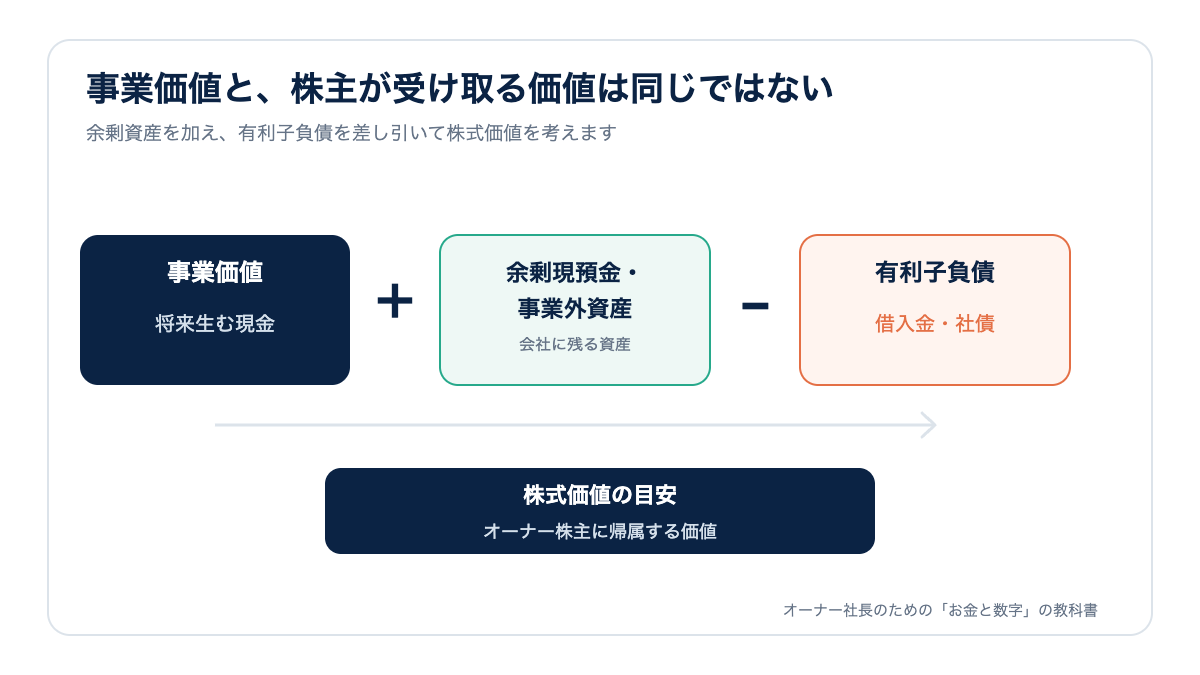
「会社の価値が3億円」と言われても、それが借入を引く前の企業価値(EV)か、引いた後の株式価値かを必ず確認してください。社長が株式を売って受け取るのは、株式価値の方です。
企業価値(EV)から株式価値への換算例
株式価値 = 企業価値(EV) − 有利子負債 + 余剰現預金(+事業外資産 − 借入に近い負債)
EV3億円、有利子負債5,000万円、現預金1億円のうち商売に必要な分(月商1ヶ月分など)を除いた余剰現預金6,000万円、退職金の積立不足1,000万円なら、株式価値は3億円−5,000万円+6,000万円−1,000万円=3億円です。
借入が2億円あれば株式価値は1億5,000万円に下がります。同じ事業でも、社長が受け取る元になる金額は貸借対照表の中身で大きく変わります。
4. 利益が続く確かさはあるか
次のような会社は、同じ利益でもリスクが高いと見られやすくなります。
- 売上の半分を一社に依存している
- 社長一人が営業・技術・許認可を握っている
- 主要社員の離職で事業が止まる
- 契約書や知的財産の整理が弱い
- 粉飾、簿外債務、労務問題がある
- 設備の更新投資を先送りしている
5. 誰が買うか、どんな条件か
価格は会社単独の数字だけでは決まりません。買い手が販売網、技術、人材、地域基盤に相乗効果を見いだせば、より高い評価になることがあります。
また、提示価格が同じでも、現金一括か分割か、社長が何年残るか、表明保証や退職金をどう扱うかで、実際に受け取る金額とリスクは変わります。税金を差し引いた手取り額も売り方によって変わるため、税理士と事前に試算してください。
借入の経営者保証(社長個人の連帯保証)は株式を売っても自動では外れないので、買い手が引き継ぐか銀行に解除を求めるかを契約前に確認します。
具体例:営業利益5,000万円の2社
A社は主要顧客が分散し、管理職が運営でき、毎年安定して現金を生みます。借入も少なく、設備更新も済んでいます。
B社は最大顧客が売上の60%を占め、営業は社長個人に依存しています。在庫の一部は長期滞留し、近く大型設備の更新も必要です。
3つの計算方法を、A社の数字で1回ずつ試す
買い手や仲介会社がよく使う計算は3つです。A社(正常な営業利益5,000万円、EBITDA6,000万円、事業が生む現金4,000万円、時価純資産2億2,000万円、借入5,000万円、余剰現預金6,000万円)で見ます。倍率や年数は業種と時期で変わるので、仕組みを見るための仮の値です。
| 方法 | 考え方 | A社での計算(仮の値) | 出てくるのは |
|---|---|---|---|
| 年買法 | 時価純資産+営業利益の数年分 | 2億2,000万円+5,000万円×2年=3億2,000万円 | 株式価値 |
| EBITDA倍率 | 稼ぐ力に同業事例の倍率をかける | 6,000万円×5倍=3億円 | 企業価値(EV) |
| DCF法 | 将来の現金を割引率で今の価値に直す | 4,000万円÷10%=4億円 | 企業価値(EV) |
EVで出た数字は、借入と余剰現預金で株式価値に直します(EBITDA倍率なら3億1,000万円)。3つの答えが一致しないのは普通です。社長がやるべきなのは、正しい倍率を探すことではなく、3つの方法の材料を自分で用意し、提示された価格がどの方法でどんな前提かを聞ける状態にすることです。
自社で見るポイント
- 過去3〜5年の正常な営業利益・EBITDA
- 利益から実際に残る現金
- 現預金、借入、不要資産、簿外債務
- 顧客・仕入先・人材・社長への依存
- 今後必要な設備投資
- 株主構成、契約、許認可、労務の整理状況
6項目のチェックリスト
- □ 「正常な営業利益」を3期分出してある(損益計算書・経費明細)
- □ 事業が生む現金を計算してある(決算書・設備投資計画)
- □ 借入・退職金の積立不足と余剰現預金を一覧にしてある(借入明細)
- □ 最大顧客の比率と社長依存の業務を書き出した(得意先別売上)
- □ 株主名簿、主要契約、許認可、就業規則が整っている(契約書一覧)
引っかかった項目が、買い手が価格を下げる理由です。直せば会社の価値は上がります。
相続税評価額と「売れる値段」は別物
税理士が相続や贈与のために計算する自社株の価格(相続税評価額)は税務上のルールで決まる数字で、買い手との相乗効果や社長依存のリスクは考慮されません。M&Aの価格とは目的も金額も違います。一方、後継者に株を渡すときの税務は相続税評価額で決まるので、承継を考える社長は両方の数字を知っておく必要があります。自社株評価や事業承継税制の扱いは、必ず税理士に確認してください。
よくある間違い
「売上の何倍」「利益の何倍」、あるいは「時価純資産+営業利益の数年分」(年買法)といった簡便な計算だけで決めることです。同業の倍率は入口にはなりますが、利益の質や借入、将来投資を無視できません。
もう一つは、売却を決めてから準備することです。社長依存、滞留在庫、不明瞭な経費、株主整理は短期間では直せないので、売らない選択を含め数年前から整えます。
M&A仲介・買い手に最初に聞かれること
| 聞かれること | 答え方 |
|---|---|
| 正常な利益はいくらですか | 決算書4,000万円、役員報酬と私的経費を戻し5,800万円 |
| 借入と現預金は | 借入5,000万、余剰現預金6,000万、退職金不足1千万 |
| 社長がいなくなっても回りますか | 営業は部長2名が主要顧客を担当。許認可は私名義なので1年残る |
| ご希望の価格は | 年買法とEBITDA倍率で試算済み。前提を教えてほしい |
「相場で」と答えると相手の前提で話が進みます。自分の試算を持って「どの方法で、どんな前提か」を聞き返してください。
面談前に用意する資料
- 直近3期分の決算書(勘定科目内訳書を含む)と直近の試算表
- 正常な営業利益の計算表(足し戻し・差し引きの明細付き)
- 借入明細、退職金の積立状況、得意先別売上(上位10社)
- 組織図と社長しかできない業務の一覧、株主名簿・主要契約の一覧
売却代金にかかる税金は売り方と退職金の組み合わせで変わるので、手取りの試算は面談前に税理士に依頼してください。
次にやること
まず会社の「正常な利益」と「事業が生む現金」を整理し、借入・余剰資産を分けてください。そのうえで、買い手が不安に思う依存や未整備事項を洗い出します。
企業価値を考えることは、すぐ売ることではなく、承継、資本提携、一部売却、継続保有を比べるために今の立ち位置を知ることです。
よくある質問
純資産がそのまま会社の売値になりますか?
純資産は重要な参考ですが、そのまま価格になるとは限りません。帳簿に載っていない顧客基盤や技術が価値になる一方、在庫の実際の価値が帳簿を下回ったり、不動産の時価が帳簿の金額と大きく違ったりすることもあります。将来収益と資産の両面から見ます。
赤字会社でも売れることはありますか?
あります。技術、人材、許認可、顧客、地域基盤などを買い手が評価する場合や、一時的な赤字で改善可能な場合です。ただし、なぜ赤字なのか、買い手が引き継いだ後にどう改善できるかを説明できる必要があります。
いつから準備すべきですか?
具体的な売却予定がなくても、3〜5年程度の時間を持って整えると選択肢が増えます。利益改善、社長依存の解消、契約・株主・労務の整理には時間がかかるためです。準備した結果、売らずに承継する判断になっても無駄にはなりません。
株式を売るのと事業を売るのでは、受け取る金額は変わりますか?
変わります。株式を売れば会社ごと借入や契約が買い手に移り社長が代金を受け取りますが、事業だけを売れば会社が残り、代金は会社に入ります。残る借入の処理や税金がまったく違うので、仲介会社から提案を受けたら、その形での手取りを税理士に試算してもらってください。
御社の価値と、これからの選択肢を整理しませんか?
会社の価値は一つの倍率では決まりません。利益、現金、借入、設備、社長依存、承継意向をもとに、現在地と価値を高めるための論点を整理します。
60分無料|企業価値・事業承継相談