社長の疑問
「売上目標は達成した。それなのに、利益がほとんど残っていない」
「現場は忙しいのに、お金はどこに消えているのか」
「もっと売れば解決するのか」
知りたいのは管理会計の教科書ではなく、「売上は1億円増えたのに利益が減った。原因はどこで、来期はどこを変えればいいのか」という、自社の数字に結びついた答えです。
ただし、同じ「増収減益」でも、原因は会社ごとに違います。
- 値引きで売上を作っていないか
- 低粗利の商品や得意先ばかり伸びていないか
- 材料や外注の値上がりを価格に転嫁できているか
- 採用や出店の費用が先に出ていないか
- 残業・不良・特急対応が増えていないか
- 固定費が売上より速く増えていないか
この記事では、この6つを数字の例と確認資料つきで整理します。
結論:売上不足ではなく、6つのどこかで増収の効果が漏れている
増収なのに減益なら、売上不足とは限りません。単価、商品構成、原価、追加コスト、固定費、生産性の6つのどこかで、売上増加の効果が漏れています。売上が10億円から11億円へ増えても、粗利率が30%から27%に下がり、固定費が2.5億円から2.8億円に増えれば、営業利益は5,000万円から1,700万円に減ります。
漏れの大きさを左右するのは、値引き率、商品・得意先の構成、材料費転嫁の遅れ、先行投資の回収時期、損益分岐点の5つです。
だから、全社の売上と利益だけを見ても原因は分かりません。売上が増えた場所と費用が増えた場所を分け、「粗利率で3,300万円、固定費で3,000万円失い、増収で3,000万円取り返した」と言える形に分解します。順に見ていきます。
1. 値引きで売上を作っている
定価100万円、変動費70万円の商品なら、1件売ると30万円が固定費と利益に回ります。10%値引きして90万円で売れば、残るのは20万円です。
売上は10%しか下がりませんが、残る金額は33%減ります。値引き前と同じ金額を残すには、1.5倍の数量を売る必要があります。
値引き率と、同じ利益を残すのに必要な数量
| 値引き率 | 売価 | 1件で残る金額 | 必要な数量 |
|---|---|---|---|
| 0% | 100万円 | 30万円 | 1.0倍 |
| 5% | 95万円 | 25万円 | 1.2倍 |
| 10% | 90万円 | 20万円 | 1.5倍 |
| 15% | 85万円 | 15万円 | 2.0倍 |
| 20% | 80万円 | 10万円 | 3.0倍 |
自社の値引き率は、販売管理システムの「定価×数量」と請求額の差から確認します。得意先別に出すと、特定の先だけ深いことがよくあります。
2. 利益率の低い商品・得意先が伸びている
全社の売上が増えても、低粗利の商品や、特別対応の多い得意先の比率が上がれば、全体の利益率は下がります。
商品A(粗利率35%)の売上が3億円のまま、商品B(粗利率20%)が2億円から4億円に倍増すると、どちらの粗利率も変わらないのに、全社の粗利率は29%から約26%に下がります。
商品別・得意先別に、売上だけでなく粗利額と粗利率を並べます。配送、保守、営業工数が大きい先は、それも加えます。確認資料は、販売管理システムの商品別・得意先別の売上と原価の一覧です。
採算は粗利ではなく「限界利益」で見る
商品や得意先を「やめるかどうか」の判断は、粗利ではなく限界利益で行います。
粗利は「売上−売上原価」ですが、製造業の売上原価には工場の人件費や減価償却費など、その商品をやめても減らない固定費が含まれています。限界利益は「売上−変動費(材料費・外注費・運賃・販売手数料など、売上に比例して増減する費用)」です。
たとえば製品Xが売上1億円、粗利率10%(粗利1,000万円)だとします。粗利だけ見れば「ほとんど儲かっていない」ですが、変動費が6,500万円なら限界利益は3,500万円です。製品Xをやめると、この3,500万円が消え、工場の固定費2,500万円は残るので、会社全体の利益は2,500万円悪化します。
やめるかどうかは限界利益、値付けや商品構成は粗利と限界利益の両方で見ます。
3. 原材料・外注費が上がっている
仕入価格が上がっても、価格改定が遅れれば利益は減ります。月次の粗利率を見て、いつから、どの商品で下がったかを確認してください。
売上に対する材料費の比率が40%の会社で、材料単価が15%上がると、材料費の比率は46%になり、粗利率は6ポイント下がります。売上10億円なら年間6,000万円で、価格改定が半年遅れれば3,000万円は取り戻せません。確認資料は、主要材料の仕入単価の月次推移と、商品別の月次粗利率です。
4. 売上を増やすための費用が先に出ている
採用、広告、新拠点、システムなどは、売上より先に費用が発生します。将来の成長投資なら悪いとは限りませんが、いつ、どれだけ利益に変わるかを決めずに続けると固定費だけが残ります。
営業3人を年初に採用すれば、人件費は年間1,800万円すぐ増えますが、売上への貢献は早くて半年後で、その年は減益が正常です。問題は、1年経っても3人が稼ぐ粗利が1,800万円に届かないのに、誰も検証していないことです。確認資料は、部門別の損益と計画時の回収目安です。
5. 残業・不良・特急対応が増えている
受注が増えて現場が詰まると、残業、外注、再作業、緊急配送が増えます。会計上は複数の費目に散るため、売上との関係が見えにくくなります。
たとえば月の残業が400時間から700時間に増え、残業単価が2,500円なら、人件費は年間900万円増えます。不良率が2%から4%に上がれば、材料費と再作業の工数がそのまま増えます。確認資料は、勤怠の残業集計、不良・返品の件数、特急配送の運賃明細です。
6. 固定費が売上より速く増えている
人員や拠点を増やした結果、損益分岐点が上がっている可能性があります。売上が少し増えても、新しい固定費を吸収できなければ利益は残りません。
損益分岐点売上高は「固定費÷粗利率」で出せます。固定費2億5,000万円・粗利率30%なら約8億3,000万円ですが、固定費が2億8,000万円に増え、粗利率が27%に下がると約10億4,000万円まで上がります。確認資料は、月次試算表の販管費の科目別推移(前年同月比)です。
具体例:増収でも減益になる
前年は売上10億円、粗利率30%、粗利3億円、販管費などの固定費2.5億円で、営業利益5,000万円でした。
今年は売上11億円へ増えましたが、値引きと原価上昇で粗利率が27%になり、粗利は2億9,700万円です。さらに採用で固定費が2.8億円へ増えれば、営業利益は1,700万円まで減ります。
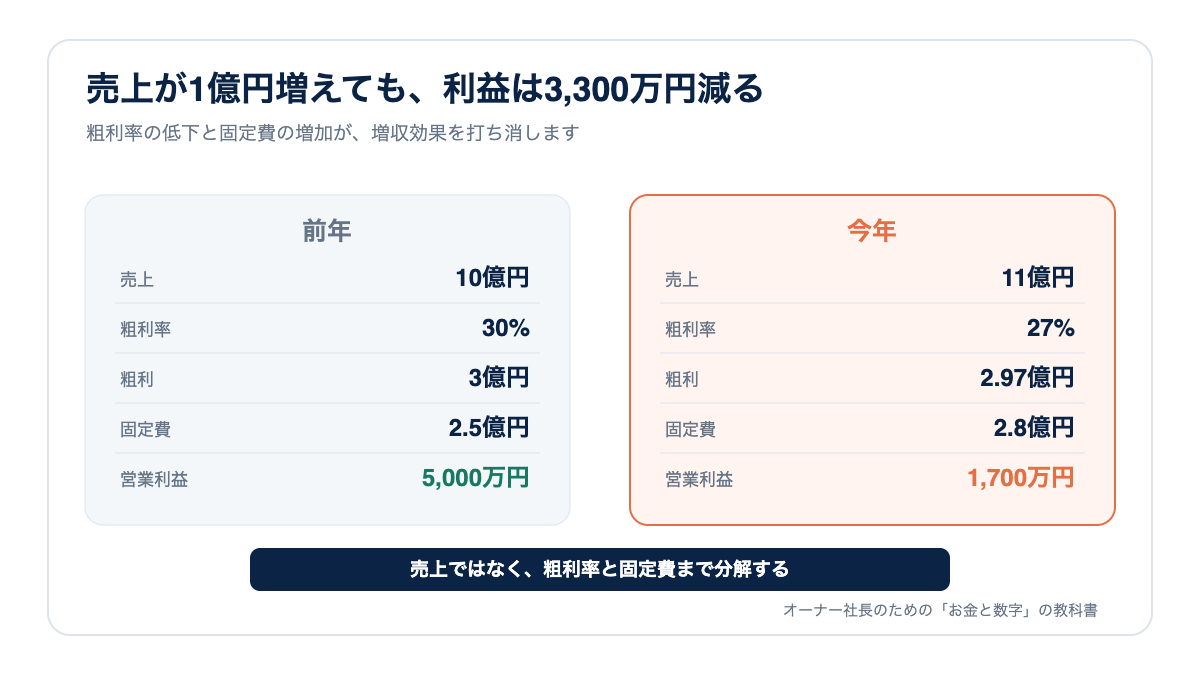
売上は1億円増えても、利益は3,300万円減ります。原因は売上不足ではなく、粗利率と固定費です。
分解すると、粗利率の低下で3,300万円、固定費の増加で3,000万円のマイナス、増収による粗利増で3,000万円のプラスです。「値引きと原価で3,300万円、採用で3,000万円失い、増収で3,000万円取り返した」と言えれば、手を打つ順番も決まります。
自社で見るポイント
- 商品別・得意先別の売上、粗利額、粗利率
- 値引き率と価格改定の進捗
- 原材料、外注、物流など変動費の推移
- 人件費、家賃、システムなど固定費の増加
- 残業、不良、返品、特急対応
- 新規投資が利益へ変わる時期
月次で「前年同月より売上・粗利・固定費がいくら増えたか」を橋渡しすると、漏れている場所が見えます。
6項目のチェックリスト
- □ 上位10商品・10社の粗利率が前年より下がっていない(商品別原価一覧)
- □ 得意先別の値引き率と、深い先の理由を言える(請求データ)
- □ 材料・外注の単価上昇分を価格改定で取り戻せている(仕入単価推移)
- □ 採用・出店の投資の回収時期と粗利額を決めてある(部門別損益)
- □ 損益分岐点売上高が今期の売上見込みより十分低い(月次試算表)
よくある間違い
「もっと売れば解決する」と営業目標だけを上げることです。赤字の商品や過剰サービスを増やせば、忙しさと資金負担が増えます。
全社平均の粗利率だけを見ると、儲かる商品が低採算商品を隠します。改善は意思決定できる単位で行います。
税理士に頼むことと、自社でやること
原因探しは、税理士に丸投げしても自社だけで抱えても進みません。税理士には、月次試算表を翌月15日までに出す体制、勘定科目の変動費・固定費の区分、部門別損益の科目設計、滞留在庫の評価損や廃棄の税務上の扱いを頼みます。自社では、商品別・得意先別の売上・粗利・値引き率、残業時間・不良率・特急件数、得意先ごとの追加工数を集め、値上げや条件変更の交渉を実行します。
| 聞かれること | 答え方 |
|---|---|
| (税理士へ依頼)販管費を変動費と固定費に分けられますか | 損益分岐点を毎月見たいので、売上に比例する費用と分けてほしい |
| (税理士)在庫が増えていますが評価は適正ですか | 1年以上動かない在庫が800万円。処分時の税務の扱いは |
| (銀行)増収なのに減益の理由は | 材料高で粗利率3ポイント低下、先行採用で固定費3,000万増 |
税理士との打ち合わせには、直近12ヶ月の月次試算表、商品別・得意先別の売上と粗利の一覧、主要材料の仕入単価の推移、今期の採用・投資の計画を持参してください。
次にやること
売上上位10商品または上位10社について、売上、粗利額、粗利率、追加工数を並べてください。「売上は大きいが利益が少ない先」を一つ選び、価格、条件、仕様、提供方法のどれを変えるか決めます。
改善は粗利額への効果で並べる
値上げ、仕入改善、不良削減、商品構成変更などの施策を、年間粗利がいくら増えるかで比較します。実行時期と担当者も決め、翌月以降の実績で検証します。方針を、金額と期限のある行動へ変えることが管理会計の役割です。
よくある質問
粗利率と営業利益率のどちらを重視しますか?
原因を探す順番として、まず粗利率を見ます。商品や仕入、値付けの問題が分かるからです。次に人件費や家賃などを含む営業利益率を見て、固定費の増加を確認します。どちらか一方ではなく、粗利から営業利益へ橋渡しします。
赤字の商品はすぐやめるべきですか?
単純には決められません。入口商品として他の利益につながる、設備の空き時間を使う、重要顧客との関係を支えるなどの役割がある場合があります。ただし、その効果を金額で説明できなければ、条件変更や撤退を検討します。やめるかどうかの計算は、粗利ではなく限界利益(売上−変動費)で行ってください。
値上げ以外に利益を改善する方法はありますか?
最低発注量、送料、短納期料金、仕様の標準化、低採算サービスの有料化、仕入条件、不良削減などがあります。価格だけでなく「利益を失っている取引条件」を変える視点が重要です。
商品別の粗利を出したいのですが、会計ソフトでは出せません。どうすればいいですか?
会計ソフトに頼らなくて構いません。販売管理システムか請求データから商品別・得意先別の売上を出し、仕入と外注の実績を商品群ごとに割り当てれば、月次の粗利は概算できます。最初は上位10商品・10社だけで十分で、精度より毎月同じ形で出し続けることを優先してください。
御社の利益は、どこで漏れていますか?
全社損益だけでは原因は分かりません。商品別・得意先別の粗利と固定費の増減を並べ、利益が残らない場所と改善の優先順位を整理します。
60分無料|会社の利益構造チェック