「決算は黒字なのに、なぜ口座にお金がないのか」
結論は、利益は売上と費用の差であり、現金の入出金とはタイミングも範囲も違うからです。利益が出ても、売掛金、在庫、借入返済、設備投資などにお金が使われれば、現金は減ります。
黒字だから資金繰りも安全とは限りません。反対に、大きな設備投資で現金が減ったからといって、すぐに経営が悪いとも限りません。大切なのは、どこで利益が現金に変わらなくなっているかを特定することです。
1. 売上代金をまだ回収していない
商品を納品した時点で売上と利益を計上しても、入金が2ヶ月後なら現金はまだありません。売掛金が増えた分だけ、利益と現金の間にずれが生まれます。
特に増収企業では、売上の増加とともに売掛金も増えるため、黒字なのに現金が減りやすくなります。
2. 在庫を買い増している
仕入れた商品や材料は、売れるまで費用にならず在庫として残ることがあります。しかし支払いは先に発生します。帳簿上の利益を大きく崩さずに、現金だけが在庫へ変わるわけです。
売れる在庫なら将来現金に戻りますが、滞留在庫や陳腐化在庫は要注意です。
3. 借入元本を返済している
借入の元本返済は、損益計算書の費用ではありません。利益が5,000万円出ていても、年間8,000万円の元本を返せば、他の条件が同じなら現金は3,000万円不足します。
銀行借入が多い会社では、利益より「年間返済額」を見る必要があります。
4. 設備投資をしている
1億円の機械を現金で買っても、損益計算書には通常、耐用期間に応じた減価償却費が少しずつ出ます。現金は最初に1億円出る一方、費用は複数年に分かれるため、利益と現金が大きくずれます。
5. 法人税や消費税を払っている
納税はまとまった現金支出です。税金の一部は利益計算と時期がずれ、消費税は会社の利益とは別の動きをします。資金繰り表に納税月を入れていないと、黒字決算後に残高が急減します。
6. 利益に含まれない支出がある
役員や関係会社への貸付、保険積立、敷金、投資有価証券などは、支出時に全額が費用にならない場合があります。損益計算書だけでは現金の行き先が見えません。
7. 利益が小さすぎる
黒字であっても、売上10億円に対して利益が500万円なら、少しの在庫増加や返済で現金はなくなります。「黒字か赤字か」ではなく、必要な支出に対して利益額が十分かを見ます。
具体例:利益5,000万円でも現金が減る会社
税引後利益5,000万円、減価償却費2,000万円なら、本業から生まれる現金の出発点は約7,000万円です。
しかし、売掛金・在庫の増加4,000万円、借入元本返済3,000万円、設備投資2,000万円があれば、現金は合計2,000万円減ります。
5,000+2,000−4,000−3,000−2,000=マイナス2,000万円
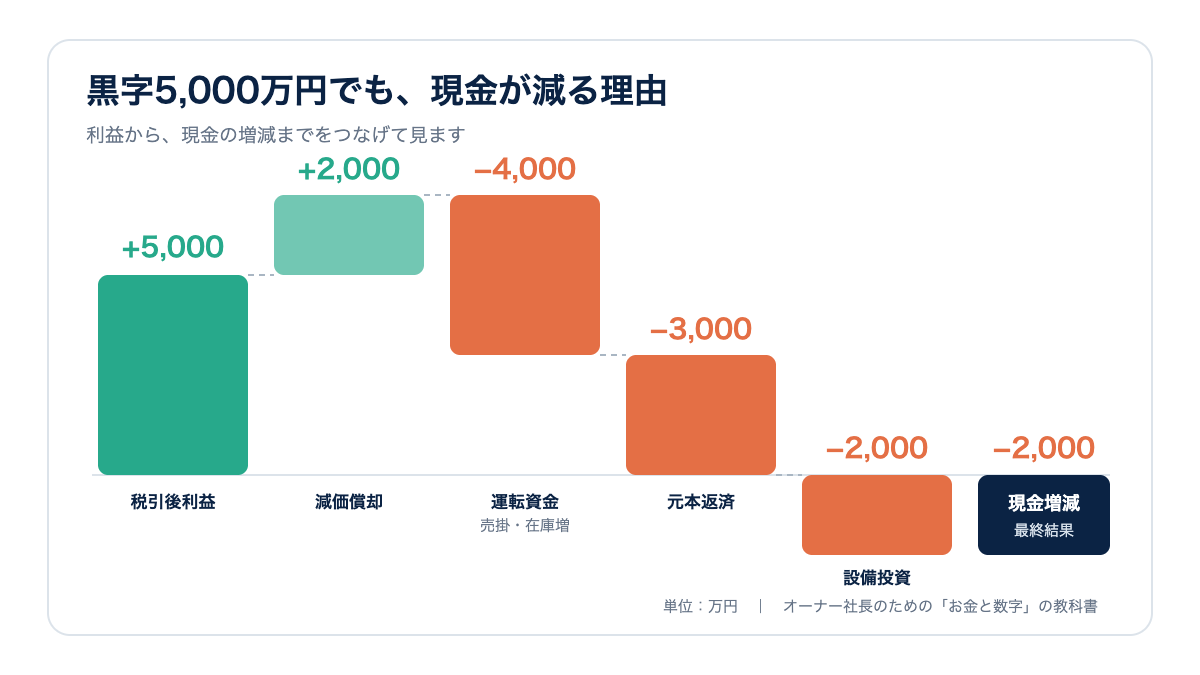
これが、黒字なのにお金が減る仕組みです。
自社で見るポイント
損益計算書の利益から始め、次を足し引きしてください。
- 減価償却費を足す
- 売掛金と在庫の増加を引く
- 買掛金の増加を足す
- 借入元本返済を引く
- 設備投資を引く
- その他の大きな資産購入や貸付を引く
厳密なキャッシュフロー計算書を作らなくても、現金がどこへ消えたかの大枠が見えます。
よくある間違い
通帳残高だけを見て、原因を調べないことです。一時的に借入を増やせば残高は戻りますが、売掛金の長期化や不良在庫が原因なら、問題は残ります。
また「利益を増やせば全部解決する」とも限りません。入金条件や在庫回転、返済条件を直した方が早いケースがあります。
次にやること
前期末と今月末の貸借対照表を比べ、売掛金、在庫、買掛金、借入金、固定資産の増減を確認してください。現金が減った理由を金額で説明できれば、打ち手の順番が見えます。
利益と現金を毎月つなぐ
月次会議では、利益の報告だけで終わらず、「利益から現金までの橋渡し」を一行ずつ示します。利益、減価償却、運転資金増減、設備投資、借入と返済、納税を並べれば、社長は現金が減った理由と翌月の打ち手を同じ画面で判断できます。
よくある質問
減価償却費を利益に足すのはなぜですか?
減価償却費は利益を計算する費用ですが、その月に同額の現金が出ていくわけではないからです。設備購入時には現金が出ているため、会社全体を見るときは「利益+減価償却費」だけで終わらず、実際の設備投資額も引きます。
売掛金が増えても、いずれ入金されるなら問題ないですか?
期日通り全額回収できれば将来現金になります。しかし、その日までの支払いを賄う資金が必要です。また、売上より速く増えている場合は、回収遅れや不良債権が混ざっていないか確認します。
黒字倒産は本当に起きますか?
利益が出ていても、支払日に使える現金がなければ会社は支払いを続けられません。だからこそ、決算の利益と並行して、週次・月次の入出金予定と最低残高を見る必要があります。
御社の利益は、どこで現金にならなくなっていますか?
試算表と貸借対照表の増減をたどれば、現金が売掛金、在庫、返済、設備のどこへ動いたかを整理できます。
60分無料|会社の手元資金チェック