社長の疑問
「この設備は何年で元が取れれば、投資してよいのか」
「5年回収と聞くが、それは本当に安全な線なのか」
「借りて買うなら、返済と回収はどう合わせればいいのか」
知りたいのは投資理論ではなく、「見積が来ている5,000万円の設備を、いま発注してよいのか。借りるなら何年返済にすべきか」という、目の前の決断に直結した答えです。
ただし、同じ「5年回収」でも、判断は条件で変わります。
- 設備が実際に競争力を持って稼働できる年数
- 効果が費用の削減で出るか、売上の増加で出るか
- 売上が4割減った悪化ケースでも返済を払えるか
- 付帯工事や運転資金を含めた初期支出
- 会社全体の現金がどこまで薄くなるか
この記事では、計算の手順から返済期間の決め方まで整理します。
結論:回収年数だけで決めず、使える年数・資金余力・悪化ケースで判断する
回収年数だけで一律に決めず、設備の使用年数、資金余力、予測の確かさ、投資後に生まれる現金を合わせて判断します。目安は、回収期間が設備を実際に使える年数より十分短く、借入の返済期間の中に収まっていること。そして返済期間は回収期間より長く、耐用年数の範囲内に置くことです。3年回収でも需要が不安定なら危険で、7年回収でも長く安定稼働するなら合理的な場合があります。
判断を左右するのは、追加売上の根拠が引合いで裏付けられているか、付帯費用と運転資金を初期投資に入れたか、悪化ケースで最低現預金を割らないか、投資しない案と比べたか、の4つです。
だから、まず単純回収期間を出し、次に3ケースと会社全体の資金繰りで確かめる、という順番で進めます。以下、5ステップで見ていきます。
まず単純回収期間を出す
回収期間 = 初期投資額 ÷ 年間で増える現金
5,000万円の設備により、毎年1,000万円の現金が増えるなら、単純回収期間は5年です。
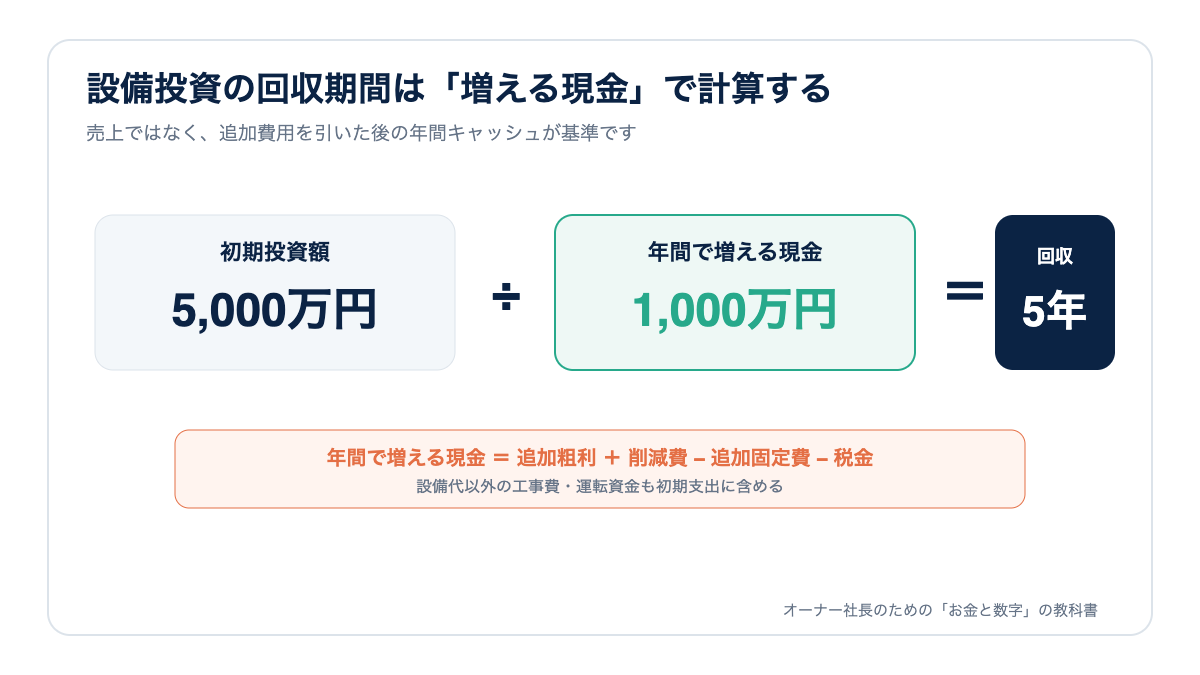
ここで使うのは売上や会計利益ではなく、投資によって増える現金です。
自社で計算する手順
- 初期投資額:本体・工事・運送の見積書に、教育・立ち上げ費を足す。
- 年間で増える現金:増産型は「追加売上×限界利益率」(売上に比例する材料費・外注費・運賃を引いて出す)。省人化型は実際に減る人数分の給与・賞与・社会保険料。そこから新たに増える固定費を引く。
- 税金:増えた利益にかかる法人税等を引く。減価償却費は現金が出ない費用なので、税金の計算では引き、現金の計算では引かない。
こうして出た税引後の現金は税引後利益+減価償却費と同じ数字で、銀行が「返済に回せるお金」として見る数字と一致します。
ステップ1:設備が生む追加利益を分ける
「売上が増える」だけでは不足です。
- 生産量が増える
- 不良が減る
- 外注費が減る
- 人員増加を避けられる
- 納期短縮で失注が減る
効果ごとに金額と根拠を置きます。
ステップ2:設備以外の支出も入れる
本体5,000万円でも、工事、運送、教育、保守、電力、金型、システム連携、立ち上げ不良で総額が6,000万円になることがあります。
さらに売上増加に伴い、在庫や売掛金が増えるなら運転資金も必要です。
ステップ3:標準・悪化・好調の3ケースを作る
投資計画は一つの予測に賭けないことです。
- 標準:計画通りの数量・単価・原価
- 悪化:稼働率が低い、立ち上げが遅い、原価が高い
- 好調:受注が上振れし、早期にフル稼働
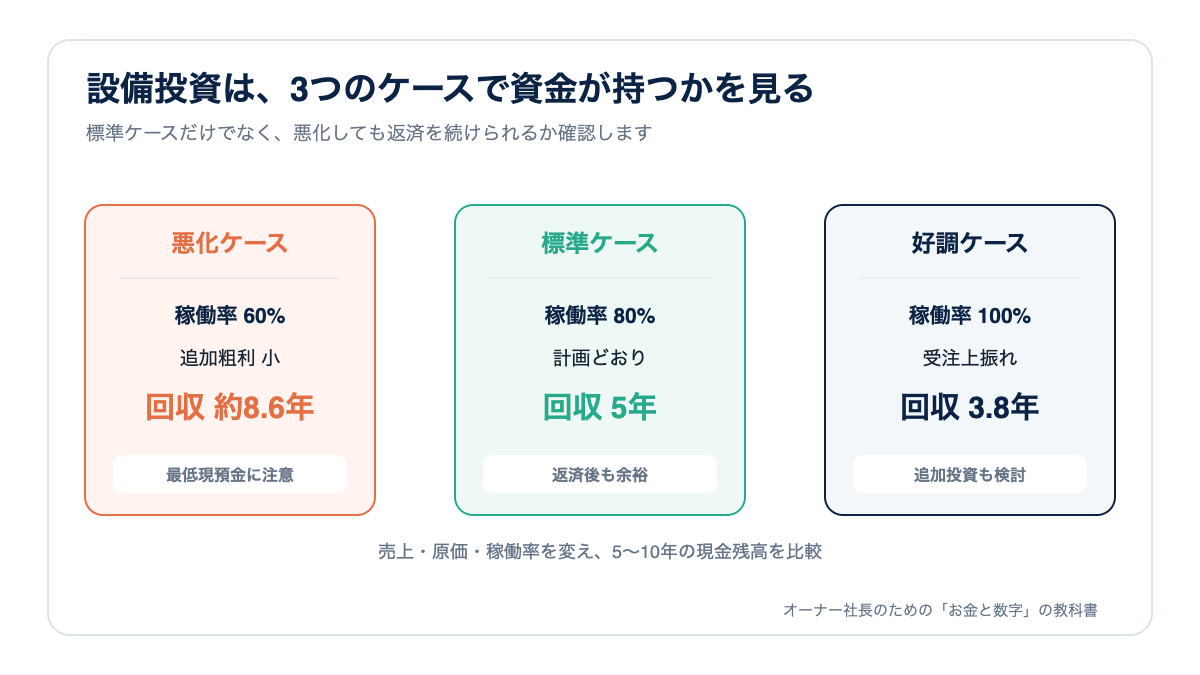
悪化ケースでも返済と固定費を払い続けられるかを確認します。
ステップ4:回収後に何年稼げるかを見る
5年で回収しても6年目に陳腐化する設備と、10年以上使える設備では価値が違います。税法上の耐用年数ではなく、実際に競争力を持って稼働できる期間を考えます。
大規模投資では、単純回収期間に加えて、将来キャッシュフローを現在の価値に直すNPVなども使います。
ステップ5:会社全体の現金を見る
投資単体が黒字でも、会社全体の現金が尽きれば実行できません。投資代金、既存借入返済、納税、運転資金を12ヶ月以上の資金繰り表に入れます。
具体例:5,000万円の設備
設備本体5,000万円、付帯工事500万円、追加運転資金500万円で、初期必要額は6,000万円とします。
年間のコスト削減800万円、追加粗利700万円、保守費300万円なら、税金を考える前の年間増加額は1,200万円です。単純回収は5年です。実際には増えた利益に法人税等がかかるため、税引後で見ると回収はもう少し長くなります。
しかし悪化ケースで追加粗利が200万円しか出なければ、年間増加額は700万円、回収は約8.6年になります。この期間でも設備が競争力を保ち、返済を続けられるかが判断点です。
省人化投資と増産投資では回収の見方が違う
効果が費用の削減で出るか、売上の増加で出るかで、見るべき点が変わります。
省人化投資は、売上が変わらないので運転資金は増えず、振れ幅も小さめです。落とし穴は「本当に人が減るか」で、人を減らさなければ削減効果は出ず、固定費だけ増えます。
増産投資は振れ幅が大きく、売上が立つ前に運転資金が先に出ていきます。生産ライン6,000万円(耐用年数10年、減価償却は年600万円)で追加売上1億円、限界利益率30%、固定費が1,200万円増える例を、法人税等を引いた後の現金で見ます(税率は会社によって違うので、自社の数字は税理士に確認してください)。
| 項目 | 標準ケース | 悪化ケース |
|---|---|---|
| 追加売上 | 1億円 | 6,000万円 |
| 税引前の現金増加(限界利益−固定費) | 1,800万円 | 600万円 |
| 税引後の現金増加 | 1,440万円 | 600万円 |
| 初期必要額(設備+追加運転資金) | 7,500万円 | 6,900万円 |
| 回収期間 | 約5.2年 | 約11.5年 |
標準ケースの法人税等は、会計上の利益(1,800万円−減価償却600万円)にかかる360万円としています。設備代だけなら約4.2年ですが、運転資金を足すと約5.2年。悪化ケースでは売上が4割減っただけで固定費が効き、回収は耐用年数を超えます。
借入で投資するなら、返済期間と回収期間を合わせる
返済期間は回収期間より長く、耐用年数の範囲内に収めるのが目安です。返済が回収より先に進むと、採算が合っていても現金が減っていきます。
上の設備6,000万円のうち5,000万円を借入、元金均等で返す場合、5年返済なら年間元金は1,000万円、10年返済なら500万円です。標準ケースはどちらでも回りますが、悪化ケース(税引後現金600万円)では、5年返済だと毎年400万円を既存の現金から持ち出し、10年返済なら辛うじて100万円残ります。減価償却600万円に対し元金返済が1,000万円あると、差額は税引後利益から出すしかないためです。
立ち上げに時間がかかるなら据置期間も相談してください。苦しくなってから返済条件の変更(リスケ)を頼むと、その後の新規融資が受けにくくなります。
「投資しない場合」とも比べる
投資案だけを評価すると判断を誤ります。投資しない場合に失う受注、増える修繕費、人手不足、不良や事故のリスクも試算してください。また、小型設備を段階導入する案や外注を続ける案とも比べます。最良の判断は「買う・買わない」の二択ではなく、複数案の中から選ぶことです。
よくある間違い
- 売上増加額をそのまま回収原資にする
- 補助金が出るから投資する
- 減価償却費だけを見て現金支出を見ない
- 設備本体以外の費用と運転資金を忘れる
- 楽観ケースしか作らない
補助金は投資の採算を良くしますが、需要のない設備を良い投資には変えません。
稟議・承認前のチェックリスト
発注書に印を押す前に、前提の妥当性、代替案、撤退ライン、実行後の検証タイミングを確認します。
- □ 追加売上の根拠が引合いで裏付けられている(引合いリスト)
- □ 付帯費用と追加運転資金が初期投資額に入っている(見積書一式)
- □ 段階導入・外注継続・投資しない案と比べた(各案の試算)
- □ 悪化ケースでも返済を払え、最低現預金を割らない(資金繰り表)
- □ 撤退ラインと、稼働12ヶ月後の検証日と担当者を決めた(投資計画書)
引っかかったら、最低現預金を割るなら返済期間を延ばすか投資額を縮める、転用できない専用設備ほど撤退ラインを先に決める、補助金の採択を前提に発注しない、が対応です。
銀行に設備資金を相談するときに聞かれること
設備資金の融資は、必ず支払い前に申し込みます。銀行は「何を買うか」を見積書や契約書で確認して貸すため、先に自己資金で払うと後から借りるのは原則難しくなります。見積が固まった段階で相談を始めてください。
| 聞かれること | 答え方 |
|---|---|
| 何のための投資ですか | 〇〇向け受注が月△△増え、今の設備では対応できない |
| 総額と見積は | 本体6,000万円、付帯300万円、運転資金1,500万円 |
| どうやって返しますか | 税引後現金は年1,440万円増。10年返済なら悪化時も払える |
| 悪化したら | 悪化ケースの試算を見せ、最低現預金〇〇万円を割らないと答える |
自己資金は「総額の〇割」と割合で答え、担保は既存担保の余力と経営者保証の扱いを確認しておきます。
面談前に持参する資料
- 見積書(内訳付き、できれば複数社)
- 投資計画書(効果の内訳、3ケース試算、回収期間)
- 12ヶ月以上の資金繰り表と直近の決算書・試算表
- 受注残や引合いの資料(補助金申請中なら申請書も)
補助金は採択されても入金は事業完了後の検査を経てからで、先に全額を払う資金が必要です。銀行には「補助金入金までのつなぎ資金」も含めて相談してください。
次にやること
初期支出、年間の追加粗利、削減費、追加固定費、運転資金、借入返済を一枚に並べ、3ケースで5〜10年の現金を試算してください。投資後の最低現預金残高まで見てから決めます。
よくある質問
リースと借入購入はどう比べますか?
月額負担だけでなく、総支払額、中途解約、保守、所有権、税務・会計上の扱い、資金余力を比べます。現金を残せる利点があっても、契約期間全体では高くなる場合があります。
省人化投資の効果はどう計算しますか?
単純な人員削減だけでなく、採用回避、残業削減、不良率低下、増産余力、安全性向上を分けて金額化します。「3人分の能力が出る」と「人件費が3人分減る」は同じではない点に注意します。
補助金は投資額から差し引いてよいですか?
採択されても、事業完了後の実績報告と検査を経て金額が確定するまでは入金されません。入金の見通しが立った段階で、実質負担を考える材料にできます。補助金がなくても事業として成立するかも確認してください。
設備代を先に自己資金で払ってしまいました。後から借りられますか?
原則として難しいと考えてください。設備資金の融資は見積書や契約書で使い道を確認してから実行されるため、支払い済みの設備の代金は使い道のない借入と見られます。運転資金として別に相談する道はありますが条件は厳しくなりがちなので、発注前に相談するのが最も確実です。
この設備投資をしても、会社の資金は回りますか?
回収年数だけでなく、追加運転資金、借入返済、悪化ケースまで含めて判断する必要があります。検討中の投資が会社全体の現金に与える影響を整理します。
60分無料|設備投資・資金計画チェック