社長の疑問
「借入は月商の何ヶ月分までなら大丈夫なのだろうか」
「銀行員に『借入が多いですね』と言われたが、本当に借りすぎなのか」
「借入を減らすべきか、来期の設備投資は進めてよいのか」
社長が知りたいのは教科書的な「適正倍率」ではなく、今の借入3億円が自社にとって重いのか、設備投資の前に返すべきなのか、次の面談で銀行員に何と答えるのか、という自社の判断です。
ところが同じ「月商3ヶ月分」でも、答えは条件で変わります。
- 業種(工場を持つ製造業か、薄利の卸売業か)
- 借入の使い道(新工場か、赤字の穴埋めか)
- 年間の元本返済額と、返済に回せるお金の大小
- 3期分の推移(増えた理由を言えるか)
この記事では倍率の出し方、自社の5つの数字で判断する手順、銀行員への答え方を整理します。
結論:月商倍率は入口にすぎず、返済後に現金が残るかで判断する
借入金月商倍率は「借入金総額÷平均月商」で出し、年商12億円・借入3億円なら3ヶ月分です。ただし、この倍率だけで安全か危険かは決められません。判断の軸は、年間の元本返済額が「税引後利益+減価償却費」の範囲に収まり、返した後にも現預金が残るかです。倍率が6ヶ月でもここが保てていれば慌てる必要はなく、1ヶ月でも崩れていれば危険です。
結論を左右するのは、借入金総額、今後12ヶ月の元本返済額、返済に回せるお金、手元の現預金、借入の使い道の5つです。
だから、まずやることは「減らす」ことではなく、この5つを1枚に並べ、自社の借入が利益を生み、返しても現金が残る借入かを確かめることです。同じ月商3ヶ月分でも中身が違う2社の例から見ていきます。
まず「借入金月商倍率」を出す
計算は簡単です。
借入金月商倍率 = 借入金総額 ÷ 平均月商
年商12億円なら平均月商は1億円で、借入金3億円なら月商3ヶ月分、6億円なら6ヶ月分です。
借入金総額は、貸借対照表の短期借入金・長期借入金(1年以内返済分を含む)・社債・役員借入金の合計です。平均月商は直近12ヶ月の売上を12で割ります。
この数字は入口として便利ですが、「3ヶ月なら安全」「6ヶ月なら危険」と機械的に決めるのは禁物です。
業種によって「普通の倍率」が違う理由
倍率が業種で違うのは、売上を作るのに必要な資産の大きさが違うからです。資産を多く持つ業種ほど、月商に対する借入は自然に大きくなります。
- 製造業C社(部品加工):月商5,000万円、借入3億円で6ヶ月
- 卸売業D社(食品卸):月商2億円、借入2億円で1ヶ月
- サービス業E社(多店舗):月商8,000万円、借入2億4,000万円で3ヶ月
C社の借入は工場と機械の設備資金で、減価償却費が返済原資になります。D社は売掛金と在庫を回す運転資金で、薄利で月商が大きいため倍率は低く出ますが、回収が遅れればすぐ足りなくなります。E社は出店のたびに倍率が上がるので、店舗ごとの投資回収で判断します。C社の6ヶ月がD社の1ヶ月より危険とは限りません。
見るべきは、自社の3期分の推移と同業他社との比較です。同業の水準は顧問税理士の業種別データや公的統計で確認できます。
同じ月商3ヶ月でも中身は違う
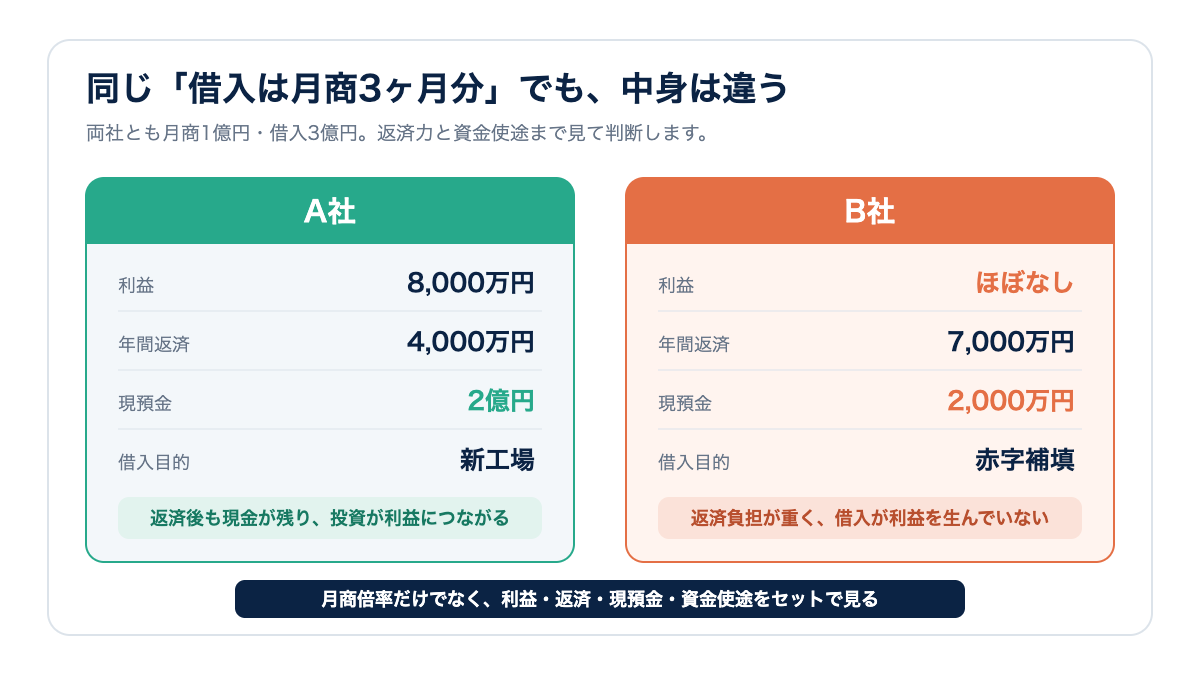
月商1億円、借入3億円の会社が2社あるとします。
A社は毎年8,000万円の税引後利益を出し、年間返済額は4,000万円、現預金は2億円です。借入は新工場のために使われ、受注も増えています。
B社は利益がほとんどなく、年間返済額は7,000万円、現預金は2,000万円です。赤字の穴埋めで借入が増えています。
どちらも月商3ヶ月分ですが、財務の余裕はまったく違います。
自社で見る5つの数字
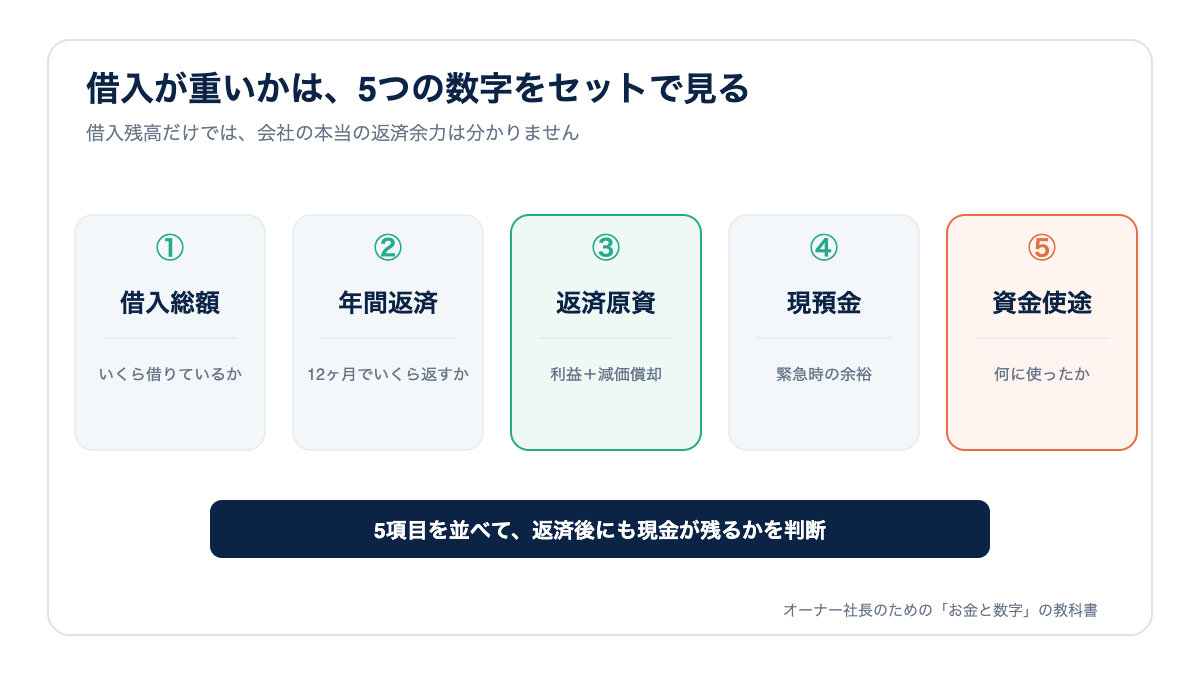
1. 借入金総額
短期借入、長期借入、社債、役員借入、リース債務を1本ずつ一覧にします。役員借入は銀行が自己資本に近いものとして見ることもあるため、他と分けて書いておきます。
2. 年間元本返済額
残高が同じでも、返済期間が短ければ毎月の負担は重くなります。借入明細から、今後12ヶ月の長期借入の約定返済(毎月決まった額の元本返済)を合計してください。手形貸付や当座貸越などの短期借入は売上代金の回収で返すお金なので、合計に入れず別に書いておきます。
3. 返済に回せるお金
簡易的には「税引後利益+減価償却費」が、本業から返済に回せるお金の目安です。これより年間返済額が大きい状態が続くなら、新たな借入や資産売却に頼ることになります。銀行は、これで借入を何年で返せるかを示す「債務償還年数」をよく確認します。
債務償還年数をA社・B社で計算してみる
債務償還年数 =(借入金総額 − 必要運転資金 − 現預金)÷(税引後利益 + 減価償却費)
必要運転資金は「売掛金+在庫−買掛金」です。この分は商売を回すために常に必要なので利益で返す借入から除き、現預金は返済に充てられるので差し引きます。
| 項目 | A社 | B社 |
|---|---|---|
| 借入金総額 | 3億円 | 3億円 |
| 必要運転資金 | 5,000万円 | 1億4,000万円 |
| 現預金 | 2億円 | 2,000万円 |
| 税引後利益+減価償却費 | 1億1,000万円 | 1,000万円 |
| 債務償還年数 | 約0.5年 | 14年 |
A社は、利益で返すべき借入が5,000万円(3億−5,000万−2億)しかなく、税引後利益8,000万円と減価償却費3,000万円で1年以内に返せます。年間返済4,000万円に対して1億1,000万円回せるので、返しても現金が積み上がります。
B社は、利益で返す借入が1億4,000万円あるのに、税引後利益200万円と減価償却費800万円で年1,000万円しか返せず、14年かかります。年間返済7,000万円に対して毎年6,000万円足りず、その不足を新しい借入で埋めているのが「借入が増え続ける」正体です。銀行の現場では10年を超えると慎重に見られやすいと言われますが、業種や銀行で違うので絶対の線ではありません。
数字は、借入金総額は借入明細、売掛金・在庫・買掛金・現預金は直近試算表、税引後利益と減価償却費は直近決算書から取ります。
4. 手元の現預金
借入3億円・現預金2億円の会社と2,000万円の会社では、緊急時の余裕が違います。返済を急いで、支払いに必要な現金まで減らさないでください。
5. 借入の使い道
成長に伴う運転資金、新工場、設備、M&Aなど将来の利益につながる借入か、赤字や回収できない在庫を埋める借入か。借入金の反対側にある資産の中身まで確認します。
5つの数字のチェックリスト
- □ 借入金総額を種類ごとに1本ずつ把握している(借入明細)
- □ 年間元本返済額が「税引後利益+減価償却費」より小さい(返済予定表)
- □ 債務償還年数が3期前より短い、または同業より長くない(3期分の決算書)
- □ 現預金が賞与月・納税月の支払いにも困らない(資金繰り表)
- □ 借入ごとに使い道と返済原資を一言で言える(借入明細)
すべて「はい」なら、倍率が高くても慌てる必要はありません。引っかかった項目は「よくある間違い」を見てください。
危険度は今の倍率より「変化」で見る
借入が増えていても、現預金、利益、売上、生産能力が同時に増えているなら成長投資の結果です。売上が横ばいなのに借入だけ増え、現預金が減っているなら注意が必要です。「なぜ前年より増減したか」を言える状態にします。
よくある間違い
一つ目は、借入が多いからすぐ返そうとすることです。返済で現金が薄くなれば、取引先の入金遅れや設備故障に耐えられません。一度返した借入を同じ条件で借り直せるとは限りません。賞与月・納税月の現預金が心配なら、繰上返済より運転資金の借入枠の確保が先です。
二つ目は、売上が伸びているから安心することです。月商が1億円から1億5,000万円に伸びれば売掛金と在庫もおよそ1.5倍になり、その分の運転資金が先に要ります。
三つ目は、借入残高だけを見ることです。重要なのは、毎年いくら返し、その後にいくら現金が残るかです。年間返済額が「税引後利益+減価償却費」を上回るなら、返済期間の長い借入への借換え(一本化)を銀行に相談します。これはリスケ(返済条件の変更)とは別物で、以後の融資に響きにくい方法です。債務償還年数が3期続けて伸びているなら、原因が投資か赤字かを分け、赤字なら返済より先に損失を止めます。
銀行員に「借入が多いですね」と言われたら
銀行員が聞くのは、資金使途、返済原資、今後の借入計画の3つです。
| 聞かれること | 答え方 |
|---|---|
| この借入は何に使いましたか | 2億円は新工場の建物と機械、1億円は増産に伴う売掛金と在庫です |
| 返済の原資は何ですか | 利益と減価償却費で年1億1,000万円あり、年間返済4,000万円に余裕があります |
| 前年より借入が増えた理由は | 月商が8,000万円から1億円に伸び、売掛金と在庫が3,000万円増えたためです |
| 今後の借入予定はありますか | 来期に第2ラインの設備投資を予定しており、支払いの前にご相談します |
コツは、借入を「減らします」と言わないことです。銀行が聞きたいのは減らす意思ではなく、返せる根拠です。
面談前に用意する資料
- 直近3期分の決算書と直近の試算表
- 借入明細(残高・返済予定・使途つき)
- 向こう6ヶ月〜12ヶ月の資金繰り表
- 設備投資の見積と投資回収の計算(予定がある場合)
次にやること
直近試算表と借入明細を用意し、月商、借入総額、今後12ヶ月の元本返済額、税引後利益、減価償却費、現預金を1枚に並べてください。各借入の使い道も書けば、重い借入と必要な借入を分けられます。借入を減らすこと自体が目的ではなく、必要な現金を確保しながら、成長に使ったお金を無理なく返せる状態をつくることが目的です。
よくある質問
借入が月商6ヶ月を超えていたら、すぐ返すべきですか?
すぐには返しません。工場建設やM&Aの直後なら一時的に倍率が高くなることがあります。資金使途、返済期間、投資から生まれる現金を確認し、手元資金を減らしすぎない返済計画にします。赤字補填で毎年増えているなら、返済を急ぐ前に本業の損失を止める方が先です。
現預金を差し引いた「実質借入」で見てもよいですか?
実質借入は財務余力を見るうえで役立ちます。ただし、現預金の全額が返済に使えるわけではありません。給与、仕入、納税、投資に必要な運転資金を残したうえで、余剰分と借入を比べてください。
借入が少ない会社ほど優良ですか?
借入の少なさだけでは決まりません。成長機会があるのに現金不足で投資できない会社よりも、返済可能な範囲で資金を確保し、利益を増やしている会社の方が強い場合があります。借入の有無ではなく、調達した資金から十分な成果を得ているかが重要です。
社長からの借入(役員借入金)は、月商倍率に含めますか?
自社で計算するときは含めて出し、役員借入を除いた倍率も並べておきます。銀行は、社長が返済を急がない役員借入を自己資本に近いものとして扱うことがありますが、その判断は銀行ごとに違います。相続や自社株評価への影響もあるので、役員借入の整理は税理士に確認してください。
御社の借入は、月商の何ヶ月分までが適正?
一律の月商倍率だけでは判断できません。直近の試算表と借入明細をもとに、借入余力、年間返済負担、手元資金、運転資金のバランスを整理します。
60分無料|会社の借入・財務チェック