社長の疑問
「銀行は決算書のどこを見て、貸すか貸さないかを決めているのか」
「面談で何を聞かれても答えられるようにしておきたい」
「税理士任せだが、社長として何を押さえておけばよいのか」
知りたいのは財務指標の一覧ではなく、「次の面談で、うちの決算書のどこを突かれ、何と答えれば融資が前に進むのか」という、自社の決算書に即した答えです。
ただし、銀行が重く見る箇所は会社の状況で変わります。
- 増収なのに減益か、減収でも利益は守れているか
- 現預金が決算日だけ厚く見えていないか
- 年間の元本返済額が返済原資に収まっているか
- 滞留在庫や社長への貸付金が資産に紛れていないか
- 決算後の足元がどう動いているか
この記事では銀行が見る7項目と、面談で使える答え方を整理します。
結論:銀行は7項目を「一つの物語」として見ている
答えは、特定の一行ではありません。銀行は売上と利益の推移、営業利益と経常利益、現預金、借入金と年間返済額、純資産、資産の中身、決算後の足元の7項目を一つの物語として読みます。中心は「年間元本返済額が税引後利益+減価償却費に収まるか」「滞留在庫や社長貸付金を引いた実質純資産がプラスか」の2点で、数字の良し悪しより「なぜそうなったか」を社長が語れるかで評価が変わります。
評価を左右するのは、3期分の増減理由を言えるか、一時要因を除いた平常時の利益を出しているか、今期の着地見込みに根拠があるか、悪い数字を自分から先に出せるか、の4つです。
だから、すべての指標を覚える必要はありません。7項目を自分の言葉で説明できる状態を作ることが、銀行との対話を変えます。順に見ていきます。
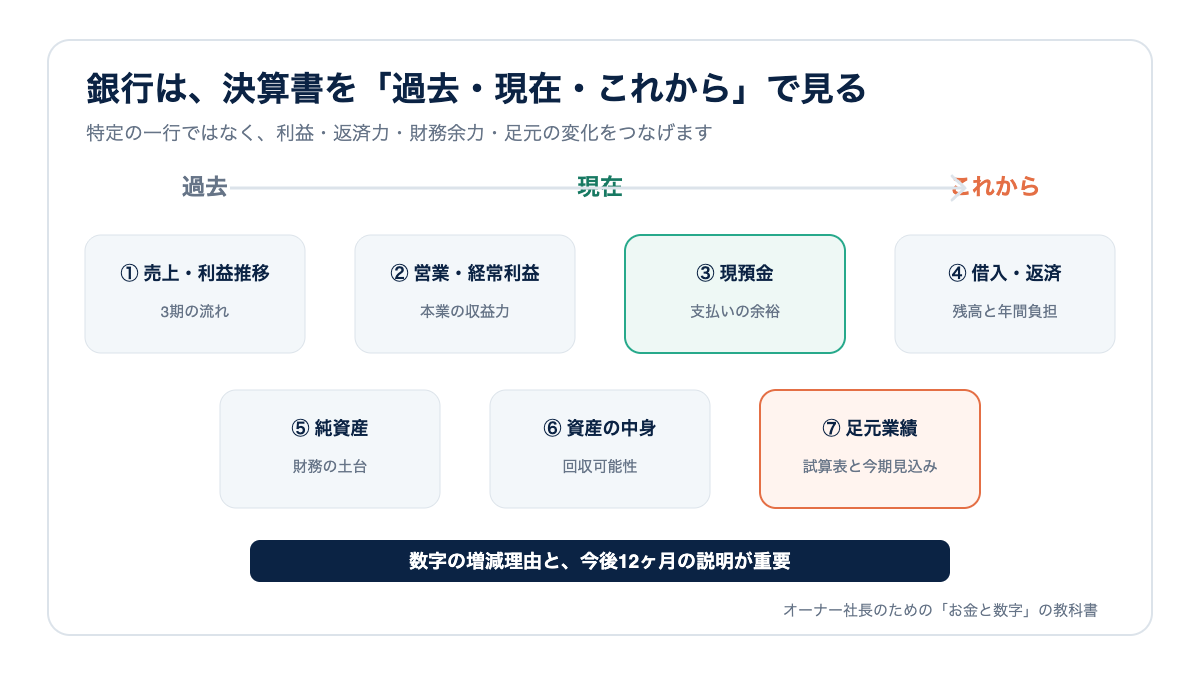
1. 売上と利益の推移
単年の黒字・赤字だけでなく、3期ほどの流れを見ます。売上が増えているのに利益率が下がっていれば、値下げ、原価上昇、固定費先行などの理由が必要です。
たとえば売上が8億円→9億円→10億円と伸びる一方、粗利率が30%→28%→26%、営業利益が4,000万円→3,600万円→2,600万円と落ちている会社があるとします。銀行が最初に聞くのは「なぜ粗利率が4ポイント落ちたのか」です。値引きか、原材料高か、低採算の得意先が伸びたのかで、今後の見通しが違うからです。
2. 営業利益と経常利益
本業で利益が出ているか、金利などを払った後も利益が残るかを確認します。補助金や資産の売却益で経常利益や最終利益だけが黒字になっている場合、本業の返済力とは分けて見られます。
銀行は損益計算書を「営業利益(本業)→経常利益(金利を払った後)→最終利益(一時的な損益を含む)」の順に読みます。営業利益が赤字で最終利益だけ黒字なら、必ず理由を聞かれます。一時要因を除いた「平常時の利益」を自分で計算して持参してください。
3. 現預金
決算日時点の残高だけでなく、月中や季節変動も重要です。決算日に一時的な借入で残高が多く見えても、実態は資金繰り表で分かります。
月次試算表で現預金が最も薄くなる月とその残高を言えると信頼されます。
4. 借入金と年間返済額
借入残高、月商との比率、短期・長期の内訳、年間元本返済額を見ます。借入が多くても返済原資が十分なら対応できますが、年間の元本返済額が「税引後利益+減価償却費」を上回る状態が続けば、追加融資への依存が高まります。
自社で確認するには、返済予定表から今後12ヶ月の元本返済額(長期借入の約定返済分)を合計し、直近決算の税引後利益(税率は会社によって違うので税理士に確認)と減価償却費の合計と比べます。手形貸付や当座貸越などの短期借入は売上代金の回収で返すお金なので、この比較には入れません。
たとえば年間返済額4,000万円に対し、税引後利益2,000万円+減価償却費1,500万円=3,500万円なら、毎年500万円足りません。続くなら、返済期間を延ばす借換え(一本化)を銀行に相談します。借換えはリスケ(返済条件の変更)とは別物で、リスケは最後の手段です。
5. 純資産
純資産は、これまで会社に蓄積した利益を含む財務の土台です。赤字で純資産が減り続けていないか、純資産がマイナスの「債務超過」になっていないかを確認します。なお、社長からの借入金は、返済を急がない前提であれば、銀行が自己資本に近いものとして見てくれる場合もあります。
「債務超過」と「実質債務超過」の見方
銀行は帳簿の純資産をそのままは信じません。回収できない売掛金、売れない在庫、社長への貸付金、含み損のある資産を差し引き、返済を急がない役員借入金を足して「実質純資産」を出します。これがマイナスなら「実質債務超過」です。
| 項目 | 金額 |
|---|---|
| 帳簿上の純資産 | 3,000万円 |
| 滞留在庫2,000万円・社長貸付金1,500万円(マイナス) | 3,500万円 |
| 実質純資産(役員借入金を足す前) | ▲500万円 |
| 返済を急がない役員借入金(プラス) | 2,000万円 |
| 実質純資産(役員借入金を足した後) | 1,500万円 |
帳簿では3,000万円の純資産がありますが、滞留在庫と社長貸付金を除くと500万円の実質債務超過です。役員借入金を自己資本とみなしてもらえれば1,500万円のプラスに戻ります。扱いは銀行ごとに違うので、「返済を急がない」と社長が明言し、可能なら書面で示しておきます。
実質債務超過のままでは新規融資が難しくなりやすいので、利益の積み上げ、滞留在庫の処分、社長貸付金の返済、役員借入金の資本への振替(DES)などで解消の道筋を先に示します。役員借入金の資本化は税務や自社株評価に影響するので、税理士に確認してから進めてください。
6. 売掛金・在庫・貸付金などの中身
決算書の数字は、金額だけでなく回収可能性が重要です。長期間回収できない売掛金、売れない在庫、社長や関係会社への貸付金は、帳簿上は資産でも、返済に使える現金とは限りません。
銀行員は勘定科目内訳書を見ながら、「なぜこの得意先だけ8ヶ月残っているのか」「在庫が増えた理由は」「貸付金はいつ返すのか」と聞きます。回収期日超えの売掛金一覧と滞留在庫の一覧を先に用意し、「回収済み」「処分予定」と答えられるようにしておきます。
7. 決算後の足元
融資判断の時点では、前期決算から何ヶ月も経っていることがあります。そこで直近試算表、受注、主要顧客の動き、資金繰り、今期着地見込みを確認します。
前期が悪くても、月次で改善が見えれば前向きな材料になります。
7項目の説明チェックリスト
- □ 3期分の売上・粗利率・営業利益の増減理由を言える(決算書)
- □ 現預金が最も薄くなる月と残高を把握している(月次試算表)
- □ 12ヶ月の元本返済額が税引後利益+減価償却費より小さい(返済予定表)
- □ 滞留在庫・社長貸付金を引いた実質純資産がプラス(勘定科目内訳書)
- □ 今期の着地見込みと根拠を言える(直近試算表・受注一覧)
引っかかった項目が、そのまま銀行の質問の中心になります。「なぜ」「いつまでにどうするか」を面談前に言葉にしておいてください。
銀行が知りたいのは「なぜ」と「これから」
たとえば粗利率が30%から26%に下がった会社があるとします。
「原材料が上がりました」だけでは不十分です。「主要材料が15%上がり粗利を4ポイント押し下げた。4月から価格改定し、現在の受注分では28%まで戻る。残りは仕入先変更で改善する」と説明できれば、数字と対策がつながります。
銀行員は社長の話をそのまま稟議書(社内の審査書類)に書きます。社内で案件を説明できる材料を渡してください。
よくある間違い
- 決算書を税理士に任せ、社長が変化の理由を説明できない
- 良い数字だけを強調し、悪化要因を隠す
- 決算が出てから初めて銀行へ説明する
- 売上計画だけを示し、利益・運転資金・返済をつなげない
悪い数字そのものより、社長が把握していないことの方が不安材料になる場合があります。
決算説明会の進め方と持参資料
決算書ができたら、銀行から求められる前に、社長から「決算の説明に伺います」と申し出てください。時期は税務申告後1〜2ヶ月以内が目安で、複数行あればメインバンクから順に同じ資料で回ります。順番は「業績の現状→増減の理由→今期の見込み→資金と借入の計画」。税理士が同席しても説明は社長自身がします。
| 聞かれること | 答え方 |
|---|---|
| 増収なのに減益の理由は | 材料費上昇で粗利率2ポイント低下。4月に価格改定済み |
| 在庫が増えていますね | 受注増に備えた先行手配で3ヶ月で回転。滞留品は今期中に処分 |
| 社長への貸付金はどう返しますか | 役員報酬から毎月50万円ずつ、2年で解消 |
| 今期の着地は | 上期は前年比8%増、受注残3ヶ月分。営業利益3,500万円 |
コツは、悪い数字を自分から先に出すことです。「悪化した項目」「原因」「対策と期限」をセットで先に話せば、面談の残りは前向きな話に使えます。
面談に持参する資料
- 直近3期分の決算書(勘定科目内訳書を含む)
- 直近の月次試算表と、今期の着地見込み
- 借入明細(残高・返済予定・使途)と12ヶ月資金繰り表
- 次の「1枚にまとめた説明資料」
次にやること
3期分の売上、営業利益、現預金、売掛金、在庫、借入金、純資産を横に並べ、増減の理由を一行ずつ書いてください。次に今期見込みと12ヶ月資金繰りを加えます。これが銀行説明の土台になります。
社長の説明は1枚にまとめる
銀行面談では、数字を大量に並べるより、前年差の大きい項目を絞る方が伝わります。「業績の現状」「増減の理由」「今後12ヶ月」「借入の目的と返済」の4枠をA4一枚にまとめ、詳細資料を添付します。税理士や経理に作成を任せても、説明は社長自身の言葉でできるようにします。
よくある質問
節税で利益を抑えると融資に不利ですか?
利益を抑えれば税負担は減りますが、返済力と自己資本の蓄積も小さく見えます。設備投資や成長資金を借りたい時期は、節税だけでなく、銀行へ示す収益力とのバランスを考える必要があります。
銀行へ試算表は毎月出すべきですか?
すべての会社が毎月提出する必要はありませんが、業績変動が大きい時期や大型調達の前は、月次で共有できる状態が望ましいです。数字が確定する速度も管理力の一部として伝わります。
悪い数字は先に伝えた方がよいですか?
重要な悪化は、原因と対応策を整理して早めに伝える方がよいでしょう。後から発覚すると、数字以上に信頼を損ねます。「何が起きたか」「資金にどう影響するか」「いつまでに何をするか」をセットにします。
決算書に社長への貸付金があると、融資に不利になりますか?
不利に働きやすい項目です。銀行は「会社の資金が社外に流出している」と見て実質純資産から差し引き、増え続けていると印象が悪くなります。役員報酬からの返済計画を示して実際に減らすのが一番の対策ですが、税務に影響するので税理士に確認してください。
銀行に伝わる数字の見せ方になっていますか?
決算書の良し悪しだけでなく、変化の理由と今後の見通しまで伝えることが重要です。直近の決算書・試算表・借入明細から、銀行が確認するポイントと説明材料を整理します。
60分無料|銀行説明・借入余力チェック