社長の疑問
「うちの会社は、あといくら借りられるのだろうか」
「設備投資に1億円かかる。銀行に相談する前に、通るかどうか見当をつけておきたい」
「借入は月商の何ヶ月まで、という目安は本当なのか」
知りたいのは融資の一般論ではなく、「この投資額を、いま申し込んで通るのか。通らないなら何を直せばよいのか」という、自社の決断に直結した答えです。
ただし、同じ「1億円の借入」でも、答えは条件で変わります。
- 何に使うお金か(設備か、運転資金か)
- 税引後利益と減価償却費で、年にいくら返せるか
- すでに借りている額と、保証付きとプロパーの内訳
- 担保や保証で銀行がどこまで守られるか
- 月次試算表や資金繰り表で、どこまで説明できているか
この記事では、この5つを自社で試算する手順まで整理します。
結論:一つの式では決まらず、5つのポイントの組み合わせで決まる
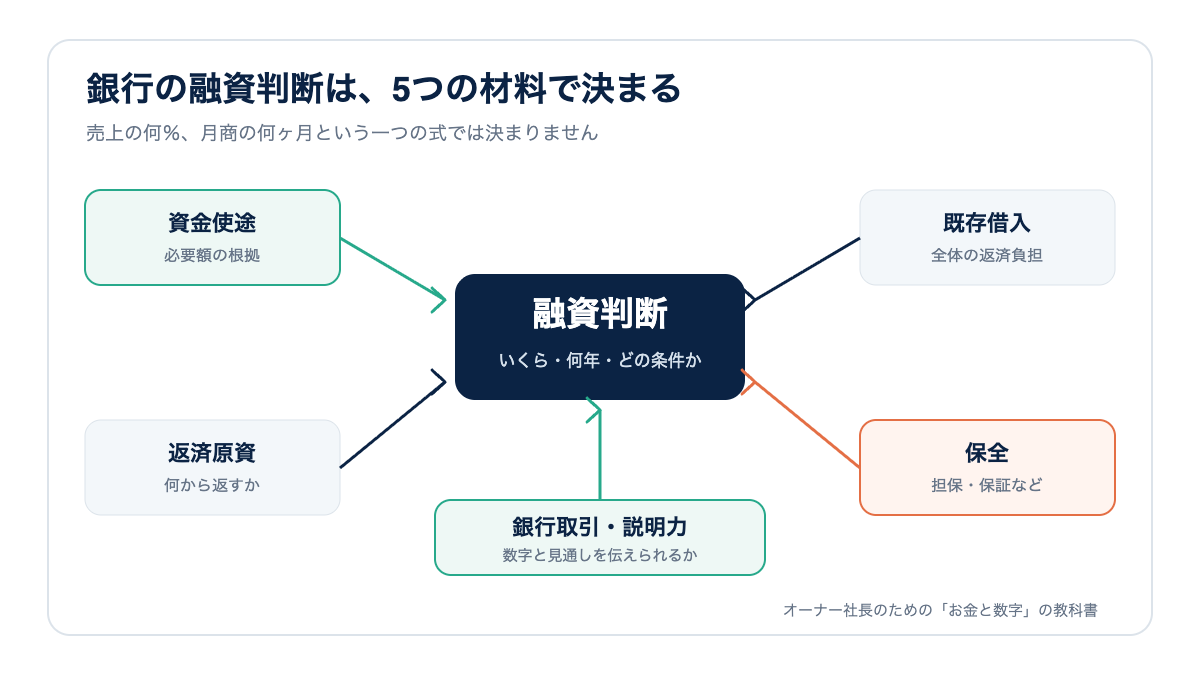
売上の何%、月商の何ヶ月といった一つの式で借入可能額は決まりません。資金使途、返済原資、既存借入、保全、銀行との取引状況の5つを組み合わせて判断されるのが実務です。目安になるのは、税引後利益+減価償却費(返済原資)が既存と新規の年間元本返済を上回るか、新規借入後の債務償還年数が10年を大きく超えないか、の2点です。
結論を左右するのは、使途の内訳を見積書で積み上げられるか、返済原資に既存返済後の余裕があるか、借入明細が保証付きに偏っていないか、現預金の厚み、の4つです。
だから社長がまずやることは、「いくら貸してくれますか」と銀行に聞くことではなく、この5点を1枚にまとめ、現実的な幅を持って相談に行くことです。順に見ていきます。
1. 何に使うお金か
銀行はまず、必要額の根拠を見ます。機械5,000万円、工事2,000万円、立ち上げ運転資金1,000万円のように内訳を積み上げた資金計画は説明しやすい一方、「念のため1億円」では判断材料が不足します。
運転資金なら、売掛金と在庫から買掛金を差し引き、事業に常時必要な立替額を示します。成長資金なら、売上増加によって運転資金がいくら増えるかを説明します。
設備資金は、支払いの前に申し込むのが原則です。払った後では使途が「穴の補填」になり、銀行は出しにくくなります。
2. 何から返すか
銀行融資の中心は返済可能性です。簡易的には「税引後利益+減価償却費」と年間元本返済額を比べます。
たとえば税引後利益4,000万円、減価償却費2,000万円なら、返済原資の目安は6,000万円です。既存借入の元本返済が年間4,500万円なら、新規借入の返済に使える余裕は大きくありません。
比べる返済額は長期借入の約定返済です。手形貸付や当座貸越などの短期借入は売上代金の回収で返すお金なので、ここには入れません。
3. すでにどれだけ借りているか
新規借入だけでなく、既存借入を含めた全体で判断されます。借入金月商倍率、債務償還年数(今の借入を年間の返済原資で何年かけて返せるか)、自己資本、現預金などから、財務の余裕を確認します。
同じ3億円の借入でも、現預金2億円を持つ会社と、現預金1,000万円の会社では状況が違います。
4. 万一のときに何で回収できるか
担保、保証、預金、信用保証協会などは、返済が計画通り進まない場合の備えです。ただし、担保があるから返済できない計画でも借りられる、という意味ではありません。基本は事業からの返済です。
保証付き融資とプロパー融資の違い
保証付き融資は、返せなくなったときに信用保証協会が銀行に立て替え払いをする仕組みです。銀行のリスクが小さいので、業歴が浅い会社や財務が弱い会社でも借りやすい反面、保証料がかかり、会社ごとの保証枠には上限があります(枠は取引銀行に確認してください)。
プロパー融資は、銀行が自分のリスクで貸すお金です。「事業で返せる」と銀行が判断して初めて出るので、プロパーで借りられること自体が信用の証明になります。保証枠は非常時のために温存し、通常の設備資金や運転資金はプロパーで借りる関係を作るのが定石です。
5. 銀行にどれだけ説明できているか
銀行は決算書だけでなく、会社の見通しと社長の管理力も見ます。月次試算表が早く出る、資金繰り表がある、計画との差を説明できる会社は、将来を検討しやすくなります。
5つのポイントを自社で試算する手順
銀行に行く前に、次の順番で1枚にまとめます。
- 資金使途:見積書から設備・工事・付帯費用を積み上げ、立ち上げ期の運転資金増加分を足す。
- 返済原資:直近決算の税引後利益と減価償却費(製造原価報告書の分も含む)を足す。
- 既存借入:今後12ヶ月の元本返済額を返済原資から引き、新規返済に回せる余裕を出す。
- 債務償還年数:(借入金総額−必要運転資金−現預金)÷(税引後利益+減価償却費)。
- 保全:担保に入れている不動産と入れていない不動産、保証付きとプロパーの内訳を書き出す。
債務償還年数を計算してみる
この後の具体例の会社(既存借入2億円、必要運転資金6,000万円、現預金5,000万円、税引後利益3,500万円、減価償却費2,500万円)で計算します。
(2億円−6,000万円−5,000万円)÷(3,500万円+2,500万円)=9,000万円÷6,000万円=1.5年
利益で返すべき借入は9,000万円しかなく、1.5年分の返済原資で返せる計算です。ここに設備投資1億円を新規で借りても、追加利益を見込まない場合で約3.2年、年2,000万円の追加キャッシュを見込めば約2.4年と、余裕があります。銀行は「投資の効果が出なくても返せるか」をこの数字で見ています。
| 項目 | 財務が強い会社 | 財務が重い会社 |
|---|---|---|
| 借入金総額 | 2億円 | 4億円 |
| 利益で返す借入(①) | 9,000万円 | 2億9,000万円 |
| 税引後利益+減価償却費(②) | 6,000万円 | 3,000万円 |
| 債務償還年数(①÷②) | 1.5年 | 約9.7年 |
| 1億円追加後(追加利益なし) | 約3.2年 | 13年 |
右の会社は、今でも約9.7年、1億円を足すと13年です。銀行の現場では10年を超えると慎重に見られやすいと言われますが、業種や銀行で違うので絶対の線ではありません。この会社が1億円を借りるには、新設備が生む追加利益を具体的に示すか、自己資金を厚くするか、既存借入の借換え(返済期間の長い借入への一本化)で年間返済を軽くするかが要ります。借換えはリスケ(返済条件の変更)とは別物です。
借入余力のチェックリスト
- □ 希望額を見積書と運転資金増加分から積み上げている(見積書)
- □ 返済原資が既存+新規の年間元本返済を上回る(決算書・返済予定表)
- □ 新規借入後の債務償還年数を計算した(借入明細・試算表)
- □ 保証付きとプロパーの内訳と保証枠の残りを把握している(借入明細)
- □ 投資後12ヶ月の最低現金残高が月の支払額を下回らない(資金繰り表)
具体例:設備投資1億円を考える会社
既存借入2億円、年間返済4,000万円、税引後利益3,500万円、減価償却費2,500万円の会社を考えます。
現在の返済原資の目安は6,000万円で、既存返済後の余裕は2,000万円です。新設備が毎年2,000万円の追加キャッシュを生む計画なら、その実現性と返済期間を示します。
返済期間で負担は変わります。1億円を7年で返せば年間の元本返済は約1,430万円、10年なら1,000万円です。余裕2,000万円に対して7年返済では残りが約570万円しかなく、追加利益が1年遅れただけで現金が減り始めます。10年返済にするか、据置期間(元本返済を始めるまでの猶予)を設備の立ち上がりに合わせて置くかが、銀行に相談する材料です。
「1億円借りられるか」ではなく、1億円を何年で返し、その間に現金が最も少なくなる月でも支払いを続けられるかを見ます。
よくある間違い
- 売上規模だけで借入可能額を考える
- 銀行から提示された上限を、そのまま適正額だと思う
- 必要になってから初めて相談する
- 楽観的な売上計画だけを出し、下振れ時の対応を示さない
借りられる額と、借りても安全な額は同じではありません。チェックリストで引っかかったら、投資額を分ける、自己資金を厚くする、返済期間を延ばす、の順に検討します。債務償還年数が長すぎるなら、新規の相談と同時に既存借入の借換えを相談します。
銀行員に聞かれることと答え方
| 聞かれること | 答え方 |
|---|---|
| 資金の使途と内訳は | 機械8,000万・工事1,500万・在庫500万。見積書あり |
| 返済の原資は | 返済原資6,000万−既存返済4,000万=余裕2,000万 |
| 他行の借入と予定は | 〇〇銀行1.2億、御行8,000万。今回は御行に一本で |
| 売上が計画を下回ったら | 2割下振れの資金繰りも作成済み。割りそうなら早めに相談 |
コツは、「いくら貸してくれますか」と聞かないことです。「この使途に、この返済計画で、この金額をお願いしたい」と社長が先に言う方が、銀行は稟議を書きやすくなります。
面談前に用意する資料
- 直近3期分の決算書と直近の試算表
- 借入明細(銀行別・保証付きかプロパーか・返済予定)
- 資金使途の見積書と投資後3年分の損益計画(下振れ時も)
- 向こう12ヶ月の資金繰り表(新規借入の返済を入れたもの)
次にやること
借入相談の前に、資金使途の見積書、直近試算表、借入一覧、12ヶ月資金繰り表、投資後の損益・現金計画をそろえます。そのうえで、希望額だけでなく返済期間と据置期間を含めて相談してください。
借入希望額は一つではなく幅で持つ
必要額を「最低限」「標準」「余裕を含む」の3段階で整理すると、銀行と条件を話しやすくなります。たとえば最低8,000万円、標準1億円、予備費を含め1.2億円とし、各金額で投資範囲と最低現金残高がどう変わるかを示します。
よくある質問
赤字だと借りられませんか?
赤字だけで決まるわけではありません。一時的な要因か、本業の構造的な赤字か、今後どう改善するか、手元資金や資産がどれだけあるかで判断は変わります。ただし「借りてから考える」ではなく、赤字の原因と改善時期を数字で示す必要があります。
担保があれば希望額まで借りられますか?
担保は回収の備えですが、融資の基本は事業からの返済です。担保価値が十分でも、返済原資が見えなければ希望通りにならないことがあります。
複数の銀行へ同時に相談してもよいですか?
問題ありません。ただし、資金使途と全体の調達計画を各行へ正確に伝えます。各行から別々に借り、必要額を大きく超えたり返済時期が重なったりしないよう、会社側で全体を管理してください。
保証付き融資とプロパー融資、どちらを先に使うべきですか?
財務に余裕があるうちにプロパーで借りる実績を作り、保証枠は残しておく方が、後の選択肢が広がります。業歴が浅い、直近が赤字などでプロパーが難しい段階では、保証付きで実績を作るのが先です。相談時に「プロパーでの検討は可能か」と一度は聞いてみてください。
御社は、あといくら借りても無理なく返せる?
借入可能額と適正額は違います。試算表、借入明細、資金使途、返済計画をもとに、借入余力と資金調達の組み立てを整理します。
60分無料|会社の借入余力チェック