社長の疑問
「大口のお客さんほど手間がかかる。本当に儲かっている取引先を、どう見分ければいいのか」
「売上上位の得意先から値引きを求められた。断ると売上が減るが、受けてよいのか」
社長が知りたいのは、上位の得意先のうちどこが現金を残していて、どこに条件変更を切り出すべきか、です。
同じ「得意先別の利益」でも、答えは次の条件で変わります。
- 配送・特急・返品・無償対応など、その取引先のためだけにかかる費用を集計できているか
- 売上原価に、取引をやめても減らない工場の人件費などが含まれているか
- 判断の目的が「条件変更」か「取引をやめるか」か
結論:粗利に加え、その取引に直接かかる手間と費用を見る
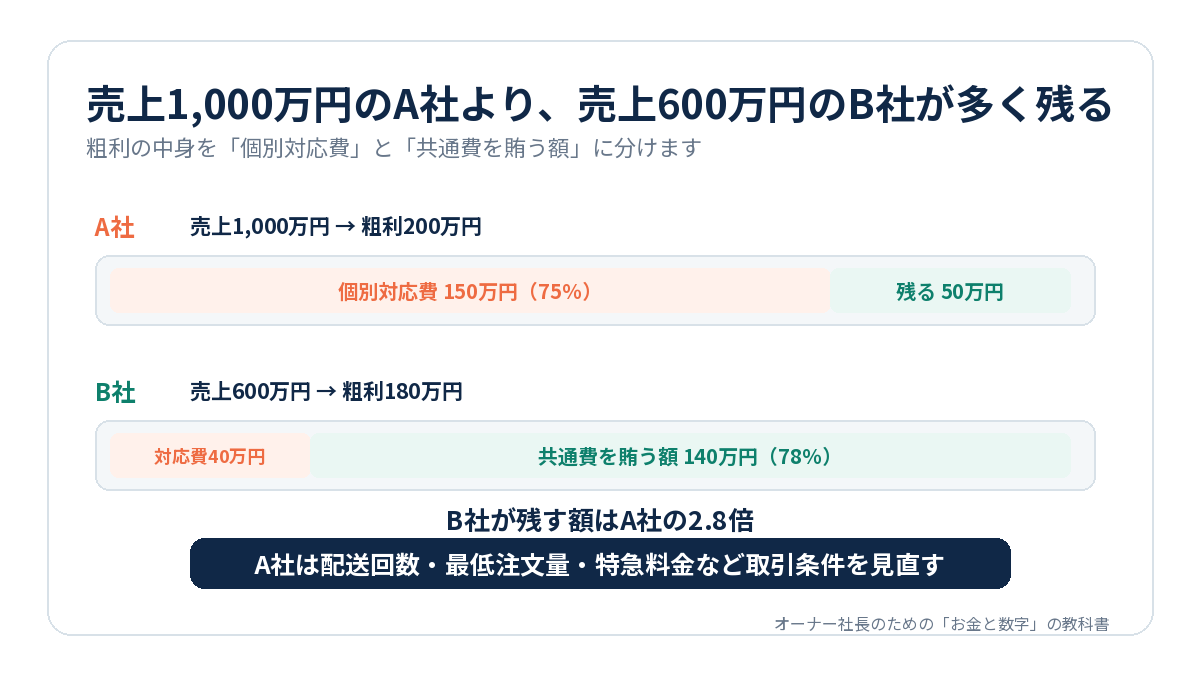
得意先ごとに、粗利から配送・特別加工・返品・無償対応など、その取引に直接かかった費用を引いた「貢献利益」で比べます。対象は売上上位10社、直近3ヶ月分で十分です。売上の順位と、会社に残る額の順位は、たいてい一致しません。 売上1,000万円のA社より600万円のB社の方が多く残る、ということが起きます。
差を生むのは、値引きの深さ、小口配送や特急対応の回数、返品・再加工の頻度、無償対応の工数です。売上が大きいほど「ついでに」を断りにくく、請求されない手間が積み上がります。
ただし、本社共通費まで機械的に割り振った結果だけで、取引をやめる判断はしません。やめて実際に減る費用と残る費用を分け、まずは配送の集約や無償対応の有償化など、値上げより負担の小さい条件変更から考えてください。
なぜ、大口顧客でも利益が残らないのか
大量発注でも、値引きが大きく、小口配送や短納期対応が多ければ、会社に残る金額は小さくなります。こうした費用は運賃、人件費、外注費などに分散し、全社の集計だけでは見えにくくなります。
また、対応工数が多い顧客に現場が占有されると、ほかの利益を生む仕事を受けられない場合もあります。
大口ほど手間がかかりやすいのは、取引額が大きいほど先方の発言力が強く、「ついでに」「今回だけ」の依頼を断りにくいからです。断らなかった依頼は請求されず、費用だけが自社に残ります。手間を金額にして見える形にしないと、値引きも無償対応も止まりません。
具体例:売上が小さいB社の方が貢献している
架空の月次例です。追加対応費は、各顧客のために発生した配送・外注・作業等を一定のルールで集計した金額です。
| 項目 | A社 | B社 |
|---|---|---|
| 売上 | 1,000万円 | 600万円 |
| 粗利 | 200万円 | 180万円 |
| 個別の追加対応費 | 150万円 | 40万円 |
| 共通費を賄うために残る額 | 50万円 | 140万円 |
A社の売上は大きくても、残る額はB社より少なくなっています。A社には配送回数の集約、最低注文量、特急料金などを提案する余地があります。
ここで残る額(管理会計では「貢献利益」と呼びます)は、会社全体の営業利益ではありません。本社の人件費など、まだ差し引いていない共通費があります。また、社員の作業時間を金額換算した費用は、取引終了で直ちに支出が減るとは限りません。
集計表の作り方:売上上位5社を並べる
実際の集計表は、上の2社を売上上位5社に広げ、追加対応費を「配送・特急」「返品・再加工」「無償対応の工数」の3つの内訳で持ち、最後に貢献利益と月の対応件数を並べます。A社は売上首位でも貢献利益率5%で最下位、売上300万円で対応件数が月20件のD社も同じ型で率10%、といった形が見えてきます。
各行の数字は、次の資料から取ります。
- 売上・売上原価:販売管理データか請求書の得意先別集計
- 配送・特急:運送会社の請求明細を納品先ごとに集計。自社便なら配送回数×1回あたりの目安額
- 返品・再加工:返品伝票の金額と、再加工にかかった外注費・材料費
- 無償対応の工数:図面変更、検査書の追加などにかかった時間×1時間あたりの目安額(例:3,000円)。時間は日報か、件数×標準時間で概算
- 対応件数:受注、問い合わせ、変更依頼の件数。金額が取れないうちは、この件数だけでも並べます
集計表の売上と粗利の合計は、試算表の数字と照合します。
自社で見るポイント
まず、売上、原価、粗利額、個別対応費を並べます。工数が取れないなら、特急配送回数や対応件数など、集めやすい情報から始めます。比較できるよう、集計ルールは毎月そろえます。
配送費・外注費がすでに原価に含まれている場合は、同じ費用を二重に差し引かないようにします。改善案は値上げだけではありません。納期を長くする、注文をまとめる、仕様を標準化する、無償対応を契約に分けるなど、取引条件を変える方法があります。
採算管理のチェックリスト
- □ 上位10社の売上・粗利・追加対応費を3ヶ月分並べた(販売管理データ)
- □ 追加対応費の集計ルールを書き、毎月同じにしている
- □ 配送費・外注費を原価と追加対応費で二重に引いていない
- □ 貢献利益の低い先で、やめたら減る費用と残る費用を分けた
- □ 値上げ以外の条件変更案を得意先ごとに持っている
引っかかった項目の考え方は、この後の「限界利益で見る」と「条件変更の判断」で説明します。
よくある間違い
共通費を売上比率で配賦し、赤字になった顧客を即座に切ることです。その顧客を失っても共通費が残れば、全社利益がかえって下がることがあります。製造業では売上原価に工場の人件費や減価償却費など、取引をやめても減らない費用が含まれます。失う利益は、売上から材料費・外注費など売上に比例して増減する費用だけを引いた「限界利益」で見る方が正確です。
取引をやめる判断は限界利益で見る
A社を製造業の例で分解します。売上原価800万円のうち、材料費・外注費が550万円、工場の人件費・減価償却費の配分が250万円だったとします。追加対応費150万円のうち、配送と返品の100万円は取引をやめれば減りますが、無償対応の工数50万円は社員の時間なので、取引がなくなっても給与は減りません。
| 項目 | A社 |
|---|---|
| 売上 | 1,000万円 |
| 売上に比例して減る費用 | 650万円 |
| 限界利益(やめると失う額) | 350万円 |
| やめても残る費用 | 300万円 |
| 貢献利益(共通費を賄う額) | 50万円 |
貢献利益は50万円しかありませんが、取引をやめると失うのは限界利益350万円で、残る費用300万円は他の得意先で賄わなければなりません。取引をやめてよいのは、空いた工場の能力と社員の時間で、350万円を超える限界利益を新たに稼げる見込みがあるときだけです。
一方、条件変更の判断は貢献利益50万円を基準にします。「この50万円を、どの条件をどう変えればいくらまで増やせるか」を考えます。
条件変更の判断:A社で試算する
A社に対して考えられる手と、貢献利益への効果の目安(月)です。
- 配送の集約・最低ロット:月48件の納品を週1回にまとめ、配送費70万円を半分に(+35万円)
- 無償対応の有償化:図面変更・検査書追加・特急対応を見積に含め、50万円の半分を請求(+25万円)
- 値上げ:材料費・物流費の上昇分として3%(+30万円)
- 取引縮小:限界利益が減る一方、減る費用は少ないため最後の手段
上の3つを合わせると、A社の貢献利益は50万円から140万円になり、B社と並びます。順番は、先方の負担が小さい「配送の集約」から始め、次に「有償化」、最後に「値上げ」です。値上げから切り出すと、先方は他の条件変更にも身構えます。
得意先に条件変更を切り出すときの伝え方
交渉で大切なのは、数字と代案を持っていくことです。「手間がかかるので」と言うだけでは、先方の担当者は上司に説明できません。
- 配送の集約:「月48回の納品を週1回にまとめさせてください。納期は守り、急ぎの分は特急便として別料金で対応します」
- 無償対応の有償化:「図面変更と検査書の追加は、今後は見積に含めさせてください。今の単価には入っていません」
- 値上げ:「材料費と物流費が上がっており、○月出荷分から3%お願いしたいと考えています」
伝え方のコツは、担当者ではなく決裁者に、実際の回数・件数を持って、閑散期に、「やめる」とは言わずに切り出すことです。適用は2〜3ヶ月先にして、先方が社内で調整する時間を残します。値上げの申し入れは正当な交渉ですから、遠慮する必要はありません。
税理士・経理に頼むこと、銀行に聞かれること
集計表は経理が作れますが、追加対応費のルールは社長と現場で決めます。税理士には「得意先別の売上と粗利を販売管理データから出せる形にしたい」と頼み、会計ソフトの補助科目や取引先コードの使い方を相談します。
銀行は決算説明で「主要取引先への依存度と採算はどうですか」と聞きます。「売上首位のA社は貢献利益率が5%と低く、配送条件の変更と値上げを申し入れています。B社・C社は20%以上で、ここを伸ばします」と答えられれば、大口依存への懸念に数字で応えられます。
次にやること
売上上位10社について、直近3ヶ月の粗利と追加対応費(金額が取れなければ対応件数)を並べてください。一社を選び、価格・配送・納期・仕様のどこを変えるか決めます。変更後は、売上が減ったかだけでなく、会社に残る額と現場の余力が増えたかを確認します。
最初の一社は、対応件数が多く条件変更の効果が見えやすい先を選ぶと、交渉と集計の練習になります。
よくある質問
Q. 大口のお客さんほど手間がかかる。本当に儲かっている取引先を、どう見分ければいいのか
A. 売上や粗利の大きさではなく、粗利からその取引先のためだけにかかる配送・外注・特急対応などの費用を引き、残る額で比べます。まずは売上上位10社について、直近3ヶ月分を並べてみてください。
Q. 商品別・得意先別の採算は、最初に何から見ればいいですか?
A. 売上と粗利だけで終わらせず、配送、特別加工、返品、保守、追加対応などの費用を確認します。まずは、売上の大きい商品や得意先に絞れば十分です。
Q. 無償対応の工数は、どうやって金額にすればいいですか?
A. 対応にかかった時間に1時間あたりの目安額(給与と社会保険料などから経理が出す)を掛けます。最初は「図面変更1件30分」のように標準時間を決め、件数を掛けるだけで構いません。金額の正確さより、毎月同じルールで比べられることが大切です。
Q. 値上げを断られたら、取引をやめるべきですか?
A. すぐにはやめません。値上げの前に配送の集約や無償対応の有償化など、先方の負担が小さい条件変更を提案します。それでも改善しない場合は、取引をやめると失う限界利益と、空いた能力で稼げる利益を比べて判断します。
利益構造チェック
売上の大きい取引先が、一番利益を残すとは限りません。商品・得意先別の粗利と追加対応を見て、価格や取引条件を見直す先を整理します。