
社長の疑問
「粗利率は業界でも悪くない。それなのに営業利益が少ないのは、なぜだろうか」
「販管費が増えている自覚はある。だが、どこを削ればよいのか」
「銀行に『粗利率のわりに利益が薄いですね』と言われた。どう答えればよいのか」
社長が本当に知りたいのは、粗利率の評価ではなく、売上があといくら落ちたら赤字になるのか、そして販管費のどれを削り、どれを守るべきかです。
同じ「粗利率は高いのに利益が薄い」でも、原因は次の条件で変わります。
- 現場人件費を原価に入れているか、販管費に入れているか
- 販管費のうち、売上に連動する費用と毎月固定の費用の割合
- 増えた販管費が先行投資か、通常運営か、効果不明か
- 粗利額に対して、固定費が何割を占めているか
この記事では、損益分岐点で自社の利益構造を見る手順を示します。
結論:粗利率の高さではなく、粗利額が販管費を賄えているかを見る
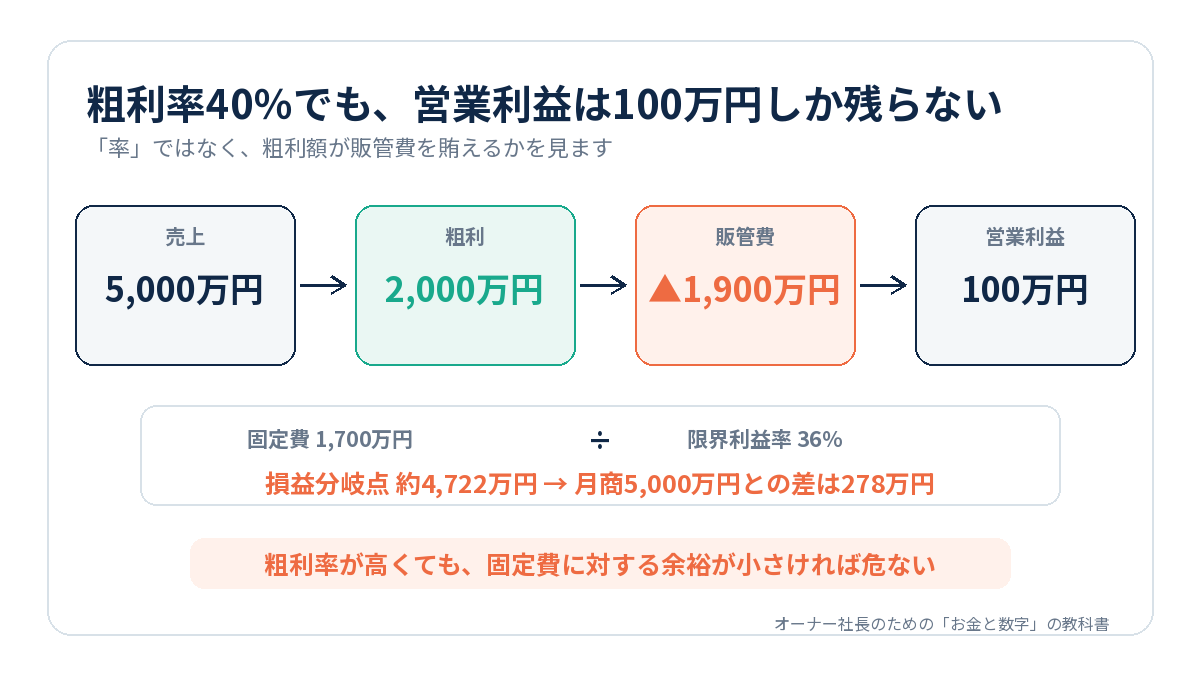
粗利率40%でも、粗利額2,000万円に対して固定費が1,700万円あれば営業利益は100万円で、売上が6%落ちれば赤字です。粗利率15%の卸売業が、売上2割減でも黒字を保つことは珍しくありません。営業利益を決めるのは「率」ではなく、「粗利額−販管費」という金額の差です。
利益の残り方を左右するのは、粗利額に対する固定費の重さ、限界利益率(売上から変動費を引いて残る割合)、損益分岐点売上と今の売上との差、増えた販管費がいつ粗利を増やすのか、です。
だから、まず販管費を固定費と変動費に分け、損益分岐点売上を一度計算してください。「あと何%落ちたら赤字か」が分かれば、削る費用と守る費用の区別がつきます。
なぜ、粗利率だけでは判断できないのか
粗利(売上総利益)は売上から売上原価を引いた金額です。営業利益は、そこから販管費を引いた金額です。ただし、何を原価に含めるかは事業や会計処理によって違います。
例えば現場人件費を原価へ入れる会社と、販管費へ入れる会社の粗利率は、そのまま比較できません。また、販管費がすべて固定費というわけでもなく、配送件数で増える運賃や販売手数料もあります。
もう一つの落とし穴は、粗利率を「他社より高いか」で見てしまうことです。銀行や税理士が気にするのは、粗利率の高低より、粗利額で固定費を払った後にいくら残るかです。
具体例:粗利率40%でも利益は小さい
架空の会社で、月商5,000万円、粗利率40%なら粗利額は2,000万円です。販管費1,900万円を引くと営業利益は100万円になります。
販管費の内訳を調べると、売上に連動する費用が200万円、毎月ほぼ固定の費用が1,700万円でした。売上原価もすべて売上に比例すると仮定すれば、変動費は売上の64%(原価60%+連動する販管費4%)で、売上から変動費を引いて残る割合(限界利益率)は36%です。粗利率の40%より低い点に注意します。
この仮定では、固定費1,700万円÷36%=約4,722万円が損益の分かれ目になります。月商5,000万円との差は約280万円、率にして約6%しかなく、売上が6%ほど落ちると赤字になる計算です。実際には原価にも固定費が含まれることがあるため、自社の費用の動き方で分類します。
粗利率15%の卸売業と並べてみる
同じ計算を、粗利率の低い卸売業(月商2億円、原価率85%、売上連動の販管費600万円)で行うと、見え方が逆転します。
| 項目 | 例1(月商5,000万円) | 例2 卸売業(月商2億円) |
|---|---|---|
| 粗利額(粗利率) | 2,000万円(40%) | 3,000万円(15%) |
| 販管費(うち固定費) | 1,900万円(1,700万円) | 2,500万円(1,900万円) |
| 営業利益 | 100万円 | 500万円 |
| 限界利益率 | 36% | 12% |
| 損益分岐点売上(安全余裕率) | 約4,722万円(約6%) | 約1億5,833万円(約21%) |
例2は粗利率が例1の半分以下ですが、粗利額3,000万円で固定費1,900万円を賄っており、売上が2割落ちても赤字になりません。例1は粗利率が高いのに、固定費が粗利額の85%を占めているため余裕がありません。問題は粗利率ではなく、粗利額に対する固定費の重さです。
損益分岐点売上を自社で計算する手順
- 直近12ヶ月の損益計算書(販管費の内訳と、製造業なら製造原価報告書)を用意します。
- 売上原価と販管費の科目を「変動費」「固定費」に分けます。金額の大きい上位10科目だけ分ければ、残りはまとめて固定費で構いません。
- 変動費の合計÷売上=変動費率、1−変動費率=限界利益率を出します。
- 固定費の合計÷限界利益率=損益分岐点売上です。
- (今の売上−損益分岐点売上)÷今の売上=安全余裕率です。何%あれば安心かは業種で違いますが、1割を切ると一件の失注で赤字になりやすい、と考えてください。
固定費と変動費の分け方
基準は「売上が1割減ったとき、翌月に自動的に減るか」です。科目名ではなく、契約と運用で決めます。材料費・商品仕入、外注加工費、運賃、販売手数料は変動費が目安ですが、月額固定の外注契約や定額のチャーター便は固定費です。正社員の人件費、役員報酬、地代家賃、リース料、減価償却費、予算で決める広告費は固定費で、残業代やパートの時給分、成果報酬型の広告は変動費寄りです。水道光熱費は基本料が固定費、使用量分が変動費です。
迷う科目は、過去12ヶ月の売上と費用を月ごとに並べ、売上が下がった月に費用も下がっているかで判断します。
自社で見るポイント
販管費の大きい順に、金額、前年同月との差、増えた理由を確認します。人件費なら人数と一人当たり費用、物流なら件数と一件当たり費用に分けると原因が見えます。
次に、増えた費用を「将来の売上に向けた先行支出」「通常運営に必要」「効果が確認できないもの」に分けます。先行投資なら、いつどれだけ粗利を増やす予定かを決めます。
利益構造のチェックリスト
- □ 粗利額−販管費が直近6ヶ月で減っていない(月次試算表)
- □ 販管費上位5科目の前年同月差と理由を言える(販管費内訳)
- □ 固定費・変動費に分け、限界利益率を出している(販管費内訳)
- □ 損益分岐点売上と今の売上との差を%で把握している
- □ 増えた販管費を先行投資・通常運営・効果不明に分けている(予算)
引っかかった項目があるときは、固定費の中身と粗利を増やす手を一つずつ決めます。
よくある間違い
販管費を一律10%削減することです。受注を支える営業や品質管理まで削ると、かえって粗利が落ちる場合があります。削減額だけでなく、売上・品質・現場負担への影響も確認します。
また、減価償却費は現金支出がないから無視してよい、ということでもありません。将来の設備更新の資金まで残るかを見ます。
固定費を下げる効果は、損益分岐点で測ると分かりやすくなります。例1で固定費を150万円下げれば、損益分岐点売上は1,550万円÷36%=約4,306万円に下がり、安全余裕率は約6%から約14%に広がります。同じ150万円でも、粗利を生む人員を減らして得た150万円と、使っていないシステムや不要な倉庫をやめて得た150万円では、翌年の粗利への影響が違います。
税理士に頼むこと、社長が決めること
固定・変動の分類は、税理士に丸投げしても社長の判断に合う形にはなりません。税理士には「試算表の販管費を固定費と変動費に分けて出してほしい」「製造原価に入っている人件費・減価償却費はいくらか」と具体的に頼みます。経理には上位10科目の前年同月比較表を毎月作ってもらいます。
どの科目を固定費・変動費とするか、増えた費用が先行投資か効果不明かは、契約と運用を知っている社長が決めます。原価と販管費のどちらに人件費を入れるかは会計処理の選択なので、変更するなら税理士に確認してください。
銀行員に「粗利率は高いのに営業利益が薄いですね」と言われたら
決算説明で銀行員が気にするのは、粗利率ではなく固定費の重さと、来期に利益が増える根拠です。数字で答えられれば評価は下がりません。
| 聞かれること | 答え方 |
|---|---|
| 粗利率のわりに営業利益が少ないのはなぜですか | 「販管費1,900万円のうち1,700万円が固定費で、損益分岐点は月商約4,700万円です」 |
| 販管費が前年より増えた理由は | 「営業2名の増員と広告費です。来期に粗利で月300万円増える計画を月次で追っています」 |
| 固定費を下げる予定は | 「倉庫解約とシステム見直しで月150万円下げ、損益分岐点を約4,300万円にします」 |
| 粗利を増やす手はありますか | 「採算の低い得意先3社に条件変更と値上げを申し入れ、粗利率を1ポイント上げます」 |
面談前に用意する資料
- 直近3期分の決算書(販管費内訳・製造原価報告書を含む)と直近の試算表
- 販管費上位5科目の前年同月比較と増減理由のメモ
- 固定費・変動費の分類表と損益分岐点売上の計算
- 固定費を下げる施策と粗利を増やす施策の一覧(金額・時期入り)
次にやること
直近6ヶ月の粗利額と販管費を並べ、販管費上位五項目の増減理由を書いてください。その中から、効果の薄い支出の停止、契約条件の変更、粗利を増やす施策を一つずつ選び、翌月の利益にどう効いたかを追います。
あわせて、損益分岐点売上を一度計算してください。「売上があと何%落ちたら赤字か」が分かるだけで、固定費を増やす判断の慎重さが変わります。
よくある質問
Q. 粗利率は業界でも悪くない。それなのに営業利益が少ないのは、なぜだろうか
A. 多くの場合、粗利額に対して販管費、特に毎月ほぼ固定の費用が大きいことが原因です。粗利率ではなく粗利額と販管費を並べ、費用を固定的なものと売上に連動するものに分けて、損益の分かれ目となる売上と今の売上の差を確認します。
Q. 粗利と販管費のバランスを見直すとき、最初に確認することは?
A. 直近6ヶ月の粗利額と販管費を並べ、販管費の大きい上位五項目について、前年同月との差と増えた理由を確認します。そのうえで、先行投資、通常運営に必要な費用、効果が確認できない費用に分けます。
Q. 固定費を下げるのと粗利を増やすのは、どちらを先にやるべきですか?
A. 効果が確認できない固定費の停止が先です。すぐに効き、売上への影響がないからです。ただし、営業や品質管理など粗利を生む人員の削減は最後にします。並行して、採算の低い得意先の条件変更や値上げで粗利額を増やす手を打ちます。
Q. 現場の人件費を原価に入れるか販管費に入れるかで、何が変わりますか?
A. 粗利率は変わりますが、営業利益は変わりません。他社や業界平均と粗利率を比べるときは、どちらに入れているかをそろえてから比べてください。会計処理を変えると過去との比較もしにくくなるので、変更は税理士に確認してから行います。
利益構造チェック
粗利が出ているのに利益が残らない原因を確認します。粗利額、販管費、固定費の動きから、削る支出と伸ばす粗利の優先順位を整理します。