社長の疑問
「利益は出ているのに、倉庫の商品が増えるほど現金が減る。売れる商品なら問題ないのでは?」
「決算では黒字なのに、なぜ月末の支払いが苦しいのか」
社長が知りたいのは在庫の会計処理ではなく、自社の現金がどの在庫に、いくら、いつまで滞留していて、いつ戻ってくるか、です。
同じ「在庫が増えた」でも、答えは条件で変わります。卸売業か製造業か、仕入の支払いと販売の回収が何ヶ月後か、増えた在庫が受注にひも付くのか見込みなのか、滞留品目がどれだけあるか。この記事では在庫が現金に戻るまでの月数と銀行への説明の仕方を整理します。
結論:在庫は、売って代金を回収するまで使えないお金
在庫を仕入れて代金を払えば現金は減りますが、売れるまで費用にはならず、資産として持ち越されます。そのため利益と現金の動きがずれます。本文の架空例(月商5,000万円の卸売業、翌月末払い・翌月末回収)では、在庫を積んでから現金が戻るまで3ヶ月かかり、その間の月は利益が出ているのに現金が減ります。製造業なら4ヶ月前後です。売れる商品でも、仕入代金を払ってから販売代金が入るまでの間、その分の現金は会社から消えています。
ずれの大きさを左右するのは、支払条件と回収条件の間の月数、増えた在庫の目的(通常販売用、季節需要用、受注ひも付き、長期滞留)、製造業なら加工の期間、立て替える現金が手元か借入枠にあるか、です。
だから、見るべきは在庫が増えた事実ではなく「何のために増え、いつ現金に戻るか」です。以下で、試算表から自社のずれを出す手順と、銀行に聞かれたときの答え方を説明します。
なぜ、在庫を買っても利益は同じようには減らないのか
商品を販売する事業では、通常、売れた商品の仕入原価を売上に対応する費用として計上します。未販売の商品は在庫として残ります。
ところが仕入先への支払日は、販売や回収を待ってくれるとは限りません。在庫を長く持つほど、会社が先に出したお金は長く戻らなくなります。販売できても掛け売りなら、そこからさらに入金まで待ちます。
つまり、在庫に関わるお金の動きは「仕入(発注・入荷)」「仕入代金の支払い」「費用になる(売れる)」「販売代金の入金」の4つの時点に分かれます。損益計算書に出るのは3番目だけで、現金が動くのは2番目と4番目です。この2つの間が長いほど、利益と現金のずれは大きくなります。
具体例:3,000万円仕入れた月に何が起きるか
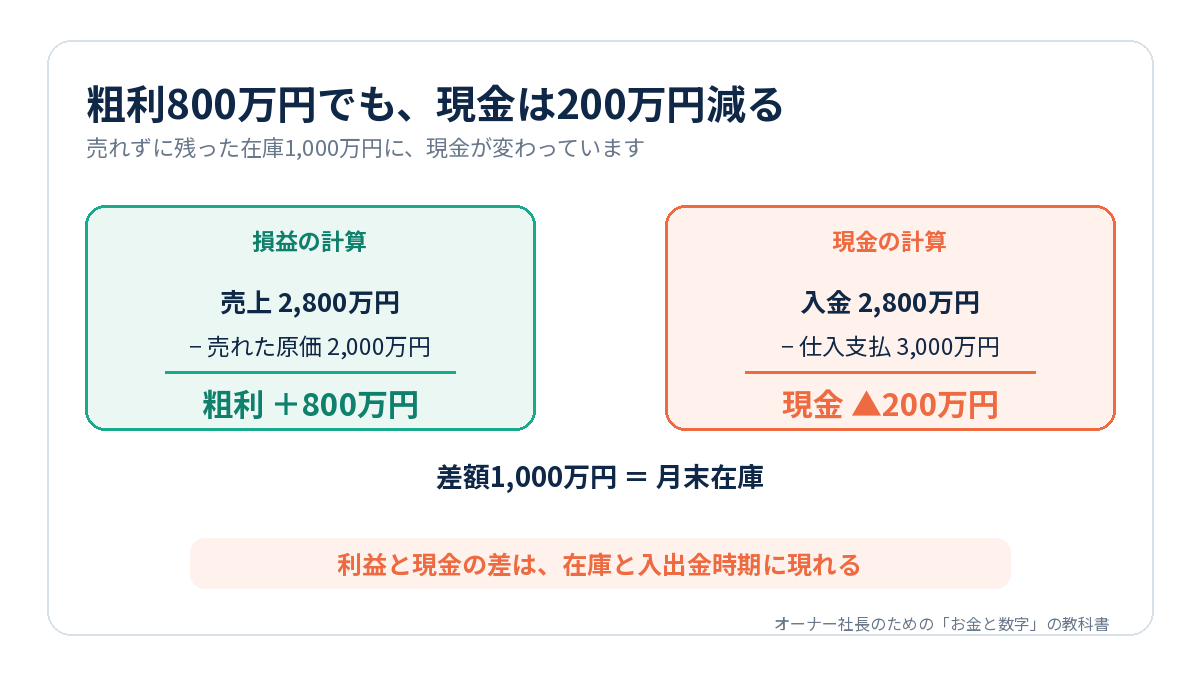
以下は架空の例で、税金やほかの経費は省略します。月初在庫はなく、商品を3,000万円で仕入れて当月に全額支払いました。そのうち原価2,000万円の商品を2,800万円で販売し、販売代金も当月に回収したとします。
売上2,800万円から売れた分の原価2,000万円を引いた粗利は800万円です。一方、現金は入金2,800万円−仕入支払い3,000万円=▲200万円。粗利は800万円でも、現金は200万円減っています。差の1,000万円は、月末に原価1,000万円の在庫として残っています。さらに、販売代金が翌月入金なら、当月の現金は3,000万円減ります。
月次で追うと、現金が減る月と戻る月が見える
上の例を、実際の会社に近い掛け取引で月ごとに追ってみます。卸売業W社は月商5,000万円、原価率80%で、仕入は月末締め翌月末払い、販売も月末締め翌月末回収です。毎月の仕入は4,000万円、粗利は1,000万円。夏物に備えて4月に2,000万円多く仕入れ、6月に売り切った(6月の売上7,500万円、粗利1,500万円)とします。ほかの経費は省略しています。
| 月 | 仕入(発生) | 現金の増減 | 月末在庫(原価) |
|---|---|---|---|
| 3月 | 4,000万円 | +1,000万円 | 4,000万円 |
| 4月 | 6,000万円 | +1,000万円 | 6,000万円 |
| 5月 | 4,000万円 | ▲1,000万円 | 6,000万円 |
| 6月 | 4,000万円 | +1,000万円 | 4,000万円 |
| 7月 | 4,000万円 | +3,500万円 | 4,000万円 |
現金の増減は「前月分の入金−前月分の仕入支払い」です。4月に積んだ在庫の代金は5月末に出ていき(支払い6,000万円に対し入金5,000万円)、その商品を売った代金が入るのは7月末(入金7,500万円)です。粗利の累計と現金の累計は、7月にようやく一致します(どちらも5,500万円)。在庫を積んでから現金が戻るまで3ヶ月、その間の5月は利益が出ているのに現金が減ります。
製造業なら、材料が仕掛品・製品と姿を変える間も現金は戻らず、加工費は当月に出ていくため、現金が戻るまで4ヶ月前後と卸売業より長くなります。
自社で計算する手順
自社のずれは、月次試算表の貸借対照表から出せます。
- 在庫の科目(商品、製品、材料、仕掛品)の合計を、前月と比べる。増えた分が「在庫に回った現金」。
- 売掛金と受取手形の合計を前月と比べる。増えた分が「回収待ちの現金」。
- 買掛金と支払手形の合計を前月と比べる。増えた分は「まだ払っていない分」なので、1と2から差し引く。
この3つを合わせたものが必要運転資金(売掛金+在庫−買掛金)の増減です。月商が伸びていないのにこの金額が増え続けているなら、利益が在庫と売掛金に姿を変えたまま戻っていません。増減の目安は業種や取引条件で違うので、自社の前年同月と比べてください。
自社で見るポイント
在庫を、通常販売用、季節需要用、受注にひも付く分、長期滞留分に分けます。それぞれについて、仕入代金の支払日、販売予定、回収予定を書いてください。
在庫金額は売価ではなく原価でそろえます。値引きや廃棄が必要な商品は、帳簿の金額どおりに戻らない可能性もあります。
在庫を減らす対策も、現金への効果を区別します。発注を止めれば将来の支払いを抑えられます。販売して回収すれば現金が戻ります。一方、帳簿上の評価を下げたり廃棄したりするだけでは現金は増えません。税務上の損金になれば納税額が減ることはありますが、認められる条件があるため、事前に税理士に確認してください。
4つの区分ごとに見る点は違います。通常販売用は「月商の伸びと同じ比率で増えているか」、季節需要用は「販売の期限と売れ残ったときの処分方法」、受注にひも付く分は「注文書があるか、納品と入金の予定日」、長期滞留分は「最終販売日から何ヶ月動いていないか」です。この区分があれば、銀行への説明もそのまま作れます。
在庫と資金のチェックリスト
- □ 在庫金額(原価)の前月比・前年同月比の増減額を言える(試算表)
- □ 増えた在庫を通常・季節・受注ひも付き・滞留に分けた(在庫明細)
- □ 増えた分の支払月と、販売・入金の月を書いた(支払予定表・販売計画)
- □ 在庫と売掛金の増加分を現預金と借入枠でまかなえる(資金繰り表)
- □ 半年以上動いていない品目の金額を把握している(在庫明細)
よくある間違い
「仕入れを増やせば節税になる」と考えて、売れる見込みの弱い商品まで買うことです。期末に残る在庫は通常そのまま全額費用にはならず、資金だけが減ることがあります。
また、一律に在庫を削ると売れ筋の欠品を招きます。減らす対象は、回転の遅い商品や過大な発注単位から選びます。
三つ目は、在庫が増えた分を短期の借入で埋め続けることです。売上の伸びに伴う在庫増なら必要運転資金が恒常的に増えたということなので、運転資金の借入枠として銀行に相談します。滞留在庫を借入で埋めているなら、借入を増やす前に販売条件の変更や処分で在庫そのものを減らします。仕入先への支払いを遅らせて現金を作る方法は、仕入先が取適法(旧下請法)の対象になる場合、支払期日の延長が法律で制限されるので、安易に使えません。
銀行に「在庫が増えた理由」を聞かれたら
試算表で在庫が増えていると、銀行は「売れない商品が溜まっているのではないか」と考えます。増えた理由を4つの区分で答え、いつ現金に戻るかを言えれば、評価は下がりません。
| 聞かれること | 答え方 |
|---|---|
| 在庫が前年より増えているが | 「2,000万円は月商増の分、1,000万円は夏物の前倒し」 |
| 売れ残っているのではないか | 「半年以上動かない品目は原価500万円で前年並み」 |
| いつ現金に戻るか | 「6月までに販売し7月末入金。支払いは5月末で借入枠で対応」 |
| 受注に対応する在庫か | 「1,000万円分は注文書あり。納品7月、入金9月末」 |
答えのコツは、在庫の合計金額ではなく区分ごとの金額と時期で話すことです。「売れる商品です」という説明は銀行には根拠になりません。「いつ、いくら入金するか」が根拠です。
面談前に用意する資料
- 在庫明細(上位20品目の原価・最終販売日・販売予定・次回発注)
- 在庫金額の月次推移(前年同月との比較)
- 増加分の仕入支払予定と販売・入金予定、受注があれば注文書
- 直近の試算表と資金繰り表
次にやること
在庫金額の上位20品目について、原価、最終販売日、今後の販売予定、次回発注を一覧にしてください。回収の見込みが弱い在庫を選び、発注停止・販売条件変更・処分の順に検討します。資金効果は「いつ支払いが減るか、いつ入金するか」で確認します。
あわせて、月次試算表の在庫・売掛金・買掛金の前月比を、毎月同じ表に書き足してください。在庫が増えた月に「何のために増え、いつ戻るか」を一言添えておけば、銀行にも社内にも同じ説明ができます。
よくある質問
Q. 売れる商品の在庫なら、増えても問題ないのでは?
A. 売れる商品でも、仕入代金を払ってから販売代金を回収するまでは現金が戻りません。卸売業なら2〜3ヶ月、製造業なら4ヶ月前後、その分の現金を会社が立て替えることになります。立て替える現金が手元にあるか、借入枠でまかなえるかを先に確認してください。
Q. 在庫の帳簿金額を下げれば、資金繰りは楽になりますか?
A. なりません。評価を下げても倉庫の商品も現金も動かないからです。税務上の損金として認められれば納税額が減ることはありますが、条件があるので税理士に確認してください。現金を増やすのは、販売して回収するか、次の発注を止めることです。
Q. 仕入先の値上げ前にまとめ買いするのは、正しい判断ですか?
A. 値上げ幅と、先に払う現金の負担を比べて決めます。まとめ買いした分の支払月に現金が足りるか、資金繰り表で確認してください。上限を「通常の何ヶ月分まで」と決めておかないと、値上げの回避が滞留在庫に変わります。
Q. 在庫を減らせば銀行の評価は上がりますか?
A. 減らし方によります。売れ筋まで一律に減らして売上が落ちれば逆効果です。銀行が見るのは在庫の合計ではなく、売上に対して在庫が増えすぎていないか、滞留分がどれだけあるかです。滞留分を処分し、通常在庫は売上に見合う水準に保つのが評価につながります。
手元資金チェック
御社の現金は、どの在庫に、いつまで滞留しているでしょうか。在庫明細と仕入支払・販売予定から、資金が戻る時期と見直す発注を整理します。