社長の疑問
「運転資金として、いくら用意しておけばよいのだろうか」
「月商の何ヶ月分と考えればいいのか。銀行に聞かれたが答えられなかった」
「売上が2割伸びる計画だが、今の借入枠で足りるのか」
社長が知りたいのは教科書の式ではなく、自社の商売に寝ているお金がいくらで、来期の増収でいくら増え、それを長期と短期のどちらで借りるかという、金額と借り方の判断です。
同じ月商1億円でも、必要な運転資金は商流で数倍違います。
- 売上代金を回収するまでの日数
- 在庫を持っている日数
- 仕入先に支払いを待ってもらえる日数
- 季節の山の大きさと、増収の幅
この記事では3つの残高から必要額を出し、日数で原因を分け、銀行に説明するまでを整理します。
結論:月商ではなく、売掛金・在庫・買掛金から計算する
必要運転資金は月商倍率ではなく、必要運転資金=売掛金+在庫−買掛金で出します。売掛金1億円・在庫5,000万円・買掛金7,000万円なら8,000万円で、この金額が通常の商売の中で常に立て替えられています。計算は決算日の一時点ではなく、直近12ヶ月で残高が最も大きい月で行います。
必要額を左右するのは、回収日数、在庫日数、支払日数、季節変動、増収幅の5つです。同じ式でも、月商5,000万円の製造業なら月商の約2.7ヶ月分、先に現金が入る飲食業ならマイナスになります。
だから「月商3ヶ月分」のような一律の答えを探すのはやめ、自社の3つの残高と日数から計算し、常時必要な部分と季節の山を分けて調達してください。まず、式の意味から見ていきます。
なぜ運転資金が必要になるのか
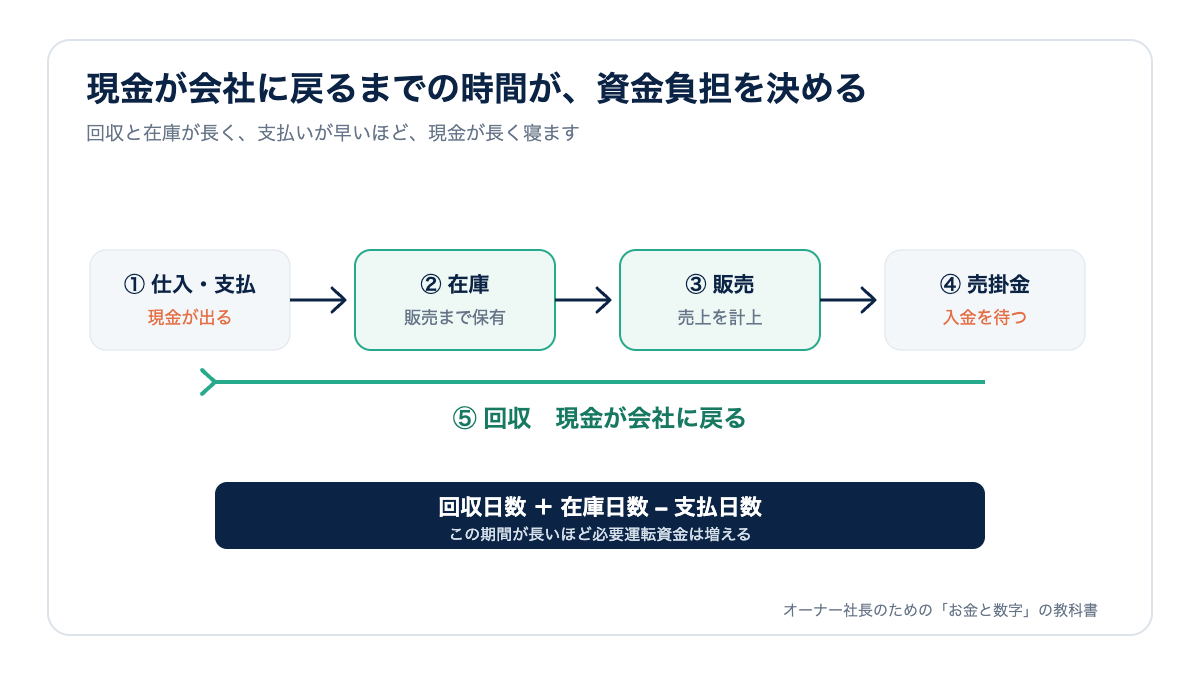
仕入れ、在庫として持ち、販売し、代金を回収するまでには時間があります。一方、仕入先や社員への支払いは先に来ます。その時間差を埋めるのが運転資金です。現金商売で在庫が少ない会社では小さく、在庫を持ち売掛で販売する製造業や卸売業では大きくなります。
具体例:必要運転資金は8,000万円
ある会社の残高が次の通りだとします。
- 売掛金:1億円
- 在庫:5,000万円
- 買掛金:7,000万円
計算すると、
1億円+5,000万円−7,000万円=8,000万円
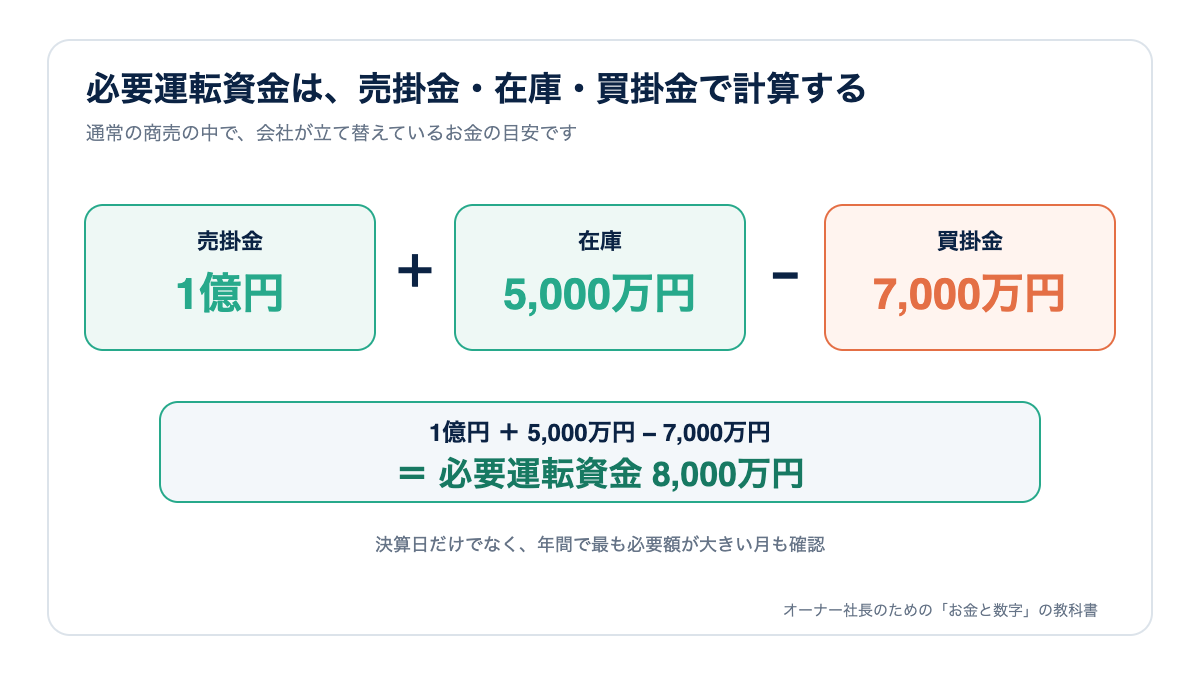
季節変動が大きい会社は、在庫や売掛金が最も増える月で計算してください。
業種が違うと、同じ式でこれだけ変わる
同じ式を、商流の違う3社に当てはめてみます。残高は直近試算表から取ります。
| 会社の例(月商) | 売掛金+在庫 | 買掛金 | 必要運転資金 |
|---|---|---|---|
| 製造業H社(5,000万円) | 1億7,500万円 | 4,000万円 | 1億3,500万円(約2.7ヶ月) |
| 卸売業I社(2億円) | 5億円 | 3億円 | 2億円(1ヶ月) |
| 飲食業J社(3,000万円) | 900万円 | 1,500万円 | −600万円 |
H社は売掛金1億円・在庫7,500万円で、納品後2ヶ月で回収する間の立替えが大きく、月商の約2.7ヶ月分が商売の中に寝ています。I社は金額こそ最大ですが、仕入先に売掛金と同じ期間だけ支払いを待ってもらっているため、月商換算では1ヶ月分で済みます。J社は客から先に現金を受け取り、食材の支払いは翌月なので、必要運転資金はマイナス、つまり商売が回るほど先に現金が入ります。
自社の3つの残高で計算し、月商換算した数字を前年と、同業と比べてください。
売上が増えると必要額も増える
月商が1億円から1.2億円に20%増え、回収・在庫・支払条件が変わらなければ、必要運転資金8,000万円も単純計算で約1,600万円増えます。採用や設備投資が先行すれば、さらに増えます。
H社が同じく20%増収すれば追加運転資金は約2,700万円で、税引後利益が年2,000万円なら、増収1年目の利益は運転資金の増加に全部消えて足りません。この差額を先に手当てしないと、「売上が伸びたのに現金がない」状態になります。
金額と一緒に「日数」を見る
残高が増えた理由を理解するには、次の3つの日数(「回転期間」とも呼びます)が役立ちます。
- 売上代金を回収するまでの日数
- 在庫を持っている日数
- 仕入代金を支払うまでの日数
回収が10日遅れ、在庫日数が15日伸びれば、それだけ現金が長く寝ます。売上増加による増加なのか、回収遅延や滞留在庫なのかを分けてください。
回転日数の出し方
3つの日数は、試算表の残高と損益計算書の年間の数字から出せます。
- 売掛金回転日数 = 売掛金残高 ÷ 年間売上高 × 365
- 在庫回転日数 = 在庫残高 ÷ 年間売上原価 × 365
- 買掛金回転日数 = 買掛金残高 ÷ 年間仕入高(分からなければ売上原価で代用)× 365
売掛金は売値、在庫と買掛金は仕入値でできているので、割る数字を分けます。H社(年商6億円、売上原価4億2,000万円)なら、売掛金回転日数は約61日、在庫回転日数は約65日、買掛金回転日数は約35日で、仕入れてから現金が戻るまで61+65−35=約91日です。月商の約3ヶ月分を立て替えている計算で、先の1億3,500万円(約2.7ヶ月)とおおむね一致します。
この3つの日数を毎月並べれば、売掛金が増えたのは売上が伸びたからか回収が遅れたからかを、残高より早く見分けられます。回収日数が3ヶ月続けて伸びていれば、特定の得意先の遅れを疑ってください。
自社で見るポイント
- 月別の売掛金・在庫・買掛金を12ヶ月並べる
- 売上に対する各残高の比率や日数を見る
- 長期滞留の売掛金と在庫を分ける
- 今後の売上計画から追加運転資金を試算する
- 現預金と短期借入枠で不足月をカバーできるか確認する
回収不能な売掛金や売れない在庫は、運転資金ではなく損失候補です。
運転資金のチェックリスト
- □ 必要運転資金を直近12ヶ月の最大月で計算している(月次試算表)
- □ 3つの回転日数を毎月出し、前年同月と比べている(試算表)
- □ 期日超過の売掛金と滞留在庫を金額で分けている(年齢表・在庫一覧)
- □ 増収分の運転資金の増加額を資金繰り表に入れている(売上計画)
- □ 常時必要な部分と季節の山を分けて借りている(借入明細)
引っかかった項目の対処は、次の「必要運転資金はどう調達するか」と「よくある間違い」に書きます。
必要運転資金はどう調達するか
必要運転資金は2層に分けて考えます。
一つは、事業を続ける限り常に固定されている部分(12ヶ月の最低水準)。売上代金の回収では戻ってこないお金なので、返済期間の長い長期借入か、期日ごとに更新する短期継続融資(手形貸付や当座貸越を返済せず書き換える方式)で支えます。長期借入なら、毎月の元本返済が利益と減価償却費の範囲に収まるかを確認してください。
もう一つは、繁忙期や大口受注で一時的に増える部分。売掛金を回収すれば戻るお金なので、短期借入で借りて回収で返します。返済負担を比べるときは長期借入の約定返済で見て、短期借入は別に扱います。
買掛金を増やして必要額を減らす方法もありますが、仕入先との契約条件の交渉として行います。中小企業に製造や加工を委託している場合は、取適法(旧下請法)で支払期日や支払方法に制限があるため、条件を変える前に確認が必要です。
よくある間違い
「運転資金は月商3ヶ月分」のように一律で決めることです。もう一つは、必要運転資金をすべて自己資金で賄おうとすることです。常時必要な部分は長期資金で支え、季節増加分と分けて設計します。
三つ目は、運転資金の借入を、返済が始まってから相談することです。長期借入で常時必要分を借りている会社は、毎年の元本返済で運転資金が減っていきます。返済が「税引後利益+減価償却費」を上回るなら、返済期間の長い借入への借換えか短期継続融資への切り替えを銀行に相談します。これはリスケ(返済条件の変更)とは別物で、リスケは新規融資が受けにくくなる最後の手段です。
銀行に運転資金を相談するときに聞かれること
銀行が確かめたいのは、「その金額が商売の実態から出た数字か」「回収で返せる資金か、常時必要な資金か」の2点です。
| 聞かれること | 答え方 |
|---|---|
| 必要額の根拠は何ですか | 売掛金+在庫−買掛金の1億3,500万円が常時必要で、うち1億円は既存借入です。増収分2,700万円をお願いしたい |
| 売掛金が増えていますが、回収が遅れていませんか | 回収日数は前年同月の60日に対して61日です。期日超過は300万円で〇社分です |
| 在庫が多いのでは | 在庫日数は65日で業界では平均的です。半年以上動かない在庫200万円は期末までに処分します |
| 返済はどうしますか | 増収分は常時必要な資金なので長期で、季節の山は短期で借りて〇月の回収で返します |
面談前に用意する資料
- 直近3期分の決算書と直近の試算表
- 売掛金・在庫・買掛金の12ヶ月推移表(回転日数付き)
- 来期の売上計画と増収分の運転資金の試算
- 向こう12ヶ月の資金繰り表と借入明細
次にやること
直近12ヶ月の売掛金、在庫、買掛金を月別に集計し、必要運転資金の最大値を出してください。来期の増収分と季節ピークを足し、いつ、いくら不足するかを資金繰り表へ反映します。
運転資金の増減は得意先・商品ごとに原因を探す
得意先別の回収条件、商品別の在庫日数、仕入先別の支払条件まで分けると改善先が見えます。大口顧客が原因なら契約交渉、一部商品が原因なら発注方法の見直しというように、担当者が行動できる単位へ落とします。決算対策で一時的に仕入や支払いを動かすと期末残高では実態を誤るので、過去12ヶ月のピークを使ってください。
よくある質問
人件費は運転資金の式に入らないのですか?
基本式は売掛金・在庫・買掛金で商取引の立替額を表します。しかし実際の資金繰りでは、給与、家賃、外注費、税金なども入金前に支払います。必要調達額を決めるときは、基本式に日々の支出と安全余力を加えてください。
買掛金を増やせば運転資金は減りますか?
計算上は減りますが、無理な支払延期は仕入先との関係や供給を傷つけます。契約条件の交渉として行い、単に期日を守らない方法は避けます。中小企業に製造や加工を委託している場合は、取適法(旧下請法)の制限を条件変更前に確認してください。顧客から前受金を得る方法も検討できます。
短期借入と長期借入のどちらで賄うべきですか?
季節的に増減し、入金で戻る部分は短期資金と相性があります。事業を続ける限り常時必要な部分は、長期資金で安定させる考え方があります。銀行によっては、手形貸付などの短期借入を期日ごとに更新する「短期継続融資」で支えることもあります。会社の商流に返済時期を合わせることが重要です。
必要運転資金がマイナスの会社は、借りなくてよいのですか?
飲食や小売のように先に現金が入る商売では、日々の運転資金は要りません。ただし、出店や改装のような投資、賞与や納税のようにまとまった支出は別です。また、売上が落ちると、先に受け取っていた現金で支払いを回す構造が逆回転して急に苦しくなります。必要運転資金がマイナスの会社ほど、月商の減少に備えた手元現金を厚めに持ってください。
御社の商流では、いくらの運転資金が必要?
売掛金、在庫、買掛金を月別に見ると、通常必要な資金と季節的な不足を分けられます。増収計画まで含めて必要額を整理します。
60分無料|会社の手元資金チェック