「うちの会社は、あといくら借りられるのか」
設備投資やM&A、成長資金を考えるとき、社長が知りたい数字です。しかし、売上の何%、月商の何ヶ月といった一つの式で借入可能額は決まりません。
結論は、資金使途、返済原資、既存借入、保全、銀行との取引状況を組み合わせて判断されるです。社長側も、この5点を整理すれば相談前に現実的な幅を持てます。
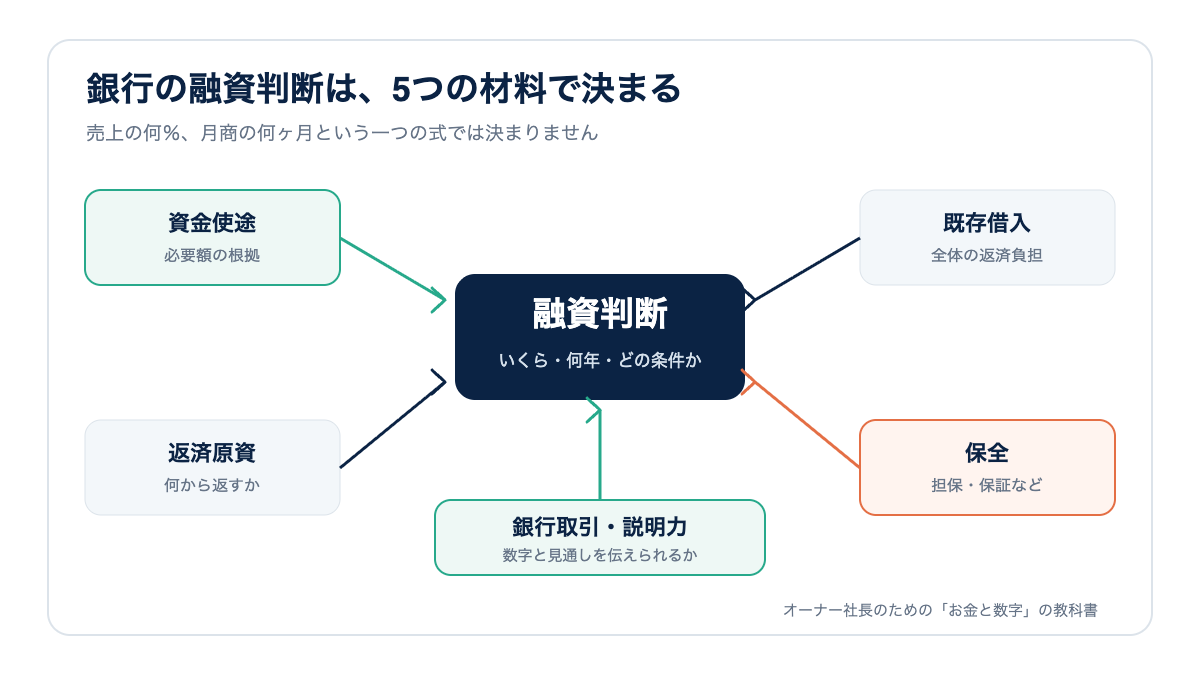
1. 何に使うお金か
銀行はまず、必要額の根拠を見ます。機械5,000万円、工事2,000万円、立ち上げ運転資金1,000万円のように積み上げられる設備資金は説明しやすい一方、「念のため1億円」では判断材料が不足します。
運転資金なら、売掛金と在庫から買掛金を差し引き、事業に常時必要な立替額を示します。成長資金なら、売上増加によって運転資金がいくら増えるかを説明します。
2. 何から返すか
銀行融資の中心は返済可能性です。簡易的には「税引後利益+減価償却費」と年間元本返済額を比べます。
たとえば税引後利益4,000万円、減価償却費2,000万円なら、返済原資の目安は6,000万円です。既存借入の元本返済が年間4,500万円なら、新規借入の返済に使える余裕は大きくありません。
ただし、今期だけの損益ではなく、過去の安定性、今後の計画、設備が生む追加利益も見られます。
3. すでにどれだけ借りているか
新規借入だけでなく、既存借入を含めた全体で判断されます。借入金月商倍率、返済年数、自己資本、現預金などから、財務の余裕を確認します。
同じ3億円の借入でも、現預金2億円を持つ会社と、現預金1,000万円の会社では状況が違います。短期借入と長期借入の返済時期が重なっていないかも重要です。
4. 万一のときに何で回収できるか
担保、保証、預金、信用保証協会などは、返済が計画通り進まない場合の備えです。ただし、担保があるから返済できない計画でも借りられる、という意味ではありません。基本は事業からの返済です。
5. 銀行にどれだけ説明できているか
銀行は決算書だけでなく、会社の見通しと社長の管理力も見ます。月次試算表が早く出る、資金繰り表がある、計画との差を説明できる会社は、将来を検討しやすくなります。
複数行と取引がある場合も、数字がばらばらでは信用を損ねます。全行に同じ事実と方針を伝えることが基本です。
具体例:設備投資1億円を考える会社
既存借入2億円、年間返済4,000万円、税引後利益3,500万円、減価償却費2,500万円の会社を考えます。
現在の返済原資の目安は6,000万円で、既存返済後の余裕は2,000万円です。新設備が毎年2,000万円の追加キャッシュを生む計画なら、その実現性と返済期間を示します。反対に追加利益が曖昧で、手元資金も少ないなら、投資額・自己資金・借入期間の見直しが必要です。
「1億円借りられるか」ではなく、1億円を何年で返し、その間に現金が最も少なくなる月でも支払いを続けられるかを見ます。
よくある間違い
- 売上規模だけで借入可能額を考える
- 銀行から提示された上限を、そのまま適正額だと思う
- 必要になってから初めて相談する
- 楽観的な売上計画だけを出し、下振れ時の対応を示さない
借りられる額と、借りても安全な額は同じではありません。
次にやること
借入相談の前に、資金使途の見積書、直近試算表、借入一覧、12ヶ月資金繰り表、投資後の損益・現金計画をそろえます。そのうえで、希望額だけでなく返済期間と据置期間を含めて相談してください。
借入希望額は一つではなく幅で持つ
必要額を「最低限」「標準」「余裕を含む」の3段階で整理すると、銀行と条件を話しやすくなります。たとえば最低8,000万円、標準1億円、予備費を含め1.2億円とし、各金額で投資範囲と最低現金残高がどう変わるかを示します。希望額を下げた結果、途中で資金不足になる計画は避けなければなりません。
よくある質問
赤字だと借りられませんか?
赤字だけで決まるわけではありません。一時的な要因か、本業の構造的な赤字か、今後どう改善するか、手元資金や資産がどれだけあるかで判断は変わります。ただし「借りてから考える」ではなく、赤字の原因と改善時期を数字で示す必要があります。
担保があれば希望額まで借りられますか?
担保は回収の備えですが、融資の基本は事業からの返済です。担保価値が十分でも、返済原資が見えなければ希望通りにならないことがあります。
複数の銀行へ同時に相談してもよいですか?
問題ありません。ただし、資金使途と全体の調達計画を各行へ正確に伝えます。各行から別々に借り、必要額を大きく超えたり返済時期が重なったりしないよう、会社側で全体を管理してください。
御社は、あといくら借りても無理なく返せる?
借入可能額と適正額は違います。試算表、借入明細、資金使途、返済計画をもとに、借入余力と資金調達の組み立てを整理します。
60分無料|会社の借入余力チェック