「うちの会社は、少し借りすぎではないか」
借入が増えてくると、多くの社長が気にするのが「借入金は月商の何ヶ月分までなら大丈夫か」です。
結論から言うと、月商の何ヶ月分かは最初の目安にはなりますが、それだけで安全・危険は決められません。 借入の目的、年間返済額、会社が生み出す現金、手元資金まで見て判断する必要があります。
まず「借入金月商倍率」を出す
計算は簡単です。
借入金月商倍率 = 借入金総額 ÷ 平均月商
たとえば年商12億円なら、平均月商は1億円です。借入金が3億円なら月商3ヶ月分、6億円なら6ヶ月分です。
この数字は、自社の前年との比較や、借入の大きさをつかむ入口として便利です。ただし「3ヶ月なら安全」「6ヶ月なら危険」と機械的に決めるのは危険です。
同じ月商3ヶ月でも中身は違う
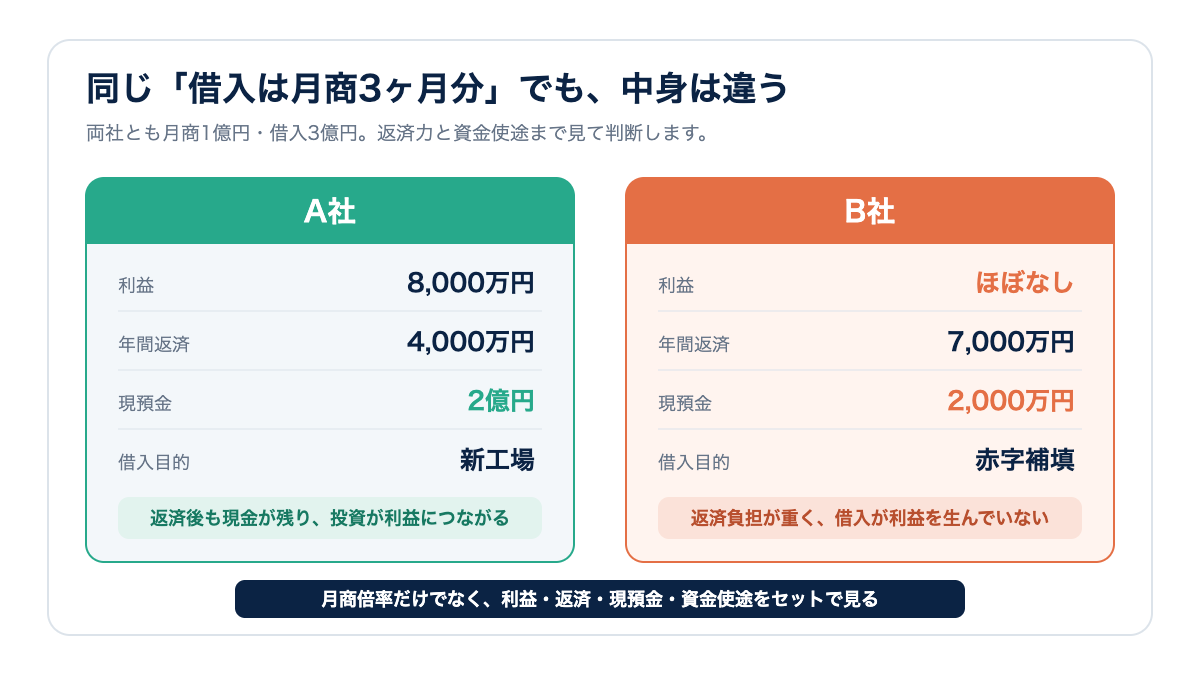
月商1億円、借入3億円の会社が2社あるとします。
A社は毎年8,000万円の利益を出し、年間返済額は4,000万円、現預金は2億円です。借入は新工場のために使われ、受注も増えています。
B社は利益がほとんどなく、年間返済額は7,000万円、現預金は2,000万円です。赤字の穴埋めで借入が増えています。
どちらも月商3ヶ月分ですが、財務の余裕はまったく違います。見るべきなのは借入の大きさだけではなく、その借入が利益を生み、返済後にも現金が残るかです。
自社で見る5つの数字
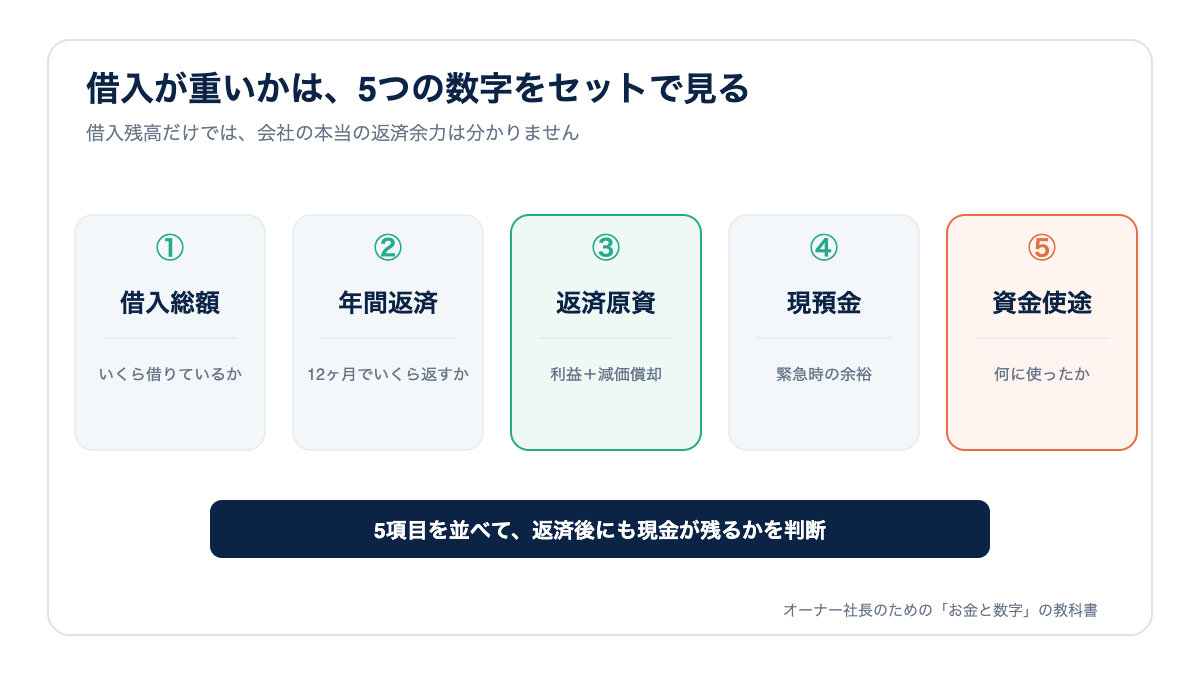
1. 借入金総額
短期借入、長期借入、社債、役員などからの借入を含め、返済が必要な資金を一覧にします。
2. 年間元本返済額
残高が同じでも、返済期間が短ければ毎月の負担は重くなります。借入明細から今後12ヶ月の元本返済額を合計してください。
3. 返済に回せるお金
簡易的には「税引後利益+減価償却費」で、本業から返済に回せるお金の目安をつかめます。これより年間返済額が大きい状態が続くなら、新たな借入や資産売却に頼る可能性が高まります。
4. 手元の現預金
借入3億円・現預金2億円の会社と、借入3億円・現預金2,000万円の会社では、緊急時の余裕が違います。借入返済を急ぎすぎて、支払いに必要な現金まで減らさないことが大切です。
5. 借入の使い道
成長に伴う運転資金、新工場、設備、M&Aなど、将来の利益につながる借入なのか。赤字や回収できない在庫を埋める借入なのか。財務分析では、借入金だけでなく、その反対側にある資産の中身まで確認します。
よくある間違い
一つ目は、借入が多いからすぐ返そうとすることです。返済した結果、現金が薄くなれば、取引先の入金遅れや設備故障に耐えられません。
二つ目は、売上が伸びているから安心することです。売掛金や在庫が先に増える会社は、成長するほど資金が必要になります。
三つ目は、借入残高だけを見ることです。社長にとって実務上重要なのは、毎年いくら返し、その後にいくら現金が残るかです。
次にやること
まず、直近試算表と借入明細を用意し、月商、借入総額、今後12ヶ月の元本返済額、税引後利益、減価償却費、現預金を1枚に並べてください。さらに各借入の使い道を書けば、重い借入と必要な借入を分けやすくなります。
借入を減らすこと自体が経営の目的ではありません。必要な現金を確保しながら、成長に使ったお金を無理なく返せる状態をつくることが目的です。
危険度は「残高」より変化で見る
今の倍率だけでなく、3期分の推移も見てください。借入が増えていても、現預金、利益、売上、生産能力が同時に増えているなら成長投資の結果かもしれません。反対に売上が横ばいなのに借入だけが増え、現預金が減っているなら注意が必要です。「今年何ヶ月か」と同時に「なぜ前年より増減したか」を言える状態にします。
よくある質問
借入が月商6ヶ月を超えていたら、すぐ返すべきですか?
すぐに返すとは限りません。工場建設やM&Aの直後なら一時的に倍率が高くなることがあります。資金使途、返済期間、投資から生まれる現金を確認し、手元資金を減らしすぎない返済計画にします。赤字補填で毎年増えているなら、返済を急ぐ前に本業の損失を止める方が先です。
現預金を差し引いた「実質借入」で見てもよいですか?
実質借入は財務余力を見るうえで役立ちます。ただし、現預金の全額が返済に使えるわけではありません。給与、仕入、納税、投資に必要な運転資金を残したうえで、余剰分と借入を比べてください。
借入が少ない会社ほど優良ですか?
借入の少なさだけでは決まりません。成長機会があるのに現金不足で投資できない会社より、返済可能な範囲で資金を確保し、利益を増やしている会社の方が強い場合があります。借入の有無ではなく、調達した資金から十分な成果を得ているかが重要です。
御社の借入は、月商の何ヶ月分までが適正?
一律の月商倍率だけでは判断できません。直近の試算表と借入明細をもとに、借入余力、年間返済負担、手元資金、運転資金のバランスを整理します。
60分無料|会社の借入・財務チェック