社長の疑問
「会社に現金はいくらあれば安心なのだろうか」
「月商の何ヶ月分あればよい、という目安はあるのか」
「銀行に『現預金が多い』と言われたが、繰上返済してよいのか」
社長が知りたいのは平均的な目安ではなく、賞与と納税が重なる月に給与と返済を払い切れるか、今の残高で来期の設備投資に踏み切ってよいか、という自社の判断です。
同じ「月商1.5ヶ月分」でも、必要な現金は条件で変わります。
- 入金までの長さ(現金商売か、納品から回収まで2〜3ヶ月か)
- 毎月の固定支出の大きさ(人件費・家賃・借入返済)
- 賞与月・納税月・設備支出の重なり方
- 借入で積んだ現預金か、利益で貯めた現預金か
この記事では月商倍率の出し方と、自社の「安全ライン」の決め方を整理します。
結論:月商倍率は入口。最低残高は自社の支払いの山から決める
すべての会社に共通する正解はありません。現預金月商倍率(現預金÷平均月商)は入口の目安にとどめ、安全ライン=毎月の固定支出×耐える月数+最大顧客の月間入金額を自社の数字で決め、12ヶ月の中で残高が最も薄くなる月がそれを上回るかで判断します。年商12億円・現預金1.5億円(月商1.5ヶ月分)の会社でも、賞与・納税・設備支出が重なれば年末には月商0.5ヶ月分まで下がります。
必要額を左右するのは、入金までの長さ、在庫の量、固定費の大きさ、借入返済の重さ、大型投資の予定の5つです。平均残高ではなく、最低月で見るのが出発点です。
だから、まず「月商何ヶ月分か」を出したうえで、今後12ヶ月の月末残高を予測し、最も少ない月と安全ラインを比べてください。その順に見ていきます。
まず月商何ヶ月分かを確認する
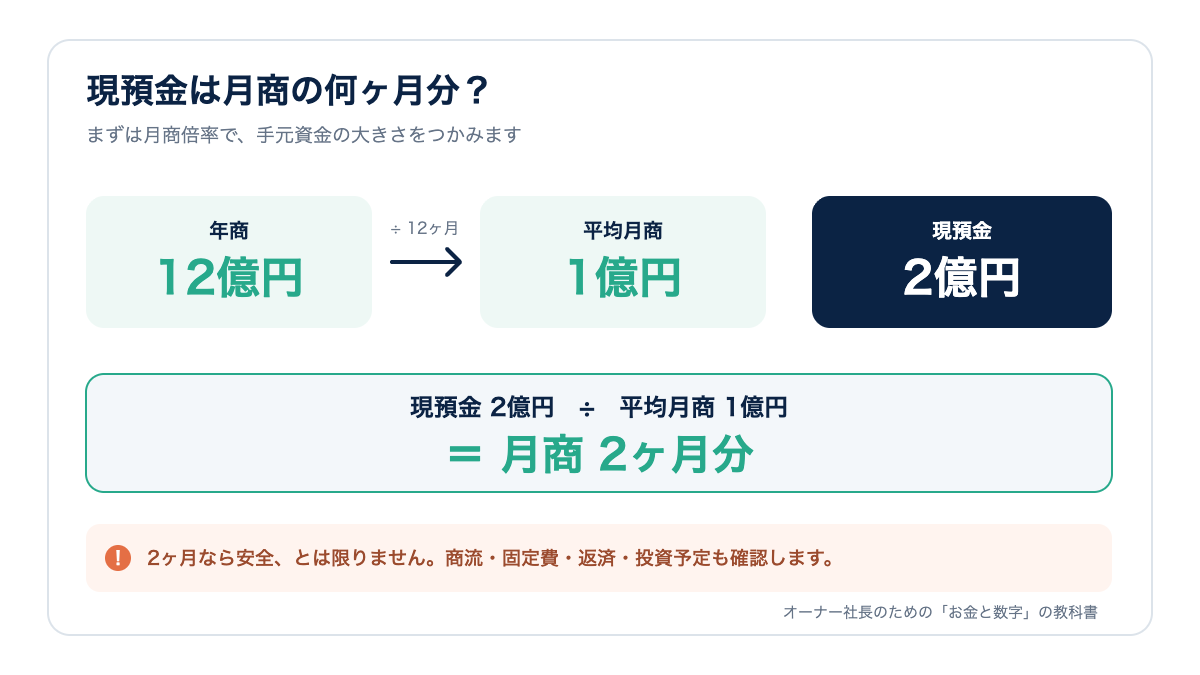
現預金月商倍率 = 現預金 ÷ 平均月商
年商12億円、現預金2億円なら月商2ヶ月分です。銀行では、すぐ換金できる有価証券などを加えて「手元流動性」と呼ぶこともあります。
現預金は貸借対照表の「現金及び預金」を使いますが、借入の担保に入っている定期預金や、事実上動かせない預金(拘束預金)は差し引いてください。平均月商は直近12ヶ月の売上を12で割ります。
月商の規模と業種で「同じ倍率」の意味が変わる
3社を並べます。
- 製造業C社(月商5,000万円):回収は納品2ヶ月後で固定費が大きい。固定支出の何ヶ月分かで見る
- 卸売業D社(月商2億円):仕入が売上の8割超で薄利。月商倍率では必要額が過大に出る
- サービス業E社(月商8,000万円、多店舗飲食):入金が早いが家賃・人件費が大きい。売上が止まったとき何ヶ月払えるかで見る
D社は月商倍率1ヶ月でも固定支出の3ヶ月分に相当することがあり、C社は月商倍率2ヶ月でも、回収を待つ2ヶ月間の給与と材料代を払えばほとんど残りません。
必要な手元資金が増える5つの条件
入金までが長い
売上が立っても入金が2〜3ヶ月後なら、その間の給与、仕入、外注費を会社が立て替えます。
在庫を多く持つ
買ってから売れるまで時間がかかる会社は、現金が在庫の形で寝ています。季節在庫や最低ロットが大きい会社は、在庫のピークも考えます。
固定費が大きい
売上が落ちても、人件費、家賃、リース料などはすぐには減りません。月商よりも「毎月必ず出ていく額」を見る方が実態に合う会社もあります。
借入返済が重い
元本返済は損益計算書の費用には出ません。返済額が大きい会社は、その分だけ現金の余裕が必要です。
大型投資を予定している
設備投資、採用、新拠点、賞与、納税など、まとまった支出が見えているなら、その分を通常の運転資金と分けて確保します。
年商12億円の会社で考える
平均月商1億円、現預金1.5億円なら月商1.5ヶ月分です。
毎月の固定支出が5,000万円で回収が早く在庫も少ないなら、一定の余裕があります。固定支出が8,000万円、主要顧客の入金が3ヶ月後、半年後に5,000万円の設備支出があるなら、1.5億円では心細いでしょう。
賞与月・納税月の山を12ヶ月で見る
この会社(3月決算)の1年を月末残高で追います。通常の月は入金が支出を500万円上回るとし、そこに納税(5月確定・11月中間1,200万円)、賞与、設備支出の山が重なると、残高はこう動きます。
| 月 | 臨時の支出 | 月末現預金 |
|---|---|---|
| 5月 | 確定納付 △2,500万円 | 1億3,500万円 |
| 6月 | 夏の賞与 △3,000万円 | 1億1,000万円 |
| 10月 | 設備支出 △5,000万円 | 8,000万円 |
| 12月 | 冬の賞与 △3,000万円 | 4,800万円 |
| 3月 | ― | 6,300万円 |
期首に月商1.5ヶ月分あった現預金が、12月末には4,800万円、月商0.5ヶ月分まで下がり、固定支出5,000万円の1ヶ月分にも届きません。この月に主要顧客の入金が1ヶ月遅れれば、給与か返済のどちらかが払えません。年間の平均残高は約9,500万円ですから、平均で安心しているとこの12月を見落とします。納税額は決算内容で変わるので、税理士に早めに出してもらってください。
対策も表から読めます。10月の設備支出を設備資金の借入にすれば(支払い前に申し込む)、12月末は9,800万円で済みます。賞与を毎月500万円ずつ別口座に積めば、6月と12月の落ち込みがなくなります。
自社で見るポイント
次の6項目を12ヶ月の資金繰り表に並べてください。
- 月末現預金残高
- 給与・家賃など毎月の固定支出
- 売掛金の入金予定
- 仕入・外注費の支払予定
- 借入元本返済と納税
- 設備投資・賞与などの臨時支出
大切なのは、一年の中で現金が最も少なくなる月に、どれだけ残るかです。
最低残高(安全ライン)の決め方
安全ラインは次の手順で自社の数字から決めます。
- 毎月必ず出る固定支出を出す。 試算表から給与・社会保険料・家賃・リース料・借入元本返済・利息を合計します。仕入や外注費は売上が落ちれば減るので入れません。
- 最大顧客の月間入金額を出す。 この入金が1ヶ月遅れても払えるようにするためです。
- 何ヶ月耐えるかを決める。 売上が急に落ちたとき、対策が効くまでの月数です。受注から売上まで長い業種ほど長くします。一律の月数はありません。
- 安全ライン = 固定支出 × 耐える月数 + 最大顧客の月間入金額。 賞与月・納税月・設備支出の月は、その月の臨時支出を上乗せします。
先ほどの会社なら、固定支出5,000万円×1ヶ月+最大顧客の入金2,000万円=7,000万円が安全ラインです。12月末の4,800万円はこれを割っているので、賞与の積立か短期の借入枠を用意します。
手元資金のチェックリスト
- □ 12ヶ月で最も残高が少ない月と金額を言える(資金繰り表)
- □ 毎月の固定支出の合計を知っている(試算表・返済予定表)
- □ 最低残高の月でも安全ラインを上回る(資金繰り表・売掛金一覧)
- □ 賞与・納税・設備支出が12ヶ月先まで入っている(納税予測・投資計画)
- □ 担保の定期預金や拘束預金を現預金から除いている(借入契約書)
3つ目と4つ目に引っかかる会社は、賞与と納税の積立から始めてください。1つ目が答えられない会社は、資金繰り表そのものが先です。
よくある間違い
「現金は利益を生まないから、できるだけ減らす」という考えは危険です。手元資金があれば、仕入価格の急な値上がり、事故、大口顧客の入金遅れに耐えられ、不況時にも安売りや慌てた借入をせずに済みます。
反対に、現金を持つこと自体を目的にするのも違います。十分な余裕を超える資金は、返済、設備、人材、M&Aなど、会社を強くする使い道と比べて判断します。
もう一つは、借入で積んだ現預金を「余裕」と数えることです。借入で現預金が2億円あっても、返済が年5,000万円なら4年で消える現金です。返済後に残る現金で見てください。
銀行に「現預金が多い/少ない」と言われたら
銀行は現預金が多ければ「返済に回しませんか」、少なければ「大丈夫ですか」と聞いてきます。どちらも、最低残高の月と根拠を数字で答えられれば評価は下がりません。
| 聞かれること | 答え方 |
|---|---|
| 現預金が多いですね。繰上返済しませんか | 12月の賞与と来期の設備支出に充てる予定で、最低残高の月は月商0.5ヶ月分まで下がります |
| 現預金が少ないですね | 回収が早い商売なので固定支出で見ています。安全ライン7,000万円に当座貸越の枠もあります |
| 借りたお金を預金に置いているだけでは | 賞与月と納税月の備えです。資金繰り表で最低月の残高をお見せします |
| この現預金は自由に使えますか | 定期預金3,000万円は担保なので、除いた金額で安全ラインを見ています |
「多い」と言われて安易に繰上返済すると、次に必要なときに同じ条件で借りられるとは限りません。返済するなら最低残高の月を過ぎてからにします。
面談前に用意する資料
- 直近3期分の決算書と直近の試算表
- 今後12ヶ月の資金繰り表(賞与・納税・設備支出入り)
- 売掛金一覧(主要顧客の入金サイト付き)
- 借入明細と担保預金の一覧
次にやること
今後12ヶ月の月末残高を予測し、最も少なくなる月の残高を安全ラインと比べてください。足りない場合は、入金条件、在庫、投資時期、借入枠を現金が尽きる前に見直します。安全ラインを割る月が見えたら、その2〜3ヶ月前に銀行へ短期の借入枠を相談します。
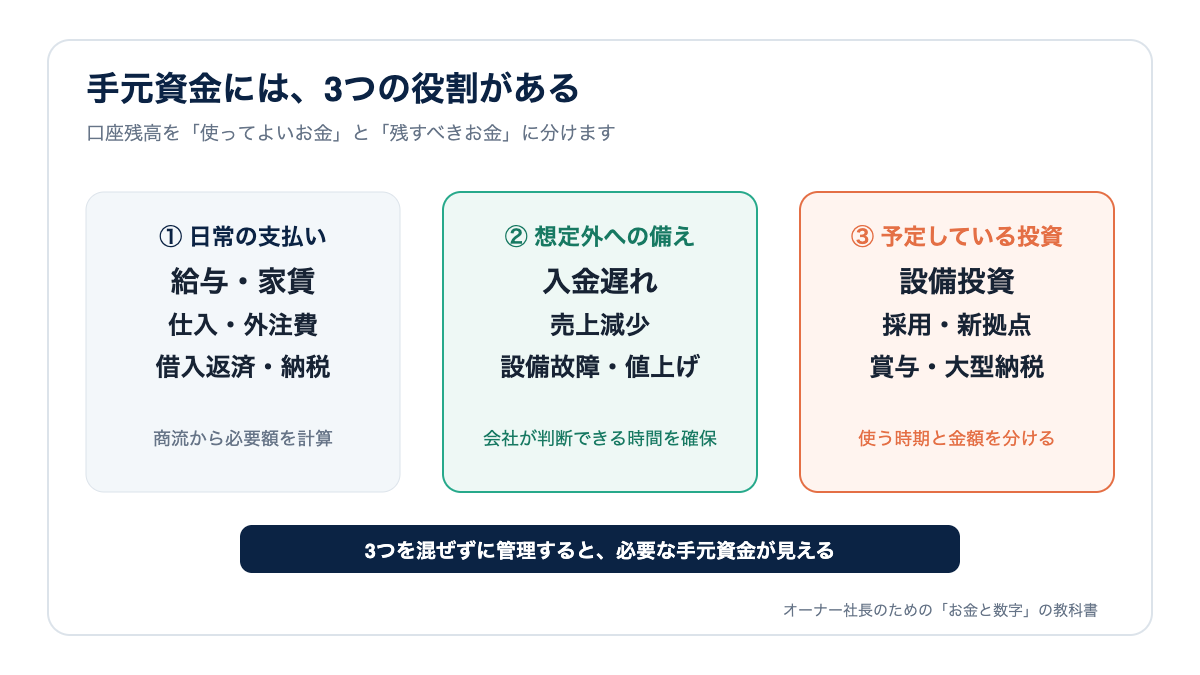
手元資金には3つの役割がある
現金を「日常の支払い」「想定外への備え」「予定している投資」の3つに分けると判断しやすくなります。日常運転分は商流から計算し、備えは売上の振れや固定費から決め、投資分は使う時期を明確にします。全部を一つの口座残高として見ると、使ってよい現金と残すべき現金を取り違えます。
よくある質問
月商ではなく固定費の何ヶ月分で考えてもよいですか?
はい。売上に対する仕入割合が高い会社では、月商だけだと必要額を大きく見積もることがあります。危機時にも出ていく給与、家賃、リース料、最低限の仕入、返済を基準にすると実態に近づきます。月商倍率と固定費倍率の両方を見るのがおすすめです。
借入で増えた現金も手元資金に含まれますか?
支払いに使えるため現預金には含まれますが、同時に返済義務も増えています。借入前後の残高だけで安心せず、今後の元本返済と金利を資金繰り表へ入れてください。なお、当座貸越などのまだ使っていない借入枠は手元資金を補う備えになりますが、業績が悪化すると枠を減らされることもあるため、全額を当てにしないようにします。
現金が多すぎるかはどう判断しますか?
安全余力、納税、運転資金、予定投資を差し引いても大きく余る状態が続くなら、返済や成長投資を比較します。ただし、使い道がないからといって急いで配当や投資に回す必要はありません。選択肢を持つこと自体にも価値があります。
賞与や納税の資金は、別の口座に分けた方がよいですか?
分けておくと、使ってよい現金と残すべき現金を取り違えません。毎月、賞与の見込額の12分の1と、税理士に出してもらった納税予測の12分の1を積み立てる口座を作ります。銀行との面談でも「賞与・納税用の積立」と説明でき、現預金が多いと言われたときの根拠になります。
御社に必要な手元資金は、何ヶ月分?
一般的な月商倍率だけでは、必要額は決まりません。入金・支払条件、固定費、返済、投資予定をもとに、現金が最も薄くなる時期と必要な安全余力を整理します。
60分無料|会社の手元資金チェック