社長の疑問
「今期は赤字決算になりそうだ。銀行へ融資を相談しても無駄なのだろうか」
「赤字を正直に説明したら、今ある借入まで返せと言われないだろうか」
「来期は黒字にすると言えば、信じてもらえるのか」
社長が知りたいのは一般論ではなく、自社の赤字額と手元資金で、いつまでに、いくらを、どう説明すれば銀行が検討に乗るか、です。
同じ営業損失2,000万円でも、銀行の判断は次の条件で変わります。
- 赤字が一時的か、構造的か、減価償却費のように現金の出ないものか
- 税引後利益+減価償却費(返済に回せるお金)が年間の元本返済額を上回るか
- 改善策に実施月・担当者・根拠資料(合意書・受注書)があるか
- 資金が不足するまでに何ヶ月あるか
結論:赤字だけでは決まらない。原因、改善の根拠、資金の持続期間を示す
銀行が見ているのは赤字の額そのものではなく、「なぜ赤字になり、何をすれば止まり、それまでの資金が足りるか」を社長が数字で説明できるかどうかです。 営業損失2,000万円のうち1,200万円は新拠点の立上げ費用、800万円は既存事業の採算悪化、と分けて言えるかで面談の印象が決まります。
判断を左右するのは、赤字の原因の種類、返済に回せるお金と年間返済額の差、改善策の根拠、資金の持続期間、既存借入の扱いです。相談する順番は、追加融資、借換え(期間の延長・一本化)、資産売却や投資延期、最後にリスケです。
だから相談では「来期は黒字になります」ではなく、何を変えれば、いつ、いくら改善し、それまでの資金をどう賄うかを示します。時期は、資金が不足する2〜3ヶ月前より早く、決算の見通しが立った段階です。
なぜ、同じ赤字額でも判断が変わるのか
「一時的」と言うだけでは足りず、翌期に繰り返さない根拠が要ります。資産売却による一度の利益も、継続的な返済力とは分けて説明します。
赤字の原因を3つに分ける
銀行に説明する前に、赤字を次の3つに分けてください。同じ額でも銀行の見方は違います。
- 一時的な赤字(新拠点の立上げ費用、退職金、災害、大口先の倒産):翌期に繰り返さないなら返済力は落ちていないと見る。翌期に消える根拠(契約書・請求書)が要る
- 構造的な赤字(売るほど損をする受注、重い固定費、粗利率の低下):放置すれば毎期続くので最も慎重に見る。何をいつ変え、いくら効くかの改善計画が要る
- 現金の出ない赤字(減価償却費の増加、在庫や有価証券の評価損):損益は赤字でも「返済に回せるお金」はプラスのことがある。現金ベースの収支を示す
たとえば営業損失2,000万円が同じ2社でも、減価償却費が年3,000万円の製造業なら返済に回せるお金(税引後利益+減価償却費)はプラス、年300万円の卸売業なら大きくマイナスです。損益の最終行が同じでも、銀行の判断はここで分かれます。
銀行の「債務者区分」の考え方
銀行は取引先を「正常先」「要注意先」などに区分(債務者区分)しており、赤字が続いたり実質的に債務超過になったりすると区分が下がり、新たな融資は難しくなりやすくなります。区分は決算書の数字そのままではなく、銀行が修正した「実態」で決まります。回収できそうにない売掛金や売れない在庫は資産から差し引かれ、逆に社長からの借入(役員借入金)で返済を急がないものは自己資本に近いものとして扱われることがあります。
銀行が実現できると認めた経営改善計画があれば、区分が保たれることもあります。基準は公表されないので、「今の決算で、次の融資はどう見えますか」と聞く方が現実的です。
具体例:年間2,000万円の赤字を説明する
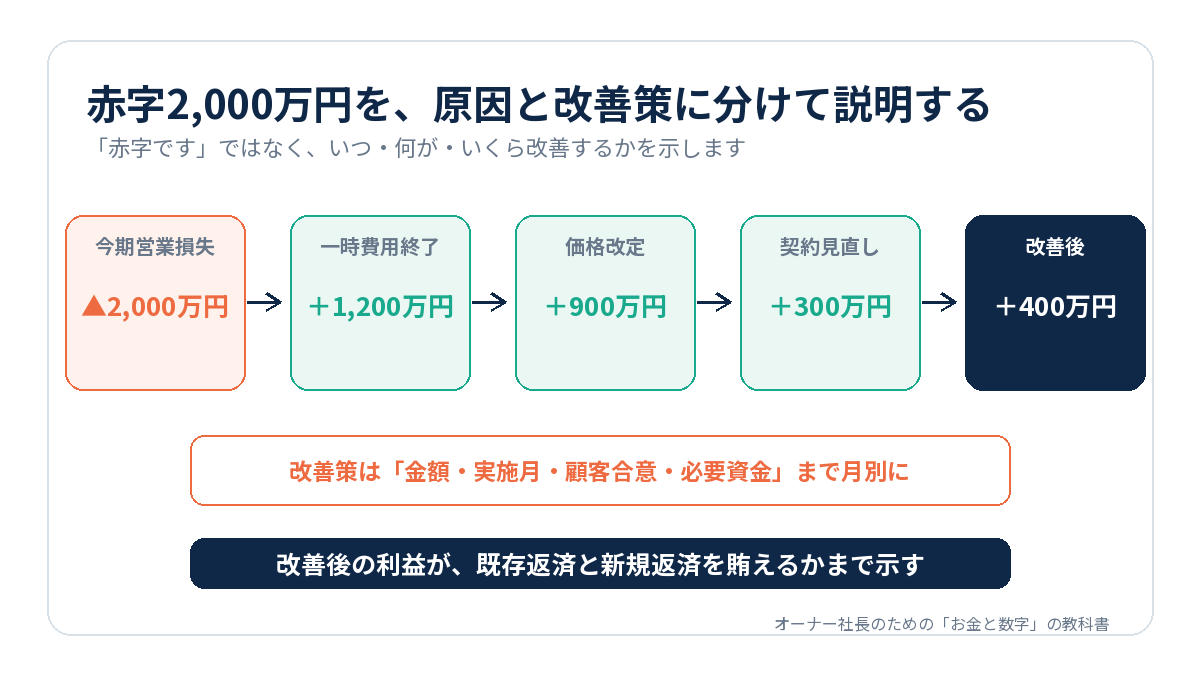
架空の会社で、今期の営業損失は2,000万円。そのうち新拠点の立上げに伴う一時費用が1,200万円、既存事業の採算悪化が800万円と整理できたとします。
来期計画で一時費用を除くだけでは、800万円の赤字が残ります。そこで価格改定による年間粗利増900万円と、契約見直しによる支出削減300万円を計画します。計画どおりなら営業利益は400万円です。
ただし、改定の実施月によって初年度の効果は変わります。
改善計画の骨子:数値をどう置くか
この会社(4月期首、減価償却費600万円、年間の元本返済額1,200万円)で、改善策を実施月付きで置きます。一時費用1,200万円は来期からなくなります。価格改定(通期+900万円)は10月実施で来期は6ヶ月分の450万円、契約見直し(通期+300万円)は7月実施で9ヶ月分の225万円です。来期の営業利益は125万円の赤字、翌々期に400万円の黒字という計画になります。「来期から黒字」と言うより信用されます。
次に、資金がどれだけ足りないかを出します。
| 項目 | 来期 | 翌々期 |
|---|---|---|
| 税引後利益 | −125万円 | 約300万円 |
| 減価償却費 | +600万円 | +600万円 |
| 返済に回せるお金 | 475万円 | 約900万円 |
| 年間の元本返済額 | 1,200万円 | 1,200万円 |
| 不足額 | 725万円 | 約300万円 |
税引後利益は税率を仮置きしています(実際の税額は税理士に確認)。2期で約1,000万円が足りません。価格改定が3ヶ月遅れれば、来期の効果はさらに225万円減ります。銀行に相談すべき金額は、遅れた場合も見込んでおよそ1,300〜1,500万円です。
同時に、年間返済1,200万円を長い期間の借入に一本化して年900万円程度に下げられれば、翌々期の不足はなくなります。借換え(期間の延長・一本化)はリスケとは違い、その後の融資に響きにくい方法です。追加融資と並べて相談してください。
自社で見るポイント
用意したいのは、直近の試算表、赤字要因の内訳、改善策、月別資金繰り、借入一覧です。改善策には担当者と実施時期を付け、受注書や価格改定の合意など見込みを支える資料も添えます。
資金繰りでは、改善までに必要な額と、効果が遅れた場合の不足額を分けます。借入以外に、不要資産の売却や投資延期などで対応できる部分も整理します。
銀行面談での説明の順序
同じ内容でも順序で印象が変わります。悪い話を先に、自分から言うのが原則です。
- 事実:「今期は営業損失2,000万円の見込みです」と、赤字の額を最初に言います。
- 原因の分類:「うち1,200万円は新拠点の立上げ費用で来期はなくなります。800万円は既存事業の採算悪化です」
- 改善策と数値:「価格改定を10月に実施し、来期は6ヶ月分の450万円、契約見直しで300万円を削ります。合意書があります」
- 資金繰りと依頼:「来期と翌々期で約1,000万円が不足し、遅れを見込んで1,500万円を5年でお願いしたい。既存借入の一本化も併せて相談したい」
- 効かなかった場合:「価格改定が通らない取引は限界利益で見直し、縮小も判断します」
赤字の額から始めれば、「この社長は数字を把握している」と受け取られます。
赤字で相談する前のチェックリスト
- □ 赤字を一時的・構造的・現金の出ない赤字に金額で分けた(費用の内訳)
- □ 返済に回せるお金と年間の元本返済額を比べ、不足額を出した(返済予定表)
- □ 改善策ごとに実施月・担当者・効果と根拠資料をそろえた(改善計画)
- □ 来期と翌々期の月別資金繰り表があり、遅れた場合の不足額も出した
- □ 回収困難な売掛金と売れない在庫を先に把握している(年齢表・在庫表)
引っかかった項目があるときの進め方は、「よくある間違い」と「次にやること」で説明します。
よくある間違い
赤字を隠すために在庫を過大に計上したり、回収困難な売掛金を説明しなかったりすることです。発覚すれば粉飾として、既存の借入を含めた取引全体に深刻な影響が出ます。
また、希望額だけを小さくして融資を通そうとすると、改善途中で再び不足します。必要な金額を根拠から積み上げます。
三つ目は、相談が遅いことです。資金が尽きる1ヶ月前では銀行に検討する時間がありません。遅くとも資金が不足する2〜3ヶ月前に相談してください。
四つ目は、最初からリスケ(返済条件の変更)を口にすることです。追加融資や借換えで対応できる状態で持ち出すと、「返す意思が弱い」と受け取られ、区分の見直しにつながることもあります。
銀行に聞かれること
赤字のときに銀行が聞くのは、原因、改善策の根拠、資金の持続期間、既存借入の扱いの4つです。
| 聞かれること | 答え方 |
|---|---|
| 「赤字の原因は」 | 「1,200万円は立上げ費用、800万円は既存事業の採算悪化です」 |
| 「来期は本当に改善するか」 | 「価格改定は主要5社中4社と合意済みで10月実施です」 |
| 「資金はいつまで持つか」 | 「来期1月に不足します。それまでに1,500万円を確保したい」 |
| 「既存の返済は続くか」 | 「約定どおり返します。一本化で期間を延ばせないか相談したい」 |
合意書は面談に持参し、「リスケをお願いする段階ではありません」と添えます。
面談前に用意する資料
- 直近3期分の決算書と直近の試算表(赤字要因の内訳を別紙で)
- 改善計画(実施月・担当者・効果)と、合意書・受注書など見込みを支える書類
- 来期と翌々期の月別資金繰り表(効果が遅れた場合の版も)
- 借入明細(借入ごとの残高・返済予定・担保・保証)
次にやること
赤字を「繰り返すもの」「一時的なもの」に分け、次の3ヶ月に実行する改善策を決めてください。資金が不足する前に銀行へ共有し、追加融資だけでなく、必要に応じて返済計画の見直しも含めて相談します。
リスケ(返済条件の変更)は当面の資金繰りを楽にする一方、その後の新規融資が受けにくくなるのが一般的です。改善計画を実行しても返済に回せるお金が約定返済に届かないときの最後の手段であり、実行する場合は経営改善計画とセットで、取引銀行すべてに同じ条件で相談するのが原則です。
よくある質問
Q. 今期は赤字決算になりそうだ。銀行へ融資を相談しても無駄なのだろうか
A. 無駄ではありません。赤字でも、原因が一時的か構造的か、何をいつ改善するか、それまでの資金をどう賄うかを数字で示せれば、融資が検討されることはあります。資金が不足してからではなく、決算の見通しが立った段階で早めに相談することが大切です。
Q. 赤字のときに銀行へ相談する前、最初に何を準備すればいいですか?
A. 赤字の内訳です。試算表の費用を見て、一時的なもの、構造的なもの、現金の出ないものの3つに金額で分けてください。内訳を分けないまま資金繰り表だけ持っていくと、「原因が分かっていない」と見られます。
Q. 債務超過だと、もう借りられませんか?
A. 決算書上の債務超過と、銀行が見る実態の債務超過は違います。社長からの借入を自己資本に近いものとして扱ったり、不動産の含み益を加えたりして実態でプラスなら、検討されることはあります。実態の数字を自分で先に出しておくことが大切です。
Q. 赤字でも使える公的な融資はありますか?
A. 日本政策金融公庫や、信用保証協会の保証付き融資には、業績が悪化した会社を対象にした制度があります。ただし、利用の条件や限度は制度ごとに違い、時期によって変わります。どの制度が使えるかは、取引銀行か税理士に確認してください。
借入余力チェック
赤字の原因と改善までの資金を、銀行に説明できていますか。試算表、改善策、返済予定から、必要な資金と相談前に整える材料を確認します。