社長の疑問
「資金繰り表は3ヶ月先まででいいのか。1年先は予測が外れるので作る意味があるのか」
「月末の残高は足りているのに、給与日や仕入の支払日に慌てるのはなぜだろうか」
社長が知りたいのは、何週先・何ヶ月先まで見れば支払日に困らず、納税や賞与、設備代の調達に間に合うか、です。
同じ「資金繰り表」でも、入金が月末に集中するか、納税・賞与・季節仕入れの山が大きいか、設備投資が控えているか、残高がどれほど薄いかで、必要な期間と細かさが変わります。この記事では13週と12ヶ月の2本立てで作る方法を整理します。
結論:13週は支払いの管理、12ヶ月は先の準備に使う
直近13週(約3ヶ月)を週単位、その先を含めた12ヶ月を月単位で持つ形が、実務では使いやすい方法です。短期の表では支払日に現金が足りるかを確かめ、長期の表では納税・賞与・季節仕入れ・投資の山を見つけて、調達や支出の時期を前倒しで決めます。 融資は申し込みから実行まで1ヶ月以上かかるので、3ヶ月先しか見ていない会社は、足りないと分かった時点で打てる手が限られます。
2本の表を分けるのは、次の理由からです。
- 月末残高がプラスでも、給与日や仕入決済日には不足することがある
- 納税・賞与・設備代は、半年前から調達の準備がいる
- 未確定の入金や借入を残高に足すと、融資が通らなかったときに崩れる
- 残高が厳しい期間だけ、週単位から日単位に細かくすればよい
1年先の予測が外れるのは当然で、外れ方を毎月直していくこと自体に意味があります。まず直近13週に、確定した入金と支払いを支払日ごとに入れるところから始めてください。
なぜ、月末残高だけでは足りないのか
月末に入金が集中する会社では、月末残高がプラスでも給与日の支払いに足りないことがあります。一方、直近の支払いだけを見ていると、半年後の納税や設備代に向けた調達が遅れます。
予測が外れること自体は問題ではありません。「どの入金が遅れ、どの支出が増えたか」を毎週更新することで、次の見通しが良くなります。
具体例:月末は黒字でも25日に足りない
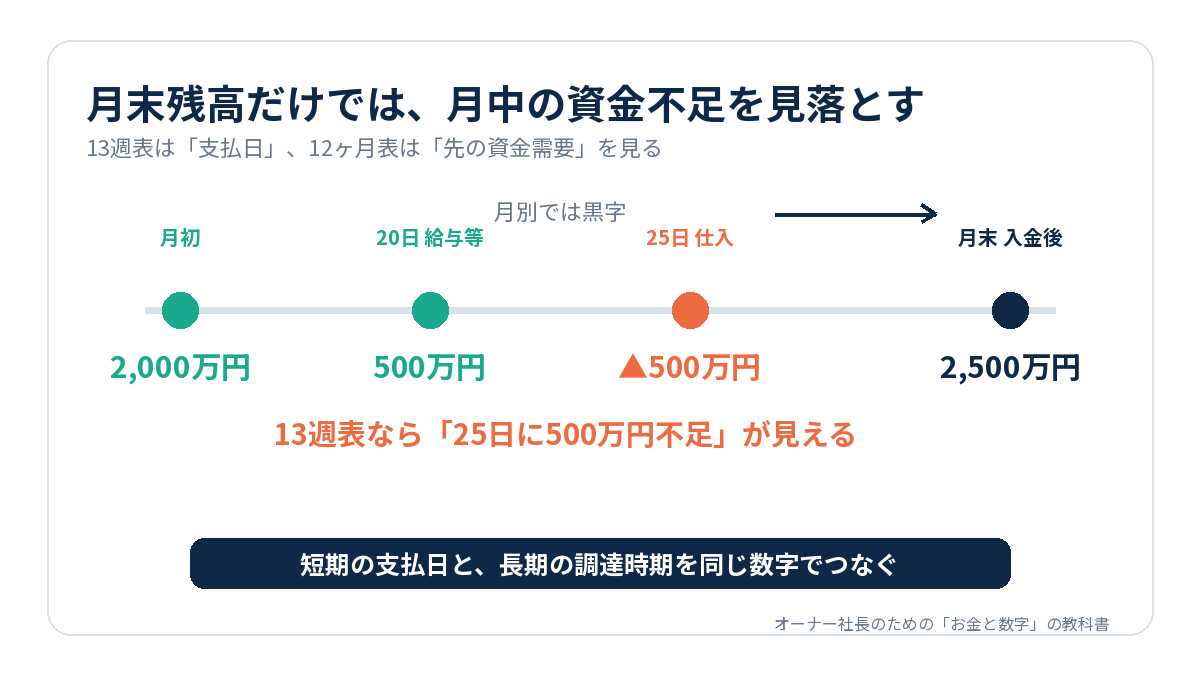
架空の会社で、月初現金は2,000万円。20日に給与等1,500万円、25日に仕入代金1,000万円を払い、月末に3,000万円入金する予定です。
20日の給与支払い後は500万円残りますが、25日の仕入代金を払うと500万円不足します。月末には2,500万円残ります。月別の合計だけでは、この不足が隠れます。給与日や大口決済日を分けて入れる必要があります。
| 表 | 入れる主な情報 | 更新の目安 |
|---|---|---|
| 13週の表 | 請求別入金、給与、仕入支払、返済、納税 | 毎週。厳しい時期は毎日 |
| 12ヶ月の表 | 回収条件で入金月にずらした売上、季節支出、大型投資 | 月次と重要な計画変更時 |
両方の表で、同じ月の入出金合計がつながるようにします。別々の担当者が異なる予定を使わないことも大切です。
13週表の作り方:列と行の例
列は週(月曜始まり)を13本並べ、行は入金と支出を「支払日が違うもの」ごとに分けます。行の例は、期首残高、入金(請求済みで入金日確定)、入金(未確定・別枠)、給与・社会保険、仕入・外注、経費・家賃、元本返済・利息、納税、期末残高です。細かすぎる科目分けは不要で、金額が大きく日付が決まっているものを別行にするのがコツです。
週の中で給与日が入金日より先に来るなら、その週だけ日単位に分けてください。未確定の入金は別枠に置き、残高には足しません。これを13週分並べ、毎週1週ずつ先に伸ばします。
12ヶ月表との使い分け:先の山を見つける
12ヶ月の表の役割は、支払いを管理することではなく、山を早く見つけることです。月商2億円の卸売業を例にすると、3月に季節仕入れで支払いが4,000万円増え、5月に納税3,000万円、6月に賞与2,500万円、7月に設備更新3,000万円が続くとします。13週の表だけでは、1月の時点で7月の山は見えません。12ヶ月の表があれば、1月の段階で「6月末に残高が最も薄くなる」と分かり、設備資金の融資を4月までに申し込む、賞与前に運転資金の枠を確認する、といった手を打てます。
12ヶ月の表の入金は、売上計画をそのまま置かず、回収条件でずらします。月末締め翌月末入金なら、3月の売上は4月の入金です。支出も、納税は税理士の納税予定、賞与は支給月、返済は返済予定表から月ごとに置きます。
自社で見るポイント
入金は売上計上日ではなく、契約上の入金日と回収見込みで置きます。借入は申し込んだ日ではなく、銀行の承認が下りて実行日が確定したものを、その実行日に入れます。未確定の借入や不確実な売上は、確定分とは分けて表示してください。
毎回、期首残高+入金−支出=期末残高を確認し、翌週・翌月の期首へつなぎます。実績への置換後は通帳と一致するかを確かめます。現金支出のない減価償却費を支出へ入れない一方、元本返済は忘れず入れます。
資金繰り表のチェックリスト
- □ 給与日・仕入支払日・返済日・納税日を支払日ごとに入れた(13週の表)
- □ 入金は契約上の入金日で置き、未確定分は別枠にした(請求書・売掛金台帳)
- □ 未実行の借入を残高に足していない(銀行からの実行日の連絡)
- □ 残高が毎週つながり、実績は通帳と一致している(通帳・13週の表)
- □ 納税・賞与・季節仕入れ・設備投資を月ごとに入れた(12ヶ月の表)
すべて「はい」なら、表は判断に使える状態です。引っかかった項目があるときは、次の「よくある間違い」を確認してください。
よくある間違い
利益計画をそのまま資金繰り表にすることです。入金の遅れ、納税、在庫、借入元本返済は利益と別に動きます。また、融資相談時だけ作って放置すると、実際の支払い管理には使えません。
もう一つは、経理に任せきりで社長が見ないことです。資金繰り表は、社長が「いつ、いくら足りないか」を知るための表です。社長が毎週最低残高を見て、入金の遅れや支出の増加に気づけば、その週のうちに得意先への確認や支払いの調整ができます。
未確定の借入や見込み売上を残高に足すのも危険です。確定分だけで最低残高を出し、未確定分は別枠で「入ればここまで戻る」と見るのが正しい使い方です。
税理士・経理に依頼すること
資金繰り表を社長が一人で作る必要はありません。次のように役割を分けると続きます。
経理担当には、13週の表の作成と毎週の更新を頼みます。材料は通帳、請求書、支払予定、返済予定表です。最初の1回は、給与日・返済日・大口の支払日を洗い出して行を決めるところまで、社長が一緒に見てください。更新は毎週同じ曜日に固定し、前週分を通帳の実績に置き換え、13週目を1週足します。社長が見るのは最低残高の週と金額、前週の予測との差で、15分で足ります。
税理士には、12ヶ月の表に入れる納税予定(法人税等、消費税、源泉所得税、固定資産税の月と概算額)を出してもらいます。加えて、月次試算表を翌月の早い時期に出してもらえるよう、書類の渡し方と締め日を決め直します。試算表が2ヶ月遅れると、12ヶ月の表の実績置換も2ヶ月遅れます。
税理士事務所が資金繰り表の作成を支援してくれる場合も、13週の表の毎週更新は社内で行ってください。支払日の情報は社内にしかないからです。
銀行に資金繰り表を出すときのポイント
融資の相談では、銀行から資金繰り表の提出を求められます。銀行が見るのは、数字が合っているかより、社長が自社の入出金を把握しているかです。
| 聞かれること | 答え方 |
|---|---|
| 誰が、どの頻度で更新していますか | 経理が毎週月曜に実績へ置き換え、私は最低残高と前週差を見ます |
| 入金の見込みは何が根拠ですか | 請求済みで入金日が確定した分だけで、未請求分は別枠です |
| いつ、いくら不足しますか | 賞与と納税が重なる6月末に最低残高が2,000万円になります |
| 借入後の返済はどこから出ますか | 7月以降は月次500万円前後の黒字で、返済後の残高も示します |
提出する表は、確定分と未確定分を分け、申し込む予定の融資は「実行日未定」として残高に足さない形にします。銀行の担当者は、融資を前提にした表より、融資がなければどこで不足するかが分かる表を信頼します。
面談前に用意する資料
- 13週の資金繰り表(直近4週分は実績に置き換えたもの)
- 12ヶ月の資金繰り表(納税・賞与・投資の月が分かるもの)
- 直近の試算表と通帳のコピー(表の残高と一致していること)
- 返済予定表と借入明細、売上見込みの根拠(受注残など)
次にやること
まず13週分に、決まっている入金と支払いだけを記入してください。その後、未確定分を別表示で足し、最低残高と不足日を特定します。毎週同じ曜日に更新し、月次表の見通しにも反映する担当者を決めましょう。
最初の表は粗くて構いません。毎週の更新で予測と実績の差を直していくことで、3ヶ月後には自社の入出金の癖が見える表になります。
資金繰り表の書式・記載例は、日本政策金融公庫でも公開されています。日本政策金融公庫|各種書式
よくある質問
Q. 資金繰り表は3ヶ月先まででいいのか。1年先は予測が外れるので作る意味があるのか
A. 3ヶ月(13週)だけでは、半年後の納税や賞与、設備代に向けた準備が遅れます。1年先の予測は外れても、毎月更新して「いつ資金が薄くなるか」をつかむことに意味があります。
Q. 資金繰り表を作るとき、最初に何から始めればよいですか?
A. まず直近13週に、確定している入金と支払いだけを支払日ごとに入れ、最低残高と不足する日を確認します。そのうえで、12ヶ月の月次表に納税・賞与・投資などを加えます。
Q. 経理が1人しかいません。毎週の更新は現実的ですか?
A. 現実的です。最初に行を決めてしまえば、毎週の作業は通帳の実績を置き換えて1週分を足すだけで、慣れれば30分程度です。負担になるのは科目を細かく分けすぎた表なので、金額が大きく日付が決まっているものだけを別行にしてください。
Q. 表計算ソフトで作ればよいですか。専用ソフトは必要ですか?
A. 表計算ソフトで十分です。大切なのは道具ではなく、毎週同じ曜日に更新し、実績を通帳と照合する運用です。取引先や借入の本数が多くなってから、会計ソフトの資金繰り機能や専用ソフトを検討すれば足ります。
手元資金チェック
月末は足りても、支払日に現金が不足することがあります。60分の無料相談で、御社の入出金予定から、いつ・いくら残るかを整理し、必要な予測期間と更新方法を確認します。