「売上目標は達成した。それなのに、利益がほとんど残っていない」
この場合、売上不足とは限りません。結論は、単価、商品構成、原価、追加コスト、固定費、生産性のどこかで、売上増加の効果が漏れている可能性があります。
全社の売上と利益だけを見ても原因は分かりません。売上が増えた場所と、費用が増えた場所を分けて見ます。
1. 値引きで売上を作っている
定価100万円、変動費70万円の商品なら、1件売ると30万円が固定費と利益に回ります。10%値引きして90万円で売れば、残るのは20万円です。
売上は10%しか下がりませんが、残る金額は33%減ります。数量を増やしても、値引き幅によっては忙しいだけで利益が増えません。
2. 利益率の低い商品・得意先が伸びている
全社の売上が増えても、低粗利の商品や、特別対応の多い得意先の比率が上がれば、全体の利益率は下がります。
商品別・得意先別に、売上だけでなく粗利額と粗利率を並べる必要があります。配送、保守、営業工数などが大きい場合は、それも加えて実態を見ます。
3. 原材料・外注費が上がっている
仕入価格が上がっても、価格改定が遅れれば利益は減ります。月次の粗利率を見て、いつから、どの商品で下がったかを確認してください。
一律値上げが難しければ、仕様変更、最低ロット、送料、短納期料金など、条件ごとの採算を見直します。
4. 売上を増やすための費用が先に出ている
採用、広告、新拠点、システムなどは、売上より先に費用が発生します。将来の成長投資なら悪いとは限りませんが、いつ、どれだけ利益に変わるかを決めずに続けると固定費だけが残ります。
5. 残業・不良・特急対応が増えている
受注が増えて現場が詰まると、残業、外注、再作業、緊急配送が増えます。会計上は複数の費目に散るため、売上との関係が見えにくくなります。
売上高ではなく、1人当たり売上、1時間当たり粗利、不良率、納期遵守率など、現場の数字と結びつけます。
6. 固定費が売上より速く増えている
人員や拠点を増やした結果、損益分岐点が上がっている可能性があります。売上が少し増えても、新しい固定費を吸収できなければ利益は残りません。
具体例:増収でも減益になる
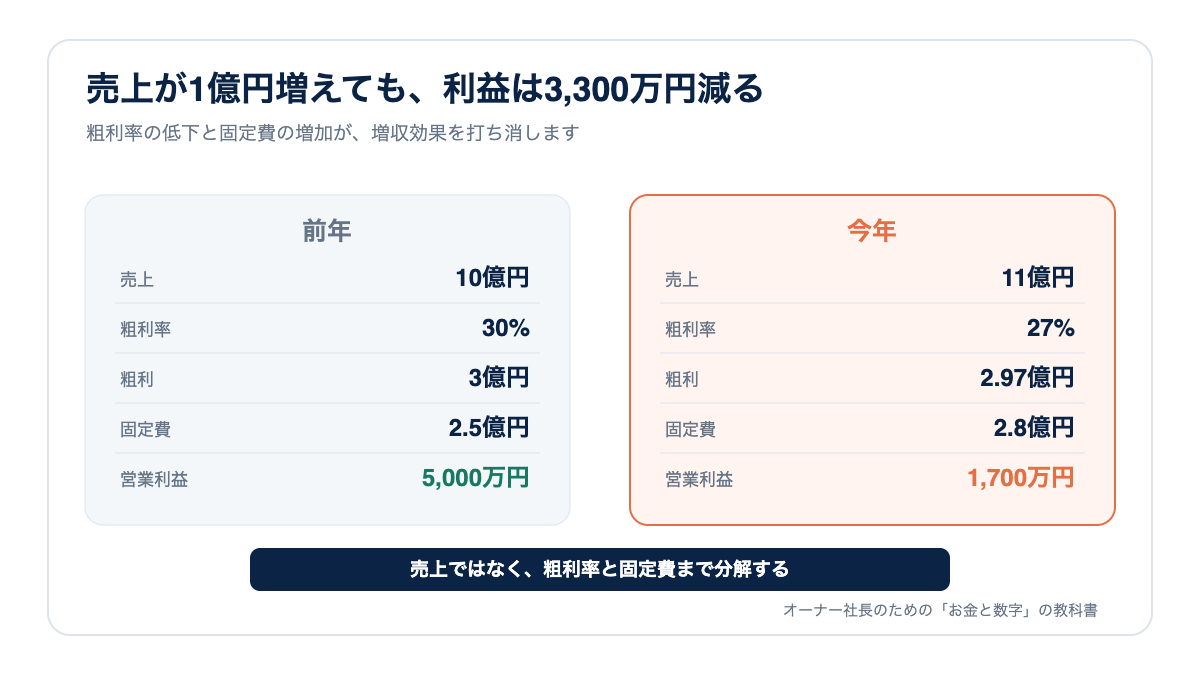
前年は売上10億円、粗利率30%、粗利3億円、固定費2.5億円で、営業利益5,000万円でした。
今年は売上11億円へ増えましたが、値引きと原価上昇で粗利率が27%になり、粗利は2億9,700万円です。さらに採用で固定費が2.8億円へ増えれば、営業利益は1,700万円まで減ります。
売上は1億円増えても、利益は3,300万円減ります。原因は売上不足ではなく、粗利率と固定費です。
自社で見るポイント
- 商品別・得意先別の売上、粗利額、粗利率
- 値引き率と価格改定の進捗
- 原材料、外注、物流など変動費の推移
- 人件費、家賃、システムなど固定費の増加
- 残業、不良、返品、特急対応
- 新規投資が利益へ変わる時期
月次で「前年同月より売上がいくら増え、粗利がいくら増え、固定費がいくら増えたか」を橋渡しすると、漏れている場所が見えます。
よくある間違い
「もっと売れば解決する」と営業目標だけを上げることです。赤字の商品や過剰サービスを増やせば、忙しさと資金負担が増えます。
また、全社平均の粗利率だけを見ると、儲かる商品が低採算商品を隠します。改善は商品・得意先・拠点など、意思決定できる単位で行います。
次にやること
売上上位10商品または上位10社について、売上、粗利額、粗利率、追加工数を並べてください。「売上は大きいが利益が少ない先」を一つ選び、価格、条件、仕様、提供方法のどれを変えるか決めます。
改善は粗利額への効果で並べる
値上げ、仕入改善、不良削減、商品構成変更などの施策を、年間粗利がいくら増えるかで比較します。実行時期と担当者も決め、翌月以降の実績で検証します。「売上を増やす」「コストを下げる」という方針を、金額と期限のある行動へ変えることが管理会計の役割です。
よくある質問
粗利率と営業利益率のどちらを重視しますか?
原因を探す順番として、まず粗利率を見ます。商品や仕入、値付けの問題が分かるからです。次に人件費や家賃などを含む営業利益率を見て、固定費の増加を確認します。どちらか一方ではなく、粗利から営業利益へ橋渡しします。
赤字の商品はすぐやめるべきですか?
単純には決められません。入口商品として他の利益につながる、設備の空き時間を使う、重要顧客との関係を支えるなどの役割がある場合があります。ただし、その効果を金額で説明できなければ、条件変更や撤退を検討します。
値上げ以外に利益を改善する方法はありますか?
最低発注量、送料、短納期料金、仕様の標準化、低採算サービスの有料化、仕入条件、不良削減などがあります。価格だけでなく「利益を失っている取引条件」を変える視点が重要です。
御社の利益は、どこで漏れていますか?
全社損益だけでは原因は分かりません。商品別・得意先別の粗利と固定費の増減を並べ、利益が残らない場所と改善の優先順位を整理します。
60分無料|会社の利益構造チェック