社長の疑問
「決算は黒字なのに、なぜ口座にお金がないのか」
「利益が出ていると言われても、納税と賞与を払えるのか不安だ」
「銀行に『黒字なのに現預金が減っていますね』と聞かれたら、何と答えるのか」
社長が知りたいのは、利益と現金がずれるという一般論ではなく、自社の利益がどこへ消えたのかを金額で言えることです。それが分かれば、回収条件を直すのか、返済期間を延ばすのか、投資の払い方を変えるのか、打ち手の順番が決まります。
同じ「黒字なのに現金がない」でも、原因は会社ごとに違います。
- 売掛金と在庫が売上より速く増えていないか
- 元本返済額が「税引後利益+減価償却費」を上回っていないか
- 設備投資を自己資金で払っていないか
- 納税、役員貸付、保険積立が抜けていないか
この記事では7つの理由と、現金の行き先を1枚で確かめる方法を示します。
結論:利益と現金は、計算のタイミングも範囲も違う
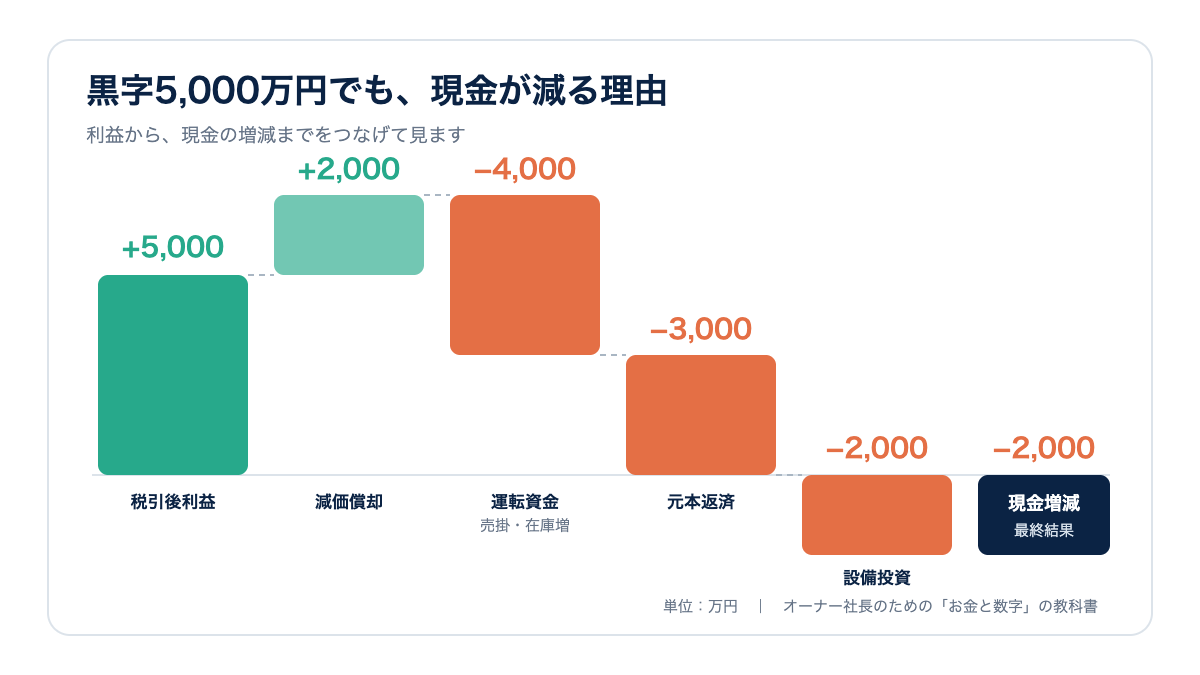
利益は売上と費用の差であり、現金の入出金とはタイミングも範囲も違うからです。税引後利益5,000万円・減価償却費2,000万円の会社でも、売掛金・在庫の増加4,000万円、元本返済3,000万円、設備投資2,000万円があれば、現金は2,000万円減ります。
現金の行き先は、売掛金の未回収、在庫の買い増し、借入元本の返済、設備投資、納税、利益に含まれない支出、利益の小ささの7つに分かれます。どれが主因かで打ち手は違います。
だから、まず税引後利益に減価償却費を足し、運転資金の増加・元本返済・設備投資を引く足し引きを1枚で作り、現金が消えた場所を金額で特定してください。7つの理由を順に見ていきます。
1. 売上代金をまだ回収していない
納品した時点で売上と利益を計上しても、入金が2ヶ月後なら現金はまだありません。増収企業では売上とともに売掛金も増えるため、黒字なのに現金が減りやすくなります。
確認する資料は、前期末と直近の試算表の売掛金残高と、得意先ごとの売掛金年齢表です。売上の伸びより売掛金の伸びが大きければ、回収条件の変更か回収遅れが混ざっています。
2. 在庫を買い増している
仕入れた商品や材料は、売れるまで費用にならず在庫として残りますが、支払いは先に発生します。利益を崩さずに、現金だけが在庫へ変わるわけです。売れる在庫なら現金に戻りますが、滞留在庫や陳腐化在庫は要注意です。
確認する資料は、試算表の在庫残高と品目別の在庫一覧です。半年以上動いていない品目を分けておくと、銀行にも説明しやすくなります。
3. 借入元本を返済している
借入の元本返済は、損益計算書の費用ではありません。税引後利益が5,000万円出ていても、年間8,000万円の元本を返せば、減価償却費などを考えない単純計算で現金は3,000万円減ります。
銀行借入が多い会社では、利益と「年間返済額」を並べて見ます。並べるのは長期借入の約定返済(毎月決まった額の元本返済)で、手形貸付や当座貸越などの短期借入は売上代金の回収で返すお金なので別に書きます。確認する資料は返済予定表と借入明細で、今後12ヶ月の元本返済額を合計します。
4. 設備投資をしている
1億円の機械を現金で買っても、損益計算書には耐用年数に応じた減価償却費が少しずつ出るだけです。現金は最初に1億円出るので、利益と現金が大きくずれます。
自己資金で払ってから足りなくなる会社が多いので、設備資金の融資は支払いの前に申し込むのが原則です。払った後では、銀行は融資を出しにくくなります。
確認する資料は、固定資産台帳と当期の設備投資の見積・請求書です。
5. 法人税や消費税を払っている
納税はまとまった現金支出です。税金は利益計算と時期がずれ、消費税は利益とは別の動きをします。税理士が出す納税予定表(確定分と中間分)を確認し、納税月を資金繰り表に先に書き込んでください。
6. 利益に含まれない支出がある
役員や関係会社への貸付、保険積立、敷金、投資有価証券などは、支出時に費用にならず、損益計算書では行き先が見えません。
確認する資料は、貸借対照表の貸付金・保険積立金・敷金・投資有価証券の前期比です。役員貸付金の増加は銀行が必ず質問するので、理由と返済時期を言えるようにしておきます。
7. 利益が小さすぎる
売上10億円に対して利益が500万円なら、少しの在庫増加や返済で現金はなくなります。「黒字か赤字か」ではなく、必要な支出に対して利益額が十分かを見ます。
確認する資料は、損益計算書の税引後利益と、上の3・4で集計した年間返済額・設備投資額です。
具体例:利益5,000万円でも現金が減る会社
税引後利益5,000万円、減価償却費2,000万円なら、本業から生まれる現金の出発点は約7,000万円です。
しかし、売掛金・在庫の増加4,000万円、借入元本返済3,000万円、設備投資2,000万円があれば、現金は合計2,000万円減ります。
5,000+2,000−4,000−3,000−2,000=マイナス2,000万円
会社が違うと、現金が消える場所も違う
同じ足し引きを、月商5,000万円の製造業F社で見てみます。金額は法人税等を差し引いた後の税引後利益から始めます(税率は会社で違うので税理士に確認してください)。
| 項目 | 上の例 | 製造業F社 |
|---|---|---|
| 税引後利益+減価償却費 | 7,000万円 | 3,500万円 |
| −運転資金の増加 | −4,000万円 | −1,200万円 |
| −借入元本返済 | −3,000万円 | −2,500万円 |
| −設備投資(新規借入を引いた分) | −2,000万円 | −1,000万円 |
| =現金の増減 | −2,000万円 | −1,200万円 |
F社は新しい機械3,000万円を買い、そのうち2,000万円を借入でまかないました。現金が減った主因は設備投資と元本返済で、機械が計画どおり利益を生めば来期以降は戻ります。上の例のように運転資金の増加が主因なら、見るべきは回収条件と在庫日数です。同じ「黒字なのに現金が減った」でも、打ち手はまったく違います。
自社で見るポイント
損益計算書の税引後利益(当期純利益)から始め、次を足し引きしてください。
- 減価償却費を足す
- 売掛金と在庫の増加を引く
- 買掛金の増加を足す
- 借入元本返済を引く
- 設備投資を引く
- 新たな借入があれば足す
- その他の大きな資産購入や貸付を引く
税引後利益と減価償却費は損益計算書(減価償却費は製造原価報告書分も合計)、売掛金・在庫・買掛金・貸付金は前期末と直近の貸借対照表の差額、元本返済と新規借入は借入明細、設備投資は固定資産台帳から取ります。厳密なキャッシュフロー計算書を作らなくても、現金がどこへ消えたかの大枠が見えます。合計が実際の現預金の増減と大きく合わなければ、納税や役員貸付、保険積立などの拾い漏れがあります。
利益と現金のチェックリスト
- □ 税引後利益+減価償却費が年間元本返済額より大きい(返済予定表)
- □ 売掛金の増加率が売上の増加率を超えていない(試算表)
- □ 半年以上動いていない在庫を金額で把握している(在庫一覧)
- □ 納税月と設備投資の支払月が資金繰り表に入っている(納税予定表)
- □ 現金の増減を上の足し引きで金額まで説明できる(試算表・借入明細)
引っかかった項目の対処は、次の「よくある間違い」に書きます。
よくある間違い
通帳残高だけを見て、原因を調べないことです。借入を増やせば残高は戻りますが、売掛金の長期化や不良在庫が原因なら問題は残ります。また「利益を増やせば全部解決する」とも限らず、入金条件や在庫回転、返済条件を直した方が早いケースがあります。
チェックリストで引っかかった場合の対処です。元本返済が「税引後利益+減価償却費」を上回るなら、返済期間の長い借入への借換え(一本化)を銀行に相談します。これはリスケ(返済条件の変更)とは別物で、リスケは新規融資が受けにくくなる最後の手段です。売掛金が売上より速く増えているなら、得意先別に回収条件を見直し、遅れている先に督促します。動かない在庫は、値引きして現金に戻すか損失処理するかを税理士と決めます。
税理士に頼むこと、銀行に聞かれること
多くの中小企業の決算書にはキャッシュフロー計算書が付いていません。税理士には、月次試算表と一緒に上の足し引きを1枚にした「利益から現金への橋渡し表」、中間納付を含む納税予定表、減価償却費の年間見込みを出してもらってください。役員貸付金や保険積立金の税務上の扱いも税理士に確認します。
銀行は、黒字なのに現預金が減っている会社には必ず理由を聞きます。
| 聞かれること | 答え方 |
|---|---|
| 黒字なのに現預金が減った理由は | 利益と減価償却費3,500万円に対し、機械3,000万円の投資と元本返済2,500万円が重なりました |
| 売掛金が増えていますが、回収条件を変えましたか | 変えていません。受注増に伴う増加で、90日を超える売掛金はありません |
| 在庫が増えた理由は | 新規受注に備えた原材料の先行仕入れです。半年以上動かない在庫200万円は期末までに処分します |
| 来期の設備投資と借入の予定は | 第2ラインを検討中で、見積が出た段階で支払いの前にご相談します |
面談前に用意する資料
- 直近3期分の決算書と直近の試算表
- 借入明細と返済予定表
- 前期末と直近の貸借対照表の増減を書いた1枚
- 売掛金年齢表・在庫一覧・12ヶ月の資金繰り表
次にやること
前期末と今月末の貸借対照表を比べ、売掛金、在庫、買掛金、借入金、固定資産の増減を確認してください。現金が減った理由を金額で説明できれば、打ち手の順番が見えます。
利益と現金を毎月つなぐ
月次会議では、利益の報告だけで終わらず「利益から現金までの橋渡し」を一行ずつ示します。現金が減った理由と翌月の打ち手を、同じ画面で判断できます。
よくある質問
減価償却費を利益に足すのはなぜですか?
減価償却費は利益を計算する費用ですが、その月に同額の現金が出ていくわけではないからです。設備購入時には現金が出ているため、会社全体を見るときは「利益+減価償却費」だけで終わらず、実際の設備投資額も引きます。
売掛金が増えても、いずれ入金されるなら問題ないですか?
期日通り全額回収できれば将来現金になります。しかし、その日までの支払いを賄う資金が必要です。また、売上より速く増えている場合は、回収遅れや不良債権が混ざっていないか確認します。
黒字倒産は本当に起きますか?
利益が出ていても、支払日に使える現金がなければ会社は支払いを続けられません。だからこそ、決算の利益と並行して、週次・月次の入出金予定と最低残高を見る必要があります。
現金が減った理由が設備投資なら、気にしなくてよいですか?
投資した設備が計画どおりの利益を生み、その利益と減価償却費で借入を返せるなら、一時的な減少です。ただし、投資を自己資金で払って現預金が月の支払額を下回ったなら、設備資金の借入を後からでも銀行に相談してください。支払い後は出にくくなるので、次の投資からは支払い前に申し込むのが原則です。
御社の利益は、どこで現金にならなくなっていますか?
試算表と貸借対照表の増減をたどれば、現金が売掛金、在庫、返済、設備のどこへ動いたかを整理できます。
60分無料|会社の手元資金チェック