社長の疑問
「必要な手元資金は確保したつもりだ。口座に残っているお金は、繰上返済や投資に使っていいのか」
「銀行からは繰上返済、税理士からは節税の投資を勧められる。どこまで応じてよいのか」
社長が知りたいのは、今の残高のうち、いくらまでなら返済や投資に回しても半年後に困らないか、その根拠を銀行や税理士にどう説明するか、です。
同じ「現金が余っている」でも、大口入金や借入実行の直後か、解約できない預金や前受金が混ざっていないか、納税・賞与・投資がいつ来るか、主要得意先の入金が遅れたらどうなるか、で答えが変わります。この記事では使ってよい余剰資金の出し方を整理します。
結論:余剰資金は、今の残高ではなく将来の最低残高から考える
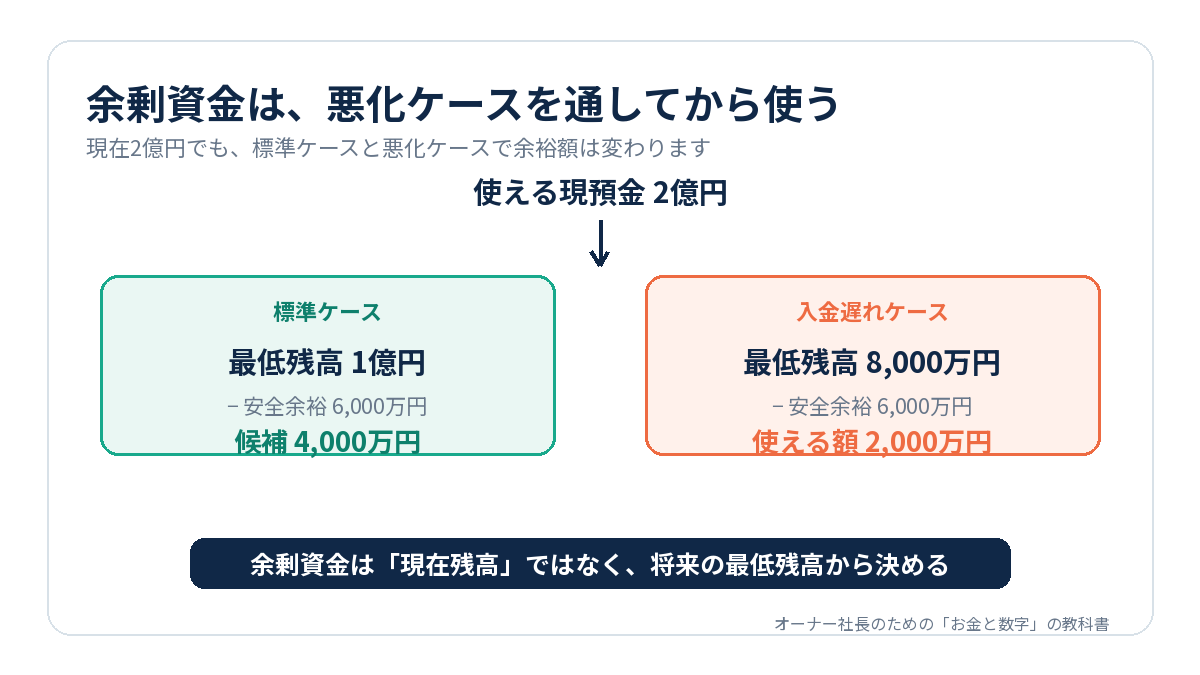
会社の現金が余っているかは、現在の預金残高では分かりません。今後12ヶ月の資金繰り表で、現金が最も少なくなる時点でも、会社として残すと決めた額を超える部分だけが、使い道を検討できる余剰資金です。しかも標準ケースではなく、入金遅れを織り込んだ悪化ケースで見ます。本文の例では、現金2億円の会社でも検討できる額は2,000万円です。
結論を左右するのは4つです。
- 解約できない預金や使途の決まった資金を除いた「使える現預金」
- 納税・賞与・返済・投資を支払日ベースで入れた最低残高
- 主要得意先の入金遅れなど、自社で実際に起きた悪化条件
- 会社として必ず残すと決めた安全余裕
必要額そのものは別記事「現預金は月商の何ヶ月分必要?」に譲り、ここでは「いくらを使ってよいか」を判断します。口座残高を眺めるのをやめ、悪化ケースの資金繰り表を開くところから始めてください。
なぜ、多い月の残高で決めてはいけないのか
大口入金の直後には現金が増えます。しかし翌月には仕入支払いや納税が待っているかもしれません。借入で増えた預金には返済義務があり、前受金には将来のサービス提供に必要な支出が伴います。
お金が口座にあることと、自由に使えることは別です。すぐ解約できない預金や使用制限のある資金は、日常の支払いに使える残高と分けます。
具体例:現金2億円でも、検討できる額は2,000万円
架空の会社で、使える現預金は現在2億円。12ヶ月予測に通常の入出金、納税、返済、決定済み投資を入れると、最低残高は1億円になりました。ここでの最低残高は、月末ではなく、給与日や大口支払日も含めて最も少なくなる時点の残高です。会社が設定した安全余裕は6,000万円です。
標準ケースでは差額4,000万円が候補になります。ただし、大口入金の遅れ等を反映した悪化ケースで最低残高が8,000万円なら、余裕を超える部分は2,000万円です。
ここで運転資金や納税を再度まとめて差し引くと、同じ支出を二重に数えることがあります。資金繰り表に反映済みかを確認してください。逆に、悪化ケースに含めていない支出があれば追加します。
自社で計算する手順
- 使える現預金を出します。預金残高一覧から、解約できない定期預金や担保に入っている預金、前受金や補助金の精算前資金など使い道が決まっている分を除きます。
- 12ヶ月の資金繰り表に、通常の入出金、元本返済(返済予定表)、納税(税理士の納税予定)、賞与、決定済み投資(見積)を支払日ベースで入れ、標準ケースの最低残高を読み取ります。
- 悪化ケースを1つ作ります。主要得意先の入金1ヶ月遅れ、売上1割減が3ヶ月続く、など自社の弱点に合わせた条件を置き、同じように最低残高を読み取ります。
- 悪化ケースの最低残高から、会社が決めた安全余裕を引きます。残った額が、使い道を検討できる余剰資金です。
月商5,000万円の製造業なら、こう見える
得意先が集中している製造業F社(月商5,000万円)で同じ計算をします。
| 項目 | 製造業F社 |
|---|---|
| 使える現預金 | 1億円 |
| 標準ケースの最低残高 | 6,000万円(納税と賞与が重なる7月の給与日) |
| 悪化ケースの前提 | 主要得意先1社の入金1,500万円が1ヶ月遅れる |
| 悪化ケースの最低残高 | 4,500万円 |
| 安全余裕 → 余剰資金 | 4,000万円 → 500万円(標準なら2,000万円) |
F社は得意先が集中しているので、1社の入金遅れが最低残高に直接効きます。標準ケースだけで判断すると、使える額を4倍に見誤ります。悪化ケースの条件は「自社で実際に起きたことがある悪い月」を基準に置くと、現実味のある数字になります。安全余裕の水準は業種や取引条件で違うので、月商の何ヶ月分という一律の数字ではなく、自社の資金繰り表から決めてください。
自社で見るポイント
候補資金の使い道は、繰上返済、設備・人材への投資、当面の保有を並べます。繰上返済では利息軽減と手数料(固定金利の借入では、期限前返済の清算金がかかる場合があります)を確認し、返した分を必要時に再び借りられるとは考えないことです。
投資では、資金が戻るまでの期間と失敗時の損失を見ます。短期で使う可能性があるお金を、換金しにくい資産へ振り向けると、手元資金の役割を果たせません。
現金が余る理由も確認します。継続的な利益の蓄積なのか、一時的な入金なのか、投資を先送りしているだけなのかで使い道は変わります。余る理由が一時的な入金、または大きな支出が近いなら、当面据え置くのが正解です。
繰上返済を選ぶなら、返す借入の順番も決めます。一般には、金利が高く残期間の長い借入から返すと利息の軽減効果が大きくなります。ただし、設備資金など長期で借りた分を先に返し、運転資金の短期借入を残す形は、資金繰りの安定を損ないやすいので注意してください。
繰上返済の前に、銀行へ伝えること
銀行にとって繰上返済は、予定していた利息収入が減る出来事です。黙って全額返すと、次に借りたいときの対応が冷たくなることがあります。実行前に、どの借入をいくら・いつ返すか、返済後も安全余裕を残せること(資金繰り表で示す)、当座貸越や手形貸付の枠は維持したいこと、今後の借入予定と時期、の4点を伝えてください。
複数の銀行と取引しているなら、返す順番にも配慮します。メインバンクの借入を一気にゼロにすると、いざというときの支えを失います。
余剰資金のチェックリスト
- □ 解約できない預金・担保預金・使途が決まった資金を除いた(預金残高一覧)
- □ 納税・賞与・元本返済・決定済み投資を支払日ベースで入れた(資金繰り表)
- □ 標準ケースと悪化ケースの両方で最低残高を出した(資金繰り表)
- □ 現金が余る理由が一時的な入金ではなく継続的な利益だ(3期分の決算書)
- □ 繰上返済なら手数料・清算金と返済後の借入枠を確認した(借入契約書)
すべて「はい」なら、余剰資金の使い道を決めて構いません。引っかかった項目の考え方は、次の「よくある間違い」で説明します。
よくある間違い
「預金金利より借入金利が高いから全額返す」と考えることです。利息は減っても、売上が落ちたときに使える資金と、対策を考える時間も減ります。一方、使い道を決めずに現金を積み上げ続けると、必要な更新投資や採用を逃すこともあります。
もう一つは、余剰資金を一度に使い切ることです。上の例のF社が、標準ケースの2,000万円を全額繰上返済に回した直後に主要得意先の入金が遅れると、安全余裕を割り込みます。悪化ケースの余剰500万円から段階的に実行し、資金繰り表を更新しながら次の判断をする方が安全です。
悪化ケースを作っていない場合は、まず作ってください。安全余裕が決まっていない場合は、別記事「現預金は月商の何ヶ月分必要?」に戻り、残す額を先に決めます。
銀行・税理士に「余っているなら」と言われたら
決算書の現預金が多いと、銀行からは繰上返済を、税理士からは節税目的の投資を勧められることがあります。どちらも一理ありますが、判断の軸は同じで、悪化ケースの最低残高です。
| 聞かれること | 答え方 |
|---|---|
| 銀行「繰上返済はお考えですか」 | 悪化ケースの最低残高と残す額の差2,000万円の範囲です |
| 銀行「返済後も当座貸越の枠は必要ですか」 | 必要です。借り直せる前提には立たないので枠は維持したいです |
| 銀行「どの借入から返しますか」 | 金利が高く残期間の長い設備資金の一部で、運転資金枠は残します |
| 税理士「設備を買えば節税になります」 | 残す額を割らない範囲で、投資回収の見通しがある案件に限ります |
コツは「余っているので返します」と言わないことです。銀行が聞きたいのは、返した後も会社が回るかどうかの根拠です。悪化ケースの数字で答えられれば、繰上返済も枠の維持も話が早く進みます。損金になるかどうかは税理士に確認します。
面談前に用意する資料
- 直近の試算表と預金残高一覧(解約できない預金・担保預金を分けたもの)
- 12ヶ月の資金繰り表(標準ケース・悪化ケースの2本)
- 借入明細(借入ごとの残高・金利・返済予定・固定か変動か)
- 投資を検討している場合は、見積と投資回収の計算
次にやること
12ヶ月の標準・悪化ケースそれぞれの最低残高を確認し、会社として残す額を差し引いてください。その範囲で候補案件を比較し、実行後も資金繰り表を更新します。大きな支出は一度に決めず、段階的に実行できるかも検討しましょう。
余剰資金を使うこと自体は目的ではありません。悪いケースでも会社が回る残高を確保したうえで、残りを利益につながる形で使うことが目的です。
よくある質問
Q. 必要な手元資金は確保したつもりだ。口座に残っているお金は、繰上返済や投資に使っていいのか
A. 口座残高ではなく、今後12ヶ月の資金繰り表で残高が最も少なくなる時点を確認します。悪化ケースでも、その最低残高が会社として残す額を上回る部分だけが、返済や投資に使える候補です。
Q. 余剰資金を判断するとき、最初に何を決めればよいですか?
A. 会社として必ず残す金額(安全余裕)を先に決めます。そのうえで、12ヶ月の標準ケースと悪化ケースの最低残高からその額を差し引き、使い道を検討できる額を出します。
Q. 決算書の現預金が多いと、銀行から借入を減らすよう言われませんか?
A. 言われることはありますが、減らす義務はありません。悪化ケースの最低残高と残す額を示して「この範囲で検討している」と答えれば十分です。黙って全額返す方が、次の融資に響きます。
Q. 余剰資金の一部を定期預金や運用に回してもよいですか?
A. 悪化ケースの余剰の範囲で、すぐ解約できるものなら構いません。解約に日数がかかる預金や、元本が変動する運用は、手元資金の役割を果たさないので、使える現預金から外して管理してください。税務上の扱いは税理士に確認します。
手元資金チェック
今の預金残高のうち、いくらを返済や投資に使えるでしょうか。60分の無料相談で、今後の入出金と悪化時の見通しから、御社が残す資金と使途を検討できる額を整理します。